iPhone Duo経費計上と39万9800円の罠:2026年税制改正40万円特例の完全検証と3大注意点
(広告主募集中)
(広告主募集中)
📌 テーマと題材
2026年秋に発表された折りたたみ式スマートフォン「iPhone Duo」の512GBモデルの価格「39万9,800円」を巡り、同年の税制改正で引き上げられた少額減価償却資産の特例(40万円未満)を活用した全額経費計上の可否とその3大注意点を検証・解説しています。ハードウェアの仕様やキャッシュフローのシミュレーション、さらに税務調査で否認を避けるための境界線や実務的な対策を論理的にまとめています。
(広告主募集中)
(広告主募集中)
📌 目次
- 1. 2026年秋の激震:iPhone Duo発表と「39万9,800円」の絶妙な価格設定
- 2. 【基礎からわかる】減価償却と「少額減価償却資産の特例」の基本メカニズム
- 3. 主要会計処理スキーム比較:iPhone Duo(512GB)導入時の徹底シミュレーション
- 4. ハードウェア性能対照検証:Galaxy Z Fold・iPhone 18 Pro 2台持ちとの費用対効果
- 5. 税務調査で否認されないための「3つの境界線」と徹底リスク検証
- 6. デュアルeSIM専用仕様を活用した「事業専用比率100%」立証テクニック
- 7. 中小企業経営者・個人事業主のための導入・経理処理完全マニュアル
- 8. 市場・政策的影響と今後の展望:超高級端末シフトと税制時限措置の行方
1. 2026年秋の激震:iPhone Duo発表と「39万9,800円」の絶妙な価格設定
2026年9月、米アップル(Apple)は同社初となる画面折りたたみ式(フォルダブル)スマートフォン「iPhone Duo」を正式発表しました。ハードウェアの進化そのものもさることながら、日本のソーシャルメディアおよびビジネス・税務関係者の間で極めて激しい議論を巻き起こしたのが、日本国内における販売価格の設定です。とりわけ、中位モデルである512GBストレージ版の価格「税込39万9,800円」という数値は、日本の税法基準と照らし合わせた際に極めて象徴的な意味合いを持っています。
この発表直後からYahoo!ニュースや弁護士ドットコムニュースなどの主要メディアでは、「39万9800円の『iPhone Duo』は全額経費にできるってホント? 知らないと危ない3つの注意点」と題した専門解説が配信され、アクセスランキング上位を独占しました。本稿では、テクニカルアナリストおよび税務データ分析の視点から、ハードウェアの定量仕様、2026年度税制改正の法意、キャッシュフローシミュレーション、そして否認を回避する実務的防衛策までを論理的かつ網羅的に解剖・検証します。
1-1. 初代フォルダブル機「iPhone Duo」のハードウェアスペックと市場投入スケジュール
iPhone Duoのハードウェア構造は、従来の板状(スレート型)スマートフォンとは根本的に設計思想が異なります。展開時のメインディスプレイには7.6インチのフレキシブルOLEDを採用し、スタイラスペン「Apple Pencil」による手書き入力に対応しています。折りたたみ時のカバーディスプレイは片手操作に適した5.4インチとなっており、機動性とタブレット級の大画面作業領域を高い次元で両立させています。
認証機構においては、極薄ヒンジ設計とベゼル狭小化の制約から、Proシリーズで標準搭載されてきたTrueDepthカメラ(Face ID)ではなく、電源ボタン統合型の「Touch ID」が採用されました。また、通信モジュールにおいては物理nano-SIMトレイが完全に撤廃され、「デュアルeSIM専用」端末へと移行しています。日本国内における展開スケジュールは、2026年10月16日21時より予約受注が開始され、10月23日に発売される予定です。
グローバルおよび国内の価格体系は下表の通り階層化されています。
- iPhone Duo 256GBモデル:税込364,800円(税抜約331,636円 / 米国価格1,999ドル)
- iPhone Duo 512GBモデル:税込399,800円(税抜363,454円 / 米国価格2,199ドル)
- iPhone Duo 1TBモデル:税込469,800円(米国価格2,599ドル)
- iPhone Duo 2TBモデル:税込574,800円(米国価格3,199ドル)
- AppleCare+(端末保守サービス):年額29,800円
1-2. Yahoo!ニュースで話題沸騰:なぜ「全額経費」言説が急拡散したのか
本件が経済ニュースとして爆発的な関心を集めた背景には、512GBモデルの「税込39万9,800円」という価格が、2026年度税制改正によって引き上げられた新たな即時償却枠「40万円未満」の境界線に対して、わずか「200円手前」に位置しているという事実が存在します。
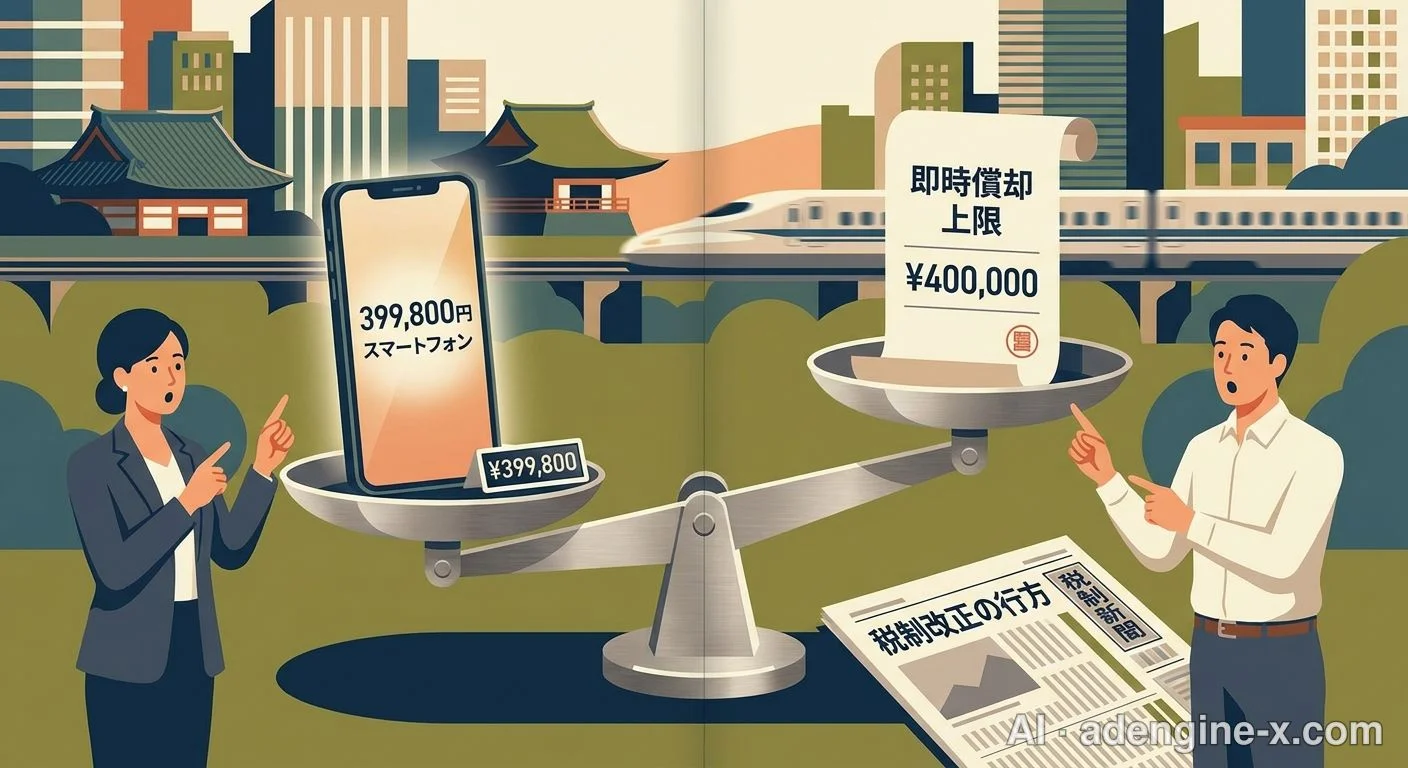
この数値的合致に対し、SNSや個人投資家・フリーランス界隈では「アップルは日本の税制改正を綿密に研究して価格を設計した」「実質タダで最新フォルダブルが手に入る」といった短絡的な言説が拡散しました。新製品発表においてアップル側も強調したように、iPhone Duoは従来の折りたたみ端末とは一線を画すハードウェアとソフトウェアのシームレスな統合によって、ビジネス現場における高い生産性をもたらすプロ向けデバイスとしてアピールされています。
しかしながら、税法上の要件を満たさずに購入した場合、多額の追徴課税や税務否認のリスクが発生します。「経費にできる=無料になる」という言説は誤認である可能性が高く、制度の正しい理解が不可欠です。
2. 【基礎からわかる】減価償却と「少額減価償却資産の特例」の基本メカニズム
本件の損得勘定を正確に把握するためには、まず事業者が機材を購入した際の基礎的な会計概念である「減価償却」と、その例外規定である「少額減価償却資産の取得価額の損金算入の特例」の構造を整理する必要があります。専門知識のない読者であっても直感的に理解できるよう、基礎理論から解説します。
2-1. 減価償却とは何か:パソコンやスマホの費用計上ルール
事業活動のために購入した物品のうち、使用可能期間が1年以上かつ取得価額が10万円以上の資産は、税法上「減価償却資産(固定資産)」として扱われます。支出した全額を購入した年度の経費(損金)として一度に計上することは原則として認められず、国が定めた「法定耐用年数」にわたって均等あるいは一定の比率で分割計上(減価償却)しなければなりません。
スマートフォンや携帯電話は、税法上の設備区分において「器具及び備品」の中の「事務機器・通信機器」に分類され、原則的な法定耐用年数は「10年」(※電子計算機等の複合機や周辺端末として実務解釈される場合でも4〜5年)と定められています。仮に約40万円の端末を通常の耐用年数(例:10年)で償却した場合、1年間に経費計上できる金額は年間約4万円(初年度月割りの場合はさらに少額)にとどまり、当期の節税効果は極めて限定的なものとなります。
2-2. 2026年度税制改正の核心:「30万円未満」から「40万円未満」への上限引き上げ
中小企業および個人事業主の設備投資を支援する目的で設けられているのが、「中小企業者等の少額減価償却資産の取得価額の損金算入の特例(租税特別措置法第67条の5 / 同第28条の2)」です。本特例を適用することで、一定の要件を満たす資産について、法定耐用年数に関わらず購入・事業供用した年度に取得価額の全額を一括して経費(即時償却)計上することが可能になります。
この特例の上限額は、2003年の創設以来「1台あたり30万円未満」に据え置かれていました。しかし、近年の急激な円安進行、世界的な部材インフレ、ならびに中小企業のDX(デジタルトランスフォーメーション)推進を背景として、2026年(令和8年)4月1日以後に取得・事業供用される資産より、上限基準が「1台あたり40万円未満」へと実に23年ぶりに10万円引き上げられました。この改正により、これまで即時償却枠から弾かれていた高性能モバイルワークステーションや最先端折りたたみ端末が、法制上の即時償却対象として射程圏内に収まることになったのです。
3. 主要会計処理スキーム比較:iPhone Duo(512GB)導入時の徹底シミュレーション
事業者が税込39万9,800円のiPhone Duo(512GB)を導入するにあたり、取り得る財務上の処理方式は大きく3つに大別されます。それぞれの特性、当期利益への影響、ならびに資金繰りインパクトを定量的に比較します。
3-1. 3つの導入スキーム比較(特例一括・原則償却・法人レンタル)
下表は、iPhone Duo 512GB(事業専用割合100%と仮定)を導入した際の会計スキーム別比較です。
| 比較項目 | ① 2026年新特例(少額資産一括計上) | ② 原則的減価償却(定額法・10年) | ③ 法人レンタル / リース契約 |
|---|---|---|---|
| 経費計上の時期 | 事業供用年度に全額一括計上 | 耐用年数(10年)にわたり毎期均等分割 | 支払月ごとに賃借料として毎月計上 |
| 初年度経費算入額(10月導入時) | 399,800円(全額損金) | 約10,000円(3ヶ月分の月割り計算) | 月額料 × 稼働月数(3ヶ月分) |
| 初期キャッシュアウト | 一括支出:399,800円 | 一括支出:399,800円 | 低額(月額費用のみ) |
| 当期の課税所得圧縮力 | 極めて高い(即効性あり) | 極めて低い(後年に分散) | 中程度(支払額に準じる) |
| 年間利用枠の制約 | 年間合計300万円まで | 上限なし | 与信枠・契約枠による |
| 適用対象者の条件 | 青色申告、資本金1億円以下、従業員要件 | 制約なし(白色申告も可) | 法人審査通過が必要 |
3-2. キャッシュフローと節税効果の実測シミュレーション:「実質タダ」の幻想を論破する
ここで強く留意すべきは、「経費計上によって支出全額が手元に戻るわけではない」という初歩的かつ重大な経済原則です。税務専門家が指摘するように、経費計上による減税効果は「取得価額 × 実効税率」にとどまります。
実効税率(所得税+住民税、あるいは法人実効税率)を仮に30%と設定して試算してみます。
- 端末本体の現金支出: ▲399,800円
- 課税所得の圧縮による減税額: 399,800円 × 30% = +119,940円
- 最終的な手元現金の純流出額: ▲279,860円
データが明瞭に示す通り、iPhone Duoを経費処理しても、事業者の手元からは約28万円の現金が純粋に流出します。事業に必要のない機材を購入することは単なる財務体質の悪化を招くだけであり、「実質タダ」「買わなければ損」という言説は論理的破綻をきたしていると分析されます。
4. ハードウェア性能対照検証:Galaxy Z Fold・iPhone 18 Pro 2台持ちとの費用対効果
iPhone Duoの39万9,800円という支出は、競合する代替ハードウェア環境と比較して妥当な投資と言えるのでしょうか。プロフェッショナルの業務効率(ROI)の観点から定量検証を行います。
| デバイス構成 | 導入コスト(税込) | 旧基準(30万円未満) | 新基準(40万円未満) | 携行性・業務効率の特徴 |
|---|---|---|---|---|
| iPhone Duo(512GB) | 399,800円 | × 適用不可(原則償却) | ○ 即時償却可能(残200円) | 1台で大画面と通話を完結。Appleエコシステムとの極めて高い統合性 |
| Galaxy Z Fold系(直近モデル) | 約280,000〜298,000円 | ○ ギリギリ適用可能 | ○ 余裕で即時償却可能 | Android特有のマルチウィンドウ機能。価格面で約10万円の優位性 |
| iPhone 18 Pro + iPad mini 2台持ち | 約280,000円(合算) | ○ 個別判定により適用可 | ○ 個別判定により適用可 | 物理的に2台の携行が必要。バッテリーは分散可能だが荷物重量が増加 |
4-1. 対抗馬Galaxy Z Foldシリーズ(約28万〜30万円)との損得勘定
フォルダブル市場の先行者であるサムスンのGalaxy Z Fold系統は、実売価格が28万〜30万円前後に位置しています。これらは改正前の旧基準(30万円未満)であっても、税抜経理方式を採用することで即時償却が可能でした。iPhone DuoはGalaxyと比較してハードウェア価格が約10万円上乗せされています。
この10万円の価格差を正当化できるか否かは、すでに業務環境がMacやiPadなどのAppleプラットフォームに依存しているかどうかに集約されます。AirDropによる大容量データの瞬時共有、ユニバーサルクリップボード、連携カメラといったエコシステム連係が日々の業務工数を月間数時間削減できると試算される場合、10万円の追加投資は十分に回収可能であると評価されます。
4-2. 「iPhone 18 Pro + iPad mini」2台持ちとの機動性・導入コスト比較
もう一つの現実的な対抗選択肢が、「iPhone 18 Pro(約18万〜20万円)」と「iPad mini(約8万〜10万円)」を個別に調達する「2台持ち」構成です。合計支出額は約28万〜30万円となり、iPhone Duo 1台を調達するよりも約10万円〜12万円のコスト抑制が可能です。さらに、1資産ごとの取得価額が10万円台〜20万円台となるため、税法上の判定においても40万円上限に抵触する懸念が一切ありません。
しかしながら、移動中の電車の車内やクライアント先での立ち話において、カバンからiPadを取り出さずにポケットから取り出した1台を瞬時に7.6インチへ展開し、Apple Pencilで署名や指示図面を記入できる「即応性」という点において、iPhone Duoは2台持ち構成を明確に凌駕します。移動頻度の高いコンサルタントや現場ディレクターにとっては、機動性への投資価値が見出せます。
5. 税務調査で否認されないための「3つの境界線」と徹底リスク検証
iPhone Duo 512GBを即時償却枠で処理しようとする事業者の前に立ち塞がるのが、税務実務上の「3つの厳格な境界線」です。これらを軽視した場合、税務調査において特例適用が全額否認され、追徴課税(過少申告加算税および延滞税)の対象となるリスクがあります。
5-1. 【境界線1】税込経理 vs 税抜経理:免税事業者を襲う「200円の壁」
少額減価償却資産の「40万円未満」という判定基準は、その事業者が採用している「消費税の経理方式(税込経理方式または税抜経理方式)」に完全に連動します。
- 税抜経理方式を採用する課税事業者の場合:
判定基準となる価額は本体の税抜価格「363,454円」となります。上限枠400,000円に対して「36,546円」のマージンが存在するため、適用の可否判定は極めて安全圏にあります。 - 税込経理方式を採用する小規模事業者・免税事業者の場合:
判定基準となる価額は支払総額である「399,800円」となります。上限である400,000円との差額はわずか「200円」です。税法上は「未満(その数値を含まない)」規定であるため、399,800円は法的に40万円未満を満たしていますが、いかなる追加費用も同一資産の取得価額として算入される余地が残されていません。
特に適格請求書発行事業者(インボイス発行事業者)となっていない免税事業者は、自動的に「税込経理方式」が適用されるため、後述するアクセサリ類の購入において致命的な罠に直面することになります。
5-2. 【境界線2】AppleCare+(29,800円)合算による「取得価額超過」トラップ
税務実務の現場で専門家などが注意を促しているのが、「購入時のレシート合算トラップ」です。iPhone Duoを購入する際、ディスプレイ破損リスクに備えて端末保証サービス「AppleCare+(年額29,800円)」や純正保護ケース(約1万円〜1.5万円)を同時にバスケットに入れ、一括決済するケースが多発します。
【危険な合算計算例】
端末本体(512GB):399,800円
AppleCare+(1年分):29,800円
同一伝票の合計支払額:429,600円(40万円枠を29,600円超過)
税務調査において、同一伝票・単一決済で処理された保証費用や初期アクセサリが「端末を利用可能にするために不可欠な付随費用(法人税法施行令第54条等に基づく取得価額の構成要素)」と認定された場合、その資産の取得価額は429,600円と判定されます。その瞬間、40万円未満の要件から完全脱落し、全額即時償却の権利を喪失します。結果として耐用年数10年にわたる分割償却を余儀なくされるという破滅的なシナリオが現実味を帯びます。
5-3. 【境界線3】プライベート併用時の「家事按分」立証責任と客観的基準
個人事業主やフリーランスが最も誤認しやすいのが「全額経費化」の可否です。所得税法第45条(家事関連費)の規定に基づき、プライベート(私用)と事業用の双形態で利用される資産については、事業の遂行上直接必要であった部分を明確に区分(家事按分)できない限り、必要経費への算入は認められません。
仮に休日の動画視聴や私的なメッセージ送受信に利用している端末を「事業専用割合100%」として全額経費計上した場合、税務調査における否認確率は極めて高くなります。客観的根拠に基づく利用割合が「業務60%:私用40%」と算定された場合、初年度に計上可能な経費額は以下の通り限定されます。
399,800円 × 60% = 239,880円(必要経費算入額)
残りの159,920円は「事業主貸(経費外)」として自己負担しなければなりません。「買った金額が丸ごと経費になる」という期待は、事業専用端末として完全隔離しない限り成り立たないのが税務の現実です。
6. デュアルeSIM専用仕様を活用した「事業専用比率100%」立証テクニック
では、現場の事業者が正当かつ合法的に税務リスクを極小化し、iPhone Duoを事業用機材として運用するためにはどのような技術的アプローチが有効なのでしょうか。ハードウェア特性を活用した実戦的ソリューションを解説します。
6-1. 物理SIMトレイ廃止のハードウェア特性と税務エビデンスへの昇華
iPhone Duoにおける「物理SIMトレイ完全廃止・デュアルeSIM専用」というハードウェア仕様は、税務調査対策において強力な武器へと転化させることが可能です。
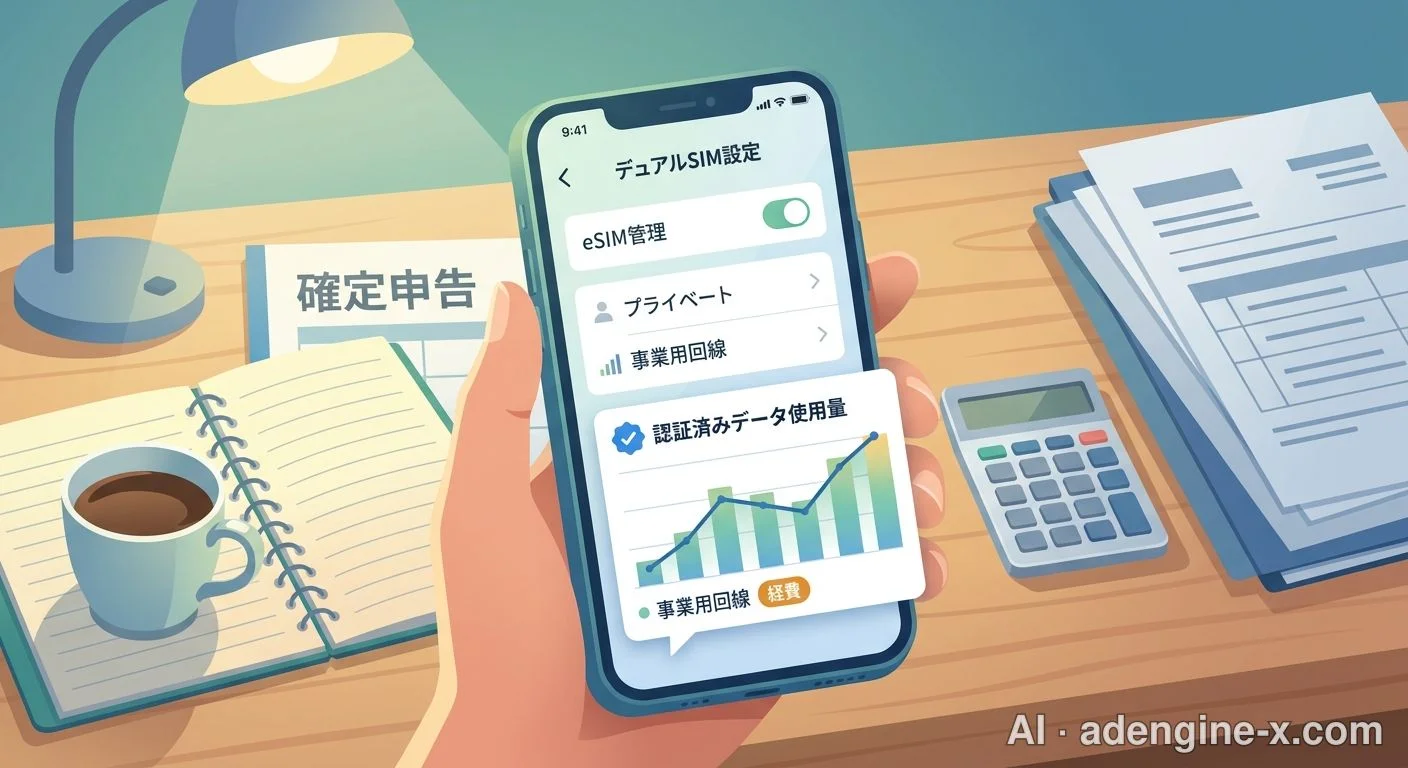
スマートフォンの家事按分において、税務署から最も追及されるポイントは「私用通話・私用通信との混同」です。iPhone Duoでは2系統のeSIMプロファイルを個別に保持し、発信元回線およびデータ通信回線をシステム上で厳密に分離指定することが可能です。
- eSIMプロファイル1(業務専用回線):法人名義または屋号名義で契約した通信キャリアのSIM。名刺、コーポレートサイト、顧客連絡用として登録。
- eSIMプロファイル2(完全分離または不使用):私用通信回線は従来の個人端末(旧iPhone等)に物理的に残し、iPhone Duoには業務専用eSIMのみを単独インストールする。
このように、「通信回線契約そのものが100%事業用名義であること」および「端末設定画面におけるデータ使用量ログ」を保存提示できるように環境を構築すれば、税務調査官に対して「本端末は完全な事業用インフラであり、私的利用の余地が存在しない」ことを客観的証拠(エビデンス)をもって論理的に証明できます。
6-2. 10月23日発売から年末までの「事業供用日」の確定と証拠保全手順
弁護士ドットコム等の法曹系解説でも強調されている通り、少額減価償却資産の特例を適用するための鉄則は、当期の事業年度末(個人事業主であれば2026年12月31日)までに「事業の用に供した(現実に業務で使用を開始した)」という事実の確定です。
発売日である2026年10月23日に入手した場合、年内までの猶予は約2ヶ月存在します。しかし、「人気沸騰によるバックオーダーで年内納品が間に合わなかった場合」や「12月下旬に配送されたものの、多忙を理由に未開封のまま年を越した場合」は、たとえ当期中にクレジットカード決済を完了していても、当年度の損金・経費としては一切認められません。年末の駆け込み購入を行う事業者は、納品受領後直ちに以下の初期設定を行い、タイムスタンプ付きの証拠を保全することが必須となります。
- 業務用アプリケーション(Slack、Chatwork、会計ソフト、Office 365等)のアクティベーション。
- 端末の初期化・業務開始画面のスクリーンショット取得とクラウドラベル保存。
- 業務メールの初回送受信ログ、およびeSIM経由での業務通話履歴の保存。
7. 中小企業経営者・個人事業主のための導入・経理処理完全マニュアル
制度の適法な活用に向け、調達から確定申告・決算申告に至るまでの実務フローを標準化マニュアルとして整理します。現場でのアクションチェックリストとして活用可能です。
7-1. 青色申告決算書・別表十六への記載実務ステップ
特例を適用してiPhone Duoを経費処理する場合、単に会計ソフトで「消耗品費」として入力して終了ではありません。法的に正しい決算書への反映が必要です。
- 会計仕訳の入力(購入時):
勘定科目は原則として「工具器具備品」として資産計上した上で、期末に減価償却費へ全額振り替えるか、実務上認められている「減価償却費 / 未払金」の一括償却仕訳を行います。
※摘要欄には必ず「iPhone Duo 512GB 措法28条の2適用」等の根拠条文を明記します。 - 青色申告決算書「減価償却費の計算」欄の記載(個人の場合):
「資産の種類」に「器具・備品」、「資産の名称」に「iPhone Duo 512GB」と記載し、取得価額に「399,800円」、本年分の償却費に「399,800円(按分時は按分後額)」を記載。「摘要」欄に「措法28の2」と記載します。 - 法人税申告書「別表十六(七)」の作成(法人の場合):
「少額減価償却資産の取得価額の損金算入に関する明細書」において、取得資産の明細、事業供用年月日、取得価額、損金算入額を漏れなく記載して申告書に添付します。
7-2. 年間300万円枠の管理と設備投資ポートフォリオの最適化
少額減価償却資産の特例には、1台あたり40万円未満という基準のほかに、「1事業年度における適用合計額の上限が300万円まで」という総額規制が設けられています。
決算期末の利益調整やDX投資として高額機材を連続導入している企業は、当期累計額の残枠に極めて慎重である必要があります。仮に当期中、すでに高性能MacBook Pro(38万円)を7台導入していた場合、累計取得価額は266万円に達しています。ここにiPhone Duo(39万9,800円)を追加投入すると、合計額は305万9,800円となり、上限300万円を59,800円超過します。
この場合、超過したiPhone Duoについては特例枠に収まらなくなり、原則通り耐用年数にわたる減価償却を強いられることになります。設備投資を実行する前に、必ず当期の特例適用枠残高を試算表上で確認することが必須となります。
8. 市場・政策的影響と今後の展望:超高級端末シフトと税制時限措置の行方
iPhone Duoの登場と税制枠の拡大は、今後のデバイス市場および企業のIT調達戦略にどのような中長期的構造変化をもたらすのか。専門レビューアーの視点から今後の動向を展望します。
8-1. アップルのASP(平均販売単価)戦略と株式市場の冷静な反応
Bloombergの市況報道によれば、iPhone Duo発表直後の米株式市場においてアップル株価は315.34ドル前後とほぼ横ばいで推移しました。この市場の反応は、40万円に迫る超プレミアム端末が出荷台数の大半を占めるボリュームゾーンにはなり得ないことを機関投資家が的確に見抜いているためです。
東洋経済などのアナリスト分析が指摘するように、アップルの狙いは「販売台数の最大化」ではなく、「平均販売単価(ASP)の引き上げ」と「プレミアム層の囲い込み」にあります。iPhone Duoは、スマートフォンとタブレットの境界を融解させ、ハイエンドクリエイターや企業幹部のARPU(1ユーザーあたり平均売上)を押し上げるための象徴的フラッグシップと位置づけられます。
8-2. 租税特別措置法の時限立法リスクと「今すぐ買うべきか」の最終判断
最後に留意すべき政策的視点は、「少額減価償却資産の特例は恒久的な法律ではない」という事実です。本特例は租税特別措置法に基づく「時限立法」であり、通常2年ごとの税制改正プロセスの中で延長・改廃が審議されます。
2026年4月に40万円枠へと拡充された背景には企業の設備投資支援がありますが、仮に「40万円前後の高額スマートフォンを用いた過度な節税買い」が社会的な租税回避現象として問題視された場合、将来の税制改正において「通信端末機器等の除外」や「要件の再厳格化」へと舵が切られるリスクも否定できません。
【専門アナリストによる行動判定基準】
◆「今すぐ導入すべき」事業者:
現実に外出先での図面確認、契約書サイン、マルチタスク作業が日常化しており、かつ当期の業績が堅調で、青色申告の適正な要件を備えている事業者。本体単体のみを個別決済し、年内に事業供用することで、最大の生産性向上と合法的な即時償却メリットを享受できます。
◆「見送るべき」事業者:
「全額経費になるから実質タダ」という感覚で衝動買いを検討している事業者、または私用利用がメインで客観的な家事按分比率を提示できない事業者には注意が必要です。手元現金の純流出を招くだけであり、税務調査リスクに対する脆弱性から見て、導入は推奨されません。
※免責事項:本記事に記載された税制上の数値および解釈は、2026年度税制改正および公表データを基にした一般的な分析・シミュレーションです。具体的な資産の取得価額判定、家事按分比率の妥当性、および決算申告における個別判断については、所轄税務署への事前照会、顧問税理士の専門指導、ならびに国税庁の最新公式通達を必ず優先してください。
ℹ️ この記事はAIツールの支援を受けて下書きを作成し、公開前に人が確認・修正しました。 · 元記事: AdEngine-X
この作成者の他の記事
Tesla Racial Bias Trial: 2026 Parent Guide on Cars & Stock
🇺🇸 English (영어) · 마샬팀장 · 9/21/2026
奥多摩森林セラピー完全分析|駅から5分の大渓谷とクラフトビールで自律神経を整える週末ごほうびルート【実測データ検証】
🇯🇵 日本語 (일본어) · 마샬팀장 · 2026/9/21
공무원 초과근무 1일 4시간 상한 폐지, 2026년 달라진 인정 기준과 수당 신청 가이드
🇰🇷 한국어 · 생활정보 데스크 · 2026. 9. 20.
Signet Jewelers (SIG) Stock Analysis: $1 Billion Credit Deal & Q2 Profit Turnaround Explained
🇺🇸 English (영어) · Finance Desk · 9/20/2026
📚 参考資料
このリストには、AIが作成時に参考にした検索資料と、事実確認の過程で照合した公共データの出典が併せて含まれる場合があります。引用・再利用の際は原出典をご確認ください。
コメント0件
コメントを読み込んでいます...