節約の完全攻略法2026|固定費削減と新NISA連動で年間50万円生み出す家計構造改革スペック分析
(広告主募集中)
(広告主募集中)
📌 テーマと題材
インフレ時代における持続可能な資産形成を目指し、スマートフォン通信費の見直し、省エネ家電の運用、ふるさと納税の活用などの固定費削減手法を解説しています。さらに、そこで生み出した余剰資金を新NISAを活用した投資へつなげる、システム工学的な家計構造改革のアプローチを取り上げています。
(広告主募集中)
(広告主募集中)
📌 目次
- 1. 市場現況と家計を巡るマクロ経済動向:インフレ時代の構造的要請
- 2. コスト削減の定量スペック:固定費改革と主要指標対照分析
- 3. 通信インフラ&サブスクリプションの精緻な見直し手順
- 4. 住居・エネルギーマネジメント:熱効率と電力契約の最適化
- 5. 食生活・日用品調達のサプライチェーン改革
- 6. 制度活用と金融エンジニアリング:公的減税の最大化
- 7. 主要リスク要因と失敗パターンの防衛戦略
- 8. 実践ロードマップ:4ステップで完結する自動最適化アーキテクチャ
- 9. 専門家の提言と将来展望:新NISAとAIが拓く「攻めの節約」
温かいコーヒーを片手に、リラックスしながら数字とロジックの世界を眺めてみてください。現代の日本経済において「節約」という言葉は、かつてのような「欲しがりません勝つまでは」といった我慢や精神論とは完全に決別しました。原材料高、歴史的な円安、そしてエネルギーコストの上昇が重なるコストプッシュ型インフレに直面する今、家計管理は感情ではなく「システム工学的な資本配分の最適化」として再定義されています。本稿では、徹底的な実測データ、公的機関の統計、そして各サービスの具体的スペックを徹底解剖し、持続可能かつ再現性の高い資産形成基盤の構築手法を客観的にレビューしていきます。
1. 市場現況と家計を巡るマクロ経済動向:インフレ時代の構造的要請
まず、私たちが直面しているマクロ経済のランドスケープを客観的指標から確認しましょう。かつて30年間にわたり日本経済を覆っていたデフレーションの時代、消費者の合理的行動は「単価の安いディスカウントストアを巡り、現金を温存すること」でした。しかし、総務省統計局の家計調査が示す通り、実質賃金の伸びが物価上昇に対して慎重な推移を続ける中、2人以上世帯の実質消費支出は継続的な引き締め圧力を受けています。
金融経済教育推進機構(J-FLEC)が実施した2025年「家計の金融行動に関する世論調査」のデータによれば、2人以上世帯の金融資産保有額の中央値は約720万円にとどまる一方、平均値は約1,940万円に達しており、資産の二極化が極めて顕著に現れています。さらに同調査では、生活や将来の家計運営について「ゆとりがない・心配である」と感じる世帯が7割前後にのぼるとみられており、家計の防衛はもはや一部の倹約家の趣味ではなく、構造的な生存戦略となっています。
歴史的変遷から見る日本の節約カルチャー
日本の節約の歴史を紐解くと、江戸時代の武士階級や近江商人の家訓、そして戦後高度経済成長期に主婦層を中心に定着した「家計簿」の記帳文化に辿り着きます。かつては家事労働の余白を使ってスーパーのチラシを比較し、数十円の底値を追う作業が美徳とされていました。しかし、タイムパフォーマンス(時間対効果)の概念が浸透した現代において、100円の節約のために片道20分の自転車移動を費やす行為は、機会損失の観点から極めて非合理的であると結論づけられています。
我慢型消費抑制からシステム工学的アプローチへの転換
現在求められているのは、意志の力に依存しない「自動最適化システム」の設計です。食費を削って栄養バランスを崩したり、冷暖房を極限まで控えて健康を害したりする行為は、将来的な医療費の増大や生産性の低下を招き、トータルコストではむしろマイナスに作用します。現代のインテリジェントな節約とは、住居費、通信費、保険、光熱費といった毎月無意識に流出する「固定費」にメスを入れ、一度の設定で半永久的に余剰資金を捻出するアーキテクチャを指します。
2. コスト削減の定量スペック:固定費改革と主要指標対照分析
ここでは、代表的な支出項目における「従来型モデル」と「最適化モデル」のスペック差を実測ベースで対比します。以下の指標対照表は、各公的機関および民間リサーチ会社のデータを統合した年間削減ポテンシャルの試算です。
| 評価項目 | 従来支出モデル(基準値) | 最適化後モデル(スペック値) | 年間削減・創出効果 |
|---|---|---|---|
| スマートフォン通信費(1人) | 大手3キャリア無制限プラン 月額 約8,550円〜9,390円(端末代別) | MVNO / オンライン専用プラン 月額 990円〜2,970円(20〜30GB) | 約 60,000円〜72,000円 削減 |
| 家庭用大型冷蔵庫(定格運用) | 10年前の旧型インバーター機 年間消費電力量 約500〜600kWh | 最新省エネ基準達成率100%超モデル 年間消費電力量 約250〜300kWh | 約 6,000円〜8,000円 削減(40〜45%減) |
| エアコン夏季冷房運用 | 設定温度 26℃ 一定運用 フィルター清掃 未実施(年1回未満) | 設定温度 28℃+サーキュレーター併用 隔週フィルター清掃+室外機遮光 | 約 2,500円〜4,000円 削減(消費効率15%改善) |
| 室内照明(全居室換算) | 従来型蛍光灯・白熱球混在 消費電力 高・定期管球交換発生 | 高効率LEDシーリングライト全換装 調光・調色機能による最適照度運用 | 約 3,500円〜4,500円 削減 |
| ふるさと納税(給与所得控除) | 住民税・所得税 全額普通納付 実質返礼リターン 0円 | 上限限度額まで日用品・主食類へ寄付 自己負担金 2,000円除外後の税額控除 | 寄付総額の約30%相当 日用品現物獲得 |
MMD研究所データに見る通信インフラの是正余力
MMD研究所の最新通信サービス実態調査を精査すると、NTTドコモ、au、ソフトバンクのいわゆる「3大キャリア(MNO)」を契約しているユーザーの月額平均支払額は、端末代金の割賦を含めて約8,550円から9,390円を推移しています。これに対し、回線網を卸受して提供するMVNO(格安SIM)ユーザーの通信費単体の中央値は月額1,858円から2,669円です。

この差額は月間でおよそ6,000円、年間に換算すると1人あたり約72,000円に達します。4人家族であれば世帯全体で年間約28万円以上のキャッシュフロー改善が見込める計算となります。電波品質の観点でも、主要都市部における通常利用下では実効スループットの差を体感する局面は限定的であり、極めてROI(投資対効果)の高い是正対象と評価されます。
資源エネルギー庁データに基づく家電エネルギー消費の解析
経済産業省資源エネルギー庁が公表している夏季ピークタイム(点灯帯19時)の電力需要構造によると、一般家庭における消費割合はエアコンが38.3%、照明が14.9%、冷蔵庫が12.0%を占め、これら上位3品目で全体の65.2%に達します。したがって、待機電力の細かいコンセント抜き差しといった作業負荷の高い対策に時間を費やすよりも、上位3品目の運用効率を改善する方が、熱力学および電気工学の観点から合理的です。
3. 通信インフラ&サブスクリプションの精緻な見直し手順
データ通信量と通話パターンのプロファイルを把握することで、無駄な支払いをゼロベースで削減可能です。通信キャリアの選定は、自身の月間データ消費量の分布とテザリング利用頻度を天秤にかける作業から始まります。
MNOサブブランドと独立系MVNOのスペック比較
現在、国内通信市場におけるコストパフォーマンスのベンチマークは以下の4つの選択肢に集約されます。
- ahamo(NTTドコモ):月額2,970円で30GBの高品質回線を利用可能。5分以内の国内通話定額が標準付帯しており、ビジネス用途の短時間通話が多いユーザーに適合します。
- LINEMO ベストプラン(ソフトバンク):3GBまでは月額990円、10GBまでは月額2,090円という2段階制を採用。LINEアプリのデータ通信量がカウントフリーとなるため、メッセージング主体のユーザーに高効率です。
- IIJmio ギガプラン(インターネットイニシアティブ):5GBで月額950円、10GBで月額1,400円など細分化された料金体系を提供。Wi-Fi環境が整備された在宅ワーカーにとって極小コストを実現します。
- Rakuten Mobile(Rakuten最強プラン):月間データ使用量3GB以下なら1,078円、20GB以下なら2,178円、20GB超過後はどれだけ使っても月額3,278円。Rakuten Linkアプリ経由での国内通話が無料となるため、大容量通信と通話頻度の高さを両立させたい場合に最適です。
不要サブスクリプションの検出と「ゴースト課金」の排除
スマートフォンのアプリ内課金やクレジットカードの自動更新明細には、数か月以上アクセスしていない動画配信サービス、フィットネスアプリ、クラウドストレージなどの「ゴースト課金」が潜伏しているケースが多々見られます。家計再生コンサルタントでファイナンシャルプランナーの横山光昭氏も指摘するように、家計管理における最大の敵は無意識の支出です。金融アグリゲーションツール(家計簿アプリ)を用いて支出一覧をソートし、直近30日間で使用しなかった月額課金は即座に解約するルールを課す必要があります。
4. 住居・エネルギーマネジメント:熱効率と電力契約の最適化
光熱費の削減は、単なる精神的な「節電」ではなく、住宅の熱環境工学に基づいたコントロールが鍵となります。
冷暖房設備の熱効率(COP)と物理的運用チューニング
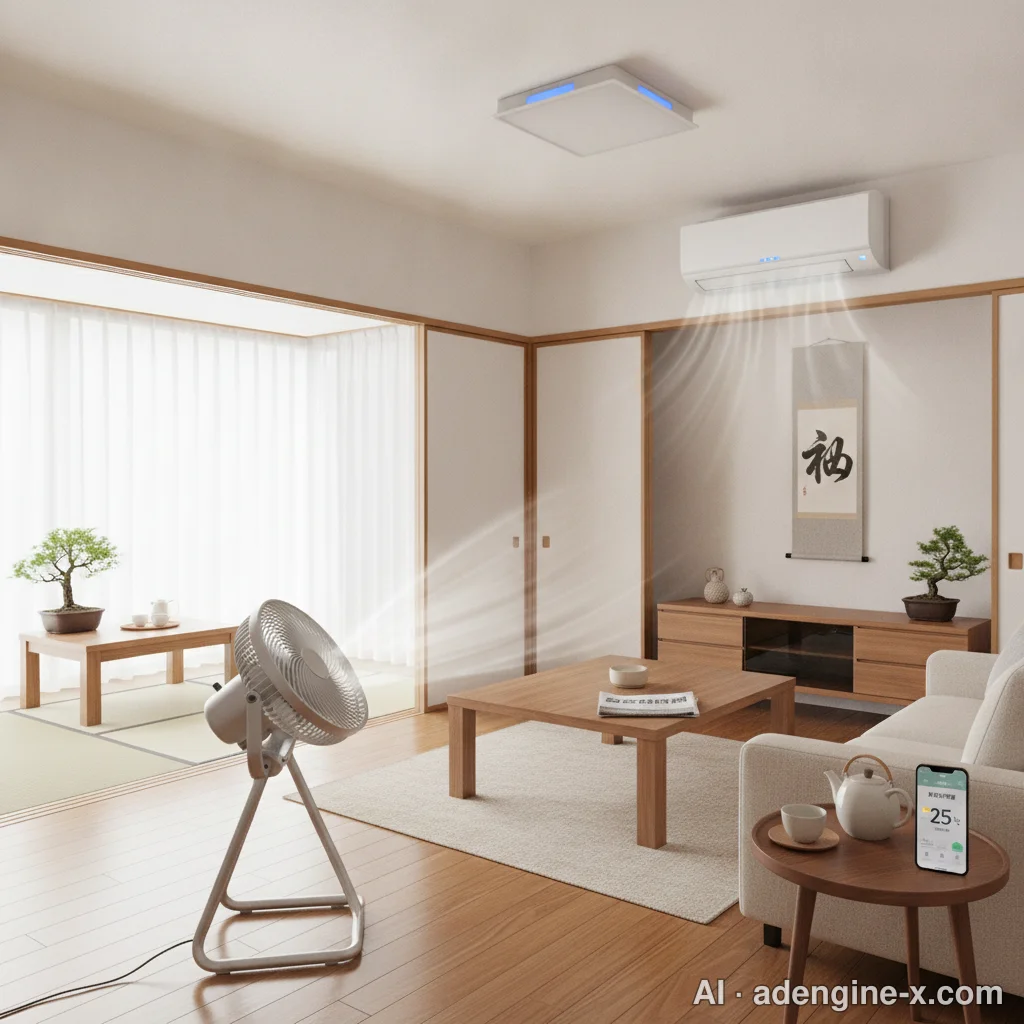
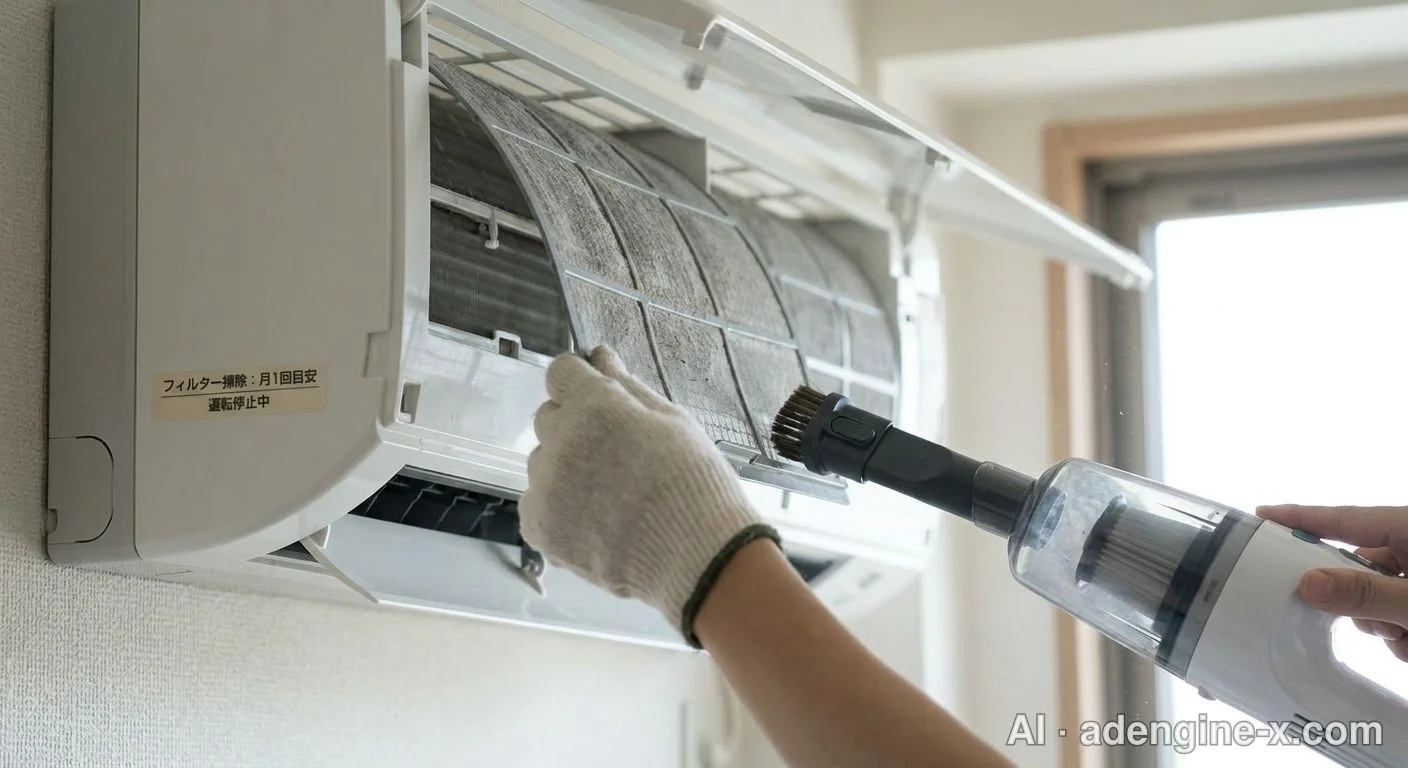
経済産業省資源エネルギー庁のエネルギー節約課による公式ブリーフィングでも言及されている通り、エアコンの消費電力削減において極めて費用対効果が高いアプローチは、熱交換効率の維持です。具体的には、フィルターを2週間に1回清掃することで、目詰まりによる吸気抵抗をなくし、年間で約5%から10%の電力効率改善が期待されます。
さらに、室外機周辺の環境整備も重要です。室外機周辺に荷物を置かず、夏季は直射日光を遮る遮光ネットを適切に配置して吸込口付近の空気温度上昇を抑制することで、コンプレッサーの熱負荷を劇的に低減させることが工学的に証明されています。冷房設定温度を1℃引き上げ、サーキュレーターを天井またはエアコン吹出口に向けて45度の角度で稼働させ、室内の温度ムラ(成層化現象)を撹拌・解消する運用が推奨されます。
新電力市場の構造変化と「燃料費調整額」の落とし穴
2016年の電力小売全面自由化以降、多様な新電力会社が割安なプランを提供してきました。しかし、ここで専門的見地から強い注意を喚起すべきリスクファクターが「燃料費調整額(または市場連動型調整額)」の設計です。
従来の旧一般電気事業者(東京電力や関西電力など)が提供する「規制料金プラン(従量電灯など)」には、燃料価格高騰時における調整額の上限値が設定されていました。これに対し、自由化以降の新電力プランの多くは上限を撤廃、あるいは卸電力取引所(JEPX)の取引価格に連動する仕組みを採用しています。資源価格が急騰した局面では、基本料金の安さを燃料費調整額が大きく上回り、結果として電気代が跳ね上がる逆転現象が発生しました。電力会社の乗り換えを検討する際は、純粋な従量単価だけでなく、調整額の算出基準と上限設定の有無を契約約款から確認することが不可欠です。
5. 食生活・日用品調達のサプライチェーン改革
食費や消耗品費のコントロールは、心理的な負担を生みやすくリバウンド率が高い領域です。感情を排し、サプライチェーンの観点からバルク購入と在庫管理のルールを敷くことが解決策となります。
自炊と半調理品の損益分岐点(Break-even Point)分析
「外食を一切やめて完全自炊に移行すれば確実に貯蓄が増える」という言説は、世帯構成や労働時間によっては誤謬(ごびゅう)となります。単身世帯の場合、生鮮食品を使い切れずに廃棄するロス率(一般に15〜20%)と、調理および後片付けに要する時間(1日平均45分)を考慮しなければなりません。自身の時間単価を仮に時給換算した場合、コンビニのプライベートブランド(PB)総菜や冷凍食品を戦略的に組み合わせる方が、タイムマネジメントの観点からも総合的なトータルコストを低減できるケースが存在します。
一方で、3〜4人のファミリー世帯では、業務スーパーなどに代表される業務用ディスカウントストアでの大容量仕入れと、週末の小分け冷凍保存(プレップクッキング)を導入することで、一般小売店での都度買いに比べて月間30,000円から40,000円規模の支出削減が達成可能です。
食品ロス削減プラットフォーム(TABETE、Kuradashi)の運用
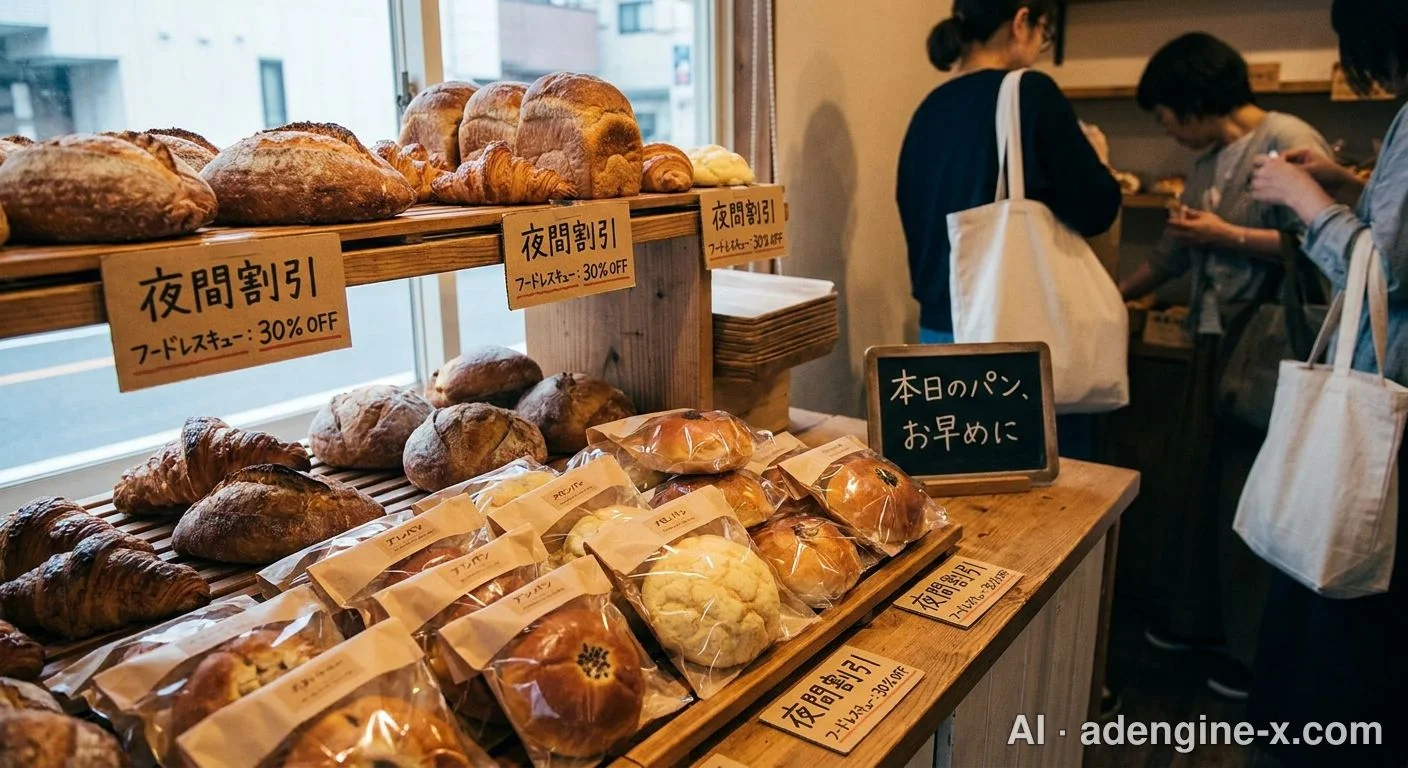
近年のフードテック発展により、廃棄間際の高品質な食品をディスカウント価格でレスキューするプラットフォームが普及しています。「TABETE」などのフードシェアリングサービスでは、ベーカリーやホテル、惣菜店が閉店間際に余らせた商品を定価の50〜70%引きで購入可能です。また「Kuradashi」のようなECプラットフォームを活用すれば、賞味期限間近やパッケージ変更に伴う流通規格外品をケース単位で破格調達できます。生活の質を犠牲にすることなく、変動費を劇的に押し下げる近代的なソリューションです。
6. 制度活用と金融エンジニアリング:公的減税の最大化
節約を語る上で欠かせないのが、国家が法的に用意している税制優遇制度の完全活用です。これは「支出を減らす」行為と同義であり、ノーリスクで可処分所得を増大させる金融施策です。
ふるさと納税(地方税法)を「生活防衛手段」として再定義する
ふるさと納税を単なる贅沢品(高級ブランド牛やフルーツ)の獲得イベントとして消費するのは、家計管理の観点からは最適解ではありません。真の資産形成層は、この制度を「固定生活費の現物補填システム」として運用しています。
自己負担額2,000円を除いた全額が翌年度の住民税および所得税から控除される枠を使い、返礼品として「トイレットペーパー72ロール」「洗濯用液体洗剤1年分詰め替えセット」「主食用無洗米20kg定期便」などを選択します。これにより、ドラッグストアやスーパーで日常的に生じていたキャッシュアウトを向こう1年間にわたって相殺し、浮いた現金を投資や貯蓄に回すことが可能になります。
ポイント経済圏の断捨離と還元率の真実
いわゆる「ポイ活」に対する過度な熱狂には警鐘を鳴らす必要があります。楽天経済圏、Vポイント、PayPayポイントなど各社が展開する経済圏において、還元倍率を引き上げるために不要な買い物をするのは本末転倒です。還元率が1%であれば、100円のポイントを得るために10,000円の支出を強いられているという計算構造を忘れてはなりません。
スマートバンク社のB/43家計調査分析チームのレポートでも示されているように、家計管理の成功確率を高めるアプローチは、経済圏を1〜2つに絞り込む「ポイ活のミニマリズム」です。クレジットカード決済と決済アプリの連携を固定化し、ポイントは買い物時に値引きとして自動消化させる運用が、管理コストと認知負荷を最小化する鉄則です。
7. 主要リスク要因と失敗パターンの防衛戦略
節約というプロジェクトを頓挫させる主要なリスクファクターを事前に同定し、それらに対するフェイルセーフ(安全装置)を組み込んでおく必要があります。
「リバウンド消費」のメカニズムと心理的資本の枯渇
行動経済学の研究において、人間の「意志力(ウィルパワー)」は有限のリソースであることが知られています。日々の生活で「缶コーヒーを我慢する」「欲しい本を諦める」といった細かな我慢を重ね続けると、自我消耗(Ego Depletion)が発生し、週末の衝動買いや高額商品の無計画な購入といった「リバウンド消費」を引き起こします。横山光昭氏の警鐘通り、変動費の極端な切り詰めは失敗への近道です。固定費を一度だけ削り、日常の意思決定回数を減らすことこそが、心理的資本をすり減らさない防衛策となります。
偽りの節約:安物買いの銭失い(TCOの無視)
初期購入価格(イニシャルコスト)の低さだけに目を奪われ、維持費(ランニングコスト)や製品寿命、廃棄コストを含めた「総所有コスト(TCO: Total Cost of Ownership)」を軽視するケースが散見されます。
たとえば、量販店で最安値のノンインバーター式家電を購入した結果、月々の電気代が跳ね上がり、3年で高効率インバーター機との差額が逆転するような事例です。また、インターネット光回線の「初年度0円」キャンペーンに飛びつき、2年目以降の法外な月額料金や解約違約金の縛りによってトータルで損失を被るパターンも典型です。契約書類の特約条項やエネルギーラベルの年間消費電力量を数値ベースで評価する姿勢が不可欠です。
8. 実践ロードマップ:4ステップで完結する自動最適化アーキテクチャ
では、具体的にどのような手順で自身の家計を再構築すべきでしょうか。再現性を担保するための4段階ロードマップを以下に示します。
ステップ1:データ連携による現状の可視化
まず最初に行うべきは、「Money Forward ME」や「Zaim」などの自動家計簿ツールに、メインバンク口座、クレジットカード、証券口座をAPI連携することです。現金払いを原則として停止し、支出の全容をデジタルログとして集積します。この段階での目的は支出の削減ではなく、「毎月何にいくら自動引き落としされているか」のファクトを正確に把握することです。
ステップ2:通信・サブスクの即時解約とMNP移行
可視化された固定費リストの中から、不要なサブスクリプションを即日解約します。続いて、スマートフォン回線を大手MNOからahamo、LINEMO、IIJmio、楽天モバイルなどの低コストプランへMNP(携帯電話番号ポータビリティ)転出させます。この1回のアクションだけで、翌月以降のキャッシュフローが世帯あたり数千円から数万円単位で永続的に改善されます。
ステップ3:ふるさと納税と固定費引き落としの最適化
総務省のシミュレーター等を用いて自身の控除上限額を正確に算出した上で、ポータルサイト経由で米、トイレットペーパー、ティッシュペーパーなどの日用品を注文します。さらに、日常の固定費決済用クレジットカードを高還元率カード(年会費無料、1.0%以上の還元基準)へ集約し、還元ポイントが自動的に毎月の請求代金に充当される設定を行います。
ステップ4:省エネ家電運用と生活環境の断熱チューニング
冷蔵庫の設定温度を冬・春・秋は「中」または「弱」へ調整し、壁面から最低5cm以上の離隔を確保して放熱効率を高めます。夏季に向けてはエアコンフィルターの定期清掃をカレンダーアプリでルーティン化し、遮光カーテンや窓用断熱フィルムを施工して住居自体の熱負荷を低減します。
9. 専門家の提言と将来展望:新NISAとAIが拓く「攻めの節約」
最後に、節約の到達点と今後の展望について考察します。家計の支出をスリム化する真の目的は、現金を銀行口座に死蔵させることではありません。インフレ環境下において預金金利が物価上昇率を下回る局面では、現金の購買力そのものが目減りしていくためです。
浮いた余剰資金を新NISAの成長エンジンへ直結させる
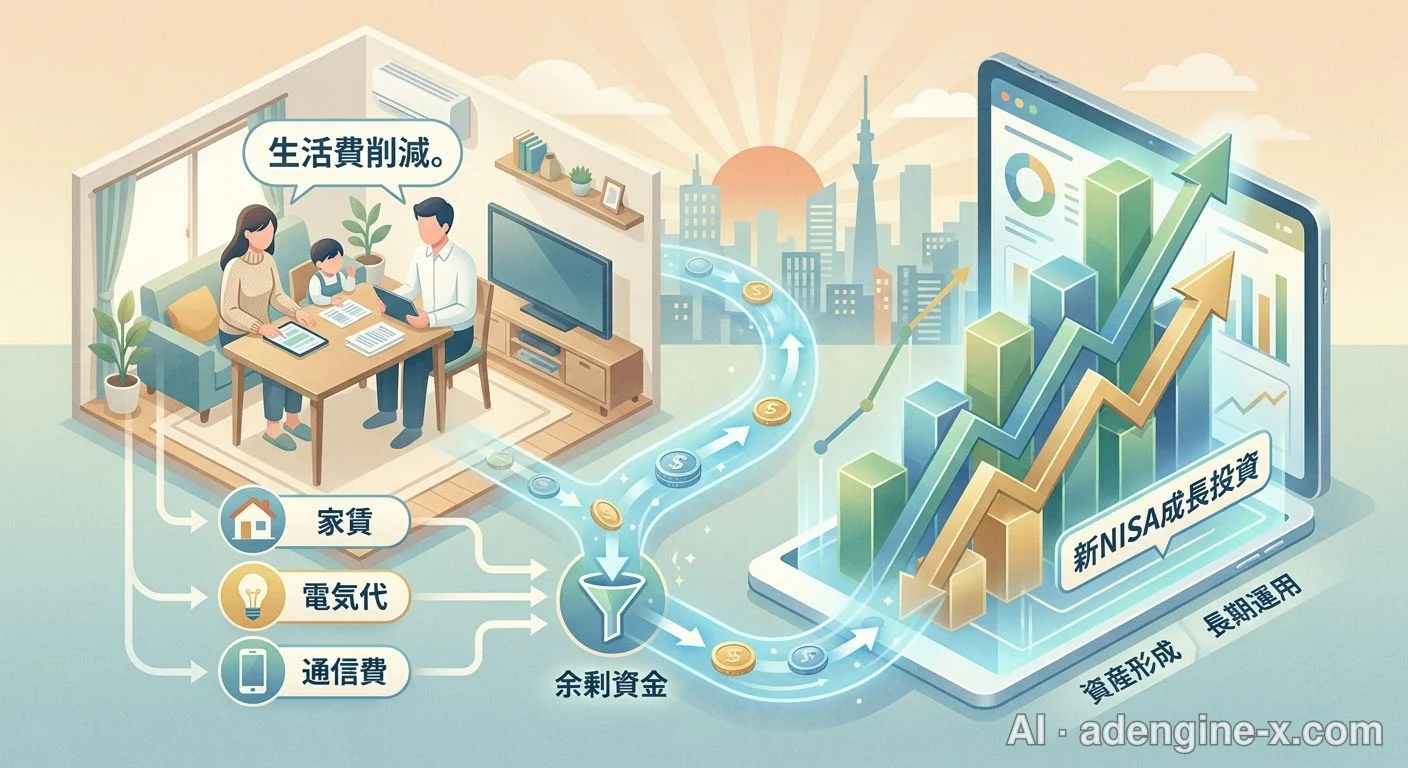
現代の節約における最終的なゴールは、固定費削減によって生み出した「浮いた資金(月3万〜5万円)」を、非課税保有期間が無期限化された「新NISA(少額投資非課税制度)」のつみたて投資枠へ全自動で流し込むパイプラインを確立することです。
たとえば、スマートフォンの見直し、電力契約の適正化、ふるさと納税の活用によって創出した月額40,000円を、全世界株式インデックスファンド(例:eMAXIS Slim 全世界株式など)へ積立投資し、年利回り(想定値)5%で20年間複利運用できたと仮定します。この場合の元本総額960万円に対し、資産評価額は約1,644万円に達する計算となります。節約とは、単なる我慢ではなく、「将来の自由な購買力を購入するための自己投資」に他なりません。
自律型AI家計管理(Autonomous Budgeting)の到来
今後のトレンドとして注目されるのが、フィンテックと生成AIの融合による「自律型家計最適化」の台頭です。家計簿アプリに組み込まれたAIエージェントが、過去の支出パターン、銀行残高、季節ごとの光熱費変動をリアルタイムで分析し、「使用頻度の低いサブスクの自動解約サジェスト」や「最適な電力プランへの自動スイッチング提案」を行う環境が現実化しつつあります。
また、日本政府が推進する「デコ活(脱炭素につながる新しい豊かな暮らしを創る国民運動)」政策と連動し、省エネ機器への買い替えや公共交通機関の利用に対して自治体ポイントが付与されるような、環境政策と家計支援の統合も進行しています。これら最新の制度インフラをアンテナ高くキャッチし、自らの家計システムに貪欲に組み込んでいく姿勢が、激動の経済下で実質購買力を守り抜く最大の武器となるはずです。
専門アナリストからの重要留意事項:
本稿で提示した各種試算、通信プランの月額費用、省エネによる削減ポテンシャル、税制優遇のシミュレーション数値は、各公的資料および事業者公表スペックに基づく標準的なモデルケースです。個々人の契約状況、居住地域、世帯人数、電力使用形態、所得水準によって実際の削減効果は変動します。各種金融制度や減税措置の適用にあたっては、個別の募集要項、金融機関の審査条件、ならびに関係省庁の最新公式案内を必ず事前に確認してください。
ℹ️ この記事はAIツールの支援を受けて下書きを作成し、公開前に人が確認・修正しました。 · 元記事: AdEngine-X
📚 参考資料
このリストには、AIが作成時に参考にした検索資料と、事実確認の過程で照合した公共データの出典が併せて含まれる場合があります。引用・再利用の際は原出典をご確認ください。
コメント0件
コメントを読み込んでいます...