私的年金額を8割が知らない現実|退職金はいくら振り込まれるのか?定年前に知るべき引退戦略のすべて
(広告主募集中)
(広告主募集中)
📌 テーマと題材
本書や統計データをもとに、日本の会社員の8割が定年間際まで把握していないとされる「私的年金」や「退職金」の現実を解説しています。確定給付や確定拠出の仕組み、受給額の減少、再雇用における給与の激減といった課題を取り上げながら、自らの資産や制度を確認し、引退戦略を立てる重要性を伝えています。
(広告主募集中)
(広告主募集中)
📌 目次
- 1. 旅の途上で開いた頁――見知らぬ終着駅と「8割の沈黙」
- 2. 削ぎ落とされていく退職金――数字が物語る失われた30年の軌跡
- 3. 制度の迷宮を解き明かす――知る者と知らざる者を分かつ境界
- 4. 夕暮れのプラットフォームで考える、引退の新しい肖像
旅の途上で開いた頁――見知らぬ終着駅と「8割の沈黙」
晩秋の冷気が車窓のガラスを白く曇らせる頃、私は3泊4日のあてのない旅路に出ていました。地方へと向かう各駅停車の古い座席に身を沈め、揺られながら手元で開いていたのが、東洋経済オンラインに掲載された一本の記事でした。「8割の会社員が定年間際まで自分の『私的年金額』を知らない…あなたの退職時には一体いくら振り込まれるのか?」。その活字を追ううちに、列車が規則正しく刻む車輪の継ぎ目の音が、どこか遠い未来へのカウントダウンのように響いてきたのを覚えています。
旅の鞄に忍ばせていたリタイアメント・アドバイザーの山崎俊輔氏による著書『RETIRE SHIFT 人生100年時代の引退戦略』(東洋経済新報社)の頁を繰りながら、私は現代の給与生活者たちが抱える、ある奇妙な静けさについて思いを巡らせていました。日々の業務に追われ、満員電車に揺られ、定年という漠然とした終着駅を目指してひたすら歩みを進めている私たちですが、いざその改札を出た先に手渡される「切符の精算額」を、実に8割もの人々が把握しないまま歩き続けているという事実です。
秋冷の車窓に重なる、知られざるセカンドキャリアの影
旅の初日、宿場町の古い喫茶店で湯気を立てる珈琲を前にして、私は金融庁が2019年に公表したあの「市場ワーキング・グループ報告書」、いわゆる2,000万円問題の背後に横たわっていた冷徹な構図を回想していました。国民全員に一律に基礎を提供する公的年金という確かな大地の上に、企業や個人がそれぞれの歩幅で築き上げてきたはずの「第二の給与」とも呼ぶべき私的年金。それはかつて、終身雇用という名の揺るぎない約束事のもとで、退職時に大きな塊となって手渡される退職一時金でした。
しかし、低金利が常態化し企業の財務構造が大きく揺らいだ平成の30年間を経て、その姿は確定給付企業年金(DB)や、2001年に導入された確定拠出年金(企業型DC)へと姿を変えました。器が変わっただけではありません。運用と受給の責任が、知らず知らずのうちに個人の両肩へと静かに移し替えられていたのです。それにもかかわらず、多くの現役世代は「会社が何とかしてくれるだろう」という高度成長期の甘やかな残り香の中に、今なお無意識の視線を漂わせています。残余の燃料を知らぬまま夜の海へ船を出すような危うさを抱えながら、日々の平穏を信じ切っている姿が、冷えゆく旅の街並みと重なって見えました。
公の数字と個の無関心――1,749万人が抱える見えない資産
統計というものは、時に詩情を寄せ付けない残酷な真実を浮き彫りにします。企業年金連合会などのデータによれば、確定給付企業年金(DB)と企業型確定拠出年金(企業型DC)を合算した加入者数は、2025年3月末時点で約1,749万人とされています。日本全国で働く全雇用者約6,000万人のうち、およそ3割弱にあたる人々が、この私的年金のセーフティネットの中に身を置いている計算になります。
数字の上では膨大な資産が動いているはずの世界でありながら、なぜこれほどまでに不可視なのでしょうか。その理由は制度の断絶にあります。毎年誕生月に送られてくる「ねんきん定期便」やマイナポータルを開けば、公的年金の見込額はある程度クリアに把握できます。しかし、企業が用意する私的年金の情報は、社内イントラネットの奥深くや、信託銀行の分かりにくいログイン画面の向こう側にひっそりと隔離されているのです。山崎俊輔氏が著書で警鐘を鳴らすように、自らの手で覆いを外さない限り、その数字は決して私たちの日常の視界には入ってこない仕組みになっています。

削ぎ落とされていく退職金――数字が物語る失われた30年の軌跡
旅の2日目、かつて製糸業や木材の集散地として栄えた山間の町を歩きました。苔むした石畳の道沿いに並ぶ重厚な土蔵を眺めながら、私はかつての日本企業が持っていた圧倒的な体力を思わずにはいられませんでした。汗を流して勤め上げれば、誰もが豊かな老後を約束されていた時代。しかし、歴史の頁をめくるように現代の数値を精査していくと、私たちが立っている足場がいかに痩せ細ってきたかが明白になります。
3,000万円から1,896万円へ――縮小する防波堤のリアリティ
厚生労働省が実施している「令和5年就労条件総合調査」を紐解くと、そこには胸を突くような現実が記されています。まず、そもそも退職給付制度(一時金または年金)を設けている企業の割合自体が約75%、およそ4社に3社にとどまるという点です。さらに企業規模による格差は容赦なく、従業員1,000人以上の大企業では90.1%が制度を維持しているのに対し、30人から99人規模の中小企業では70.1%にまで落ち込みます。約3割の中小企業労働者にとっては、退職金という防波堤そのものが最初から存在しないのです。
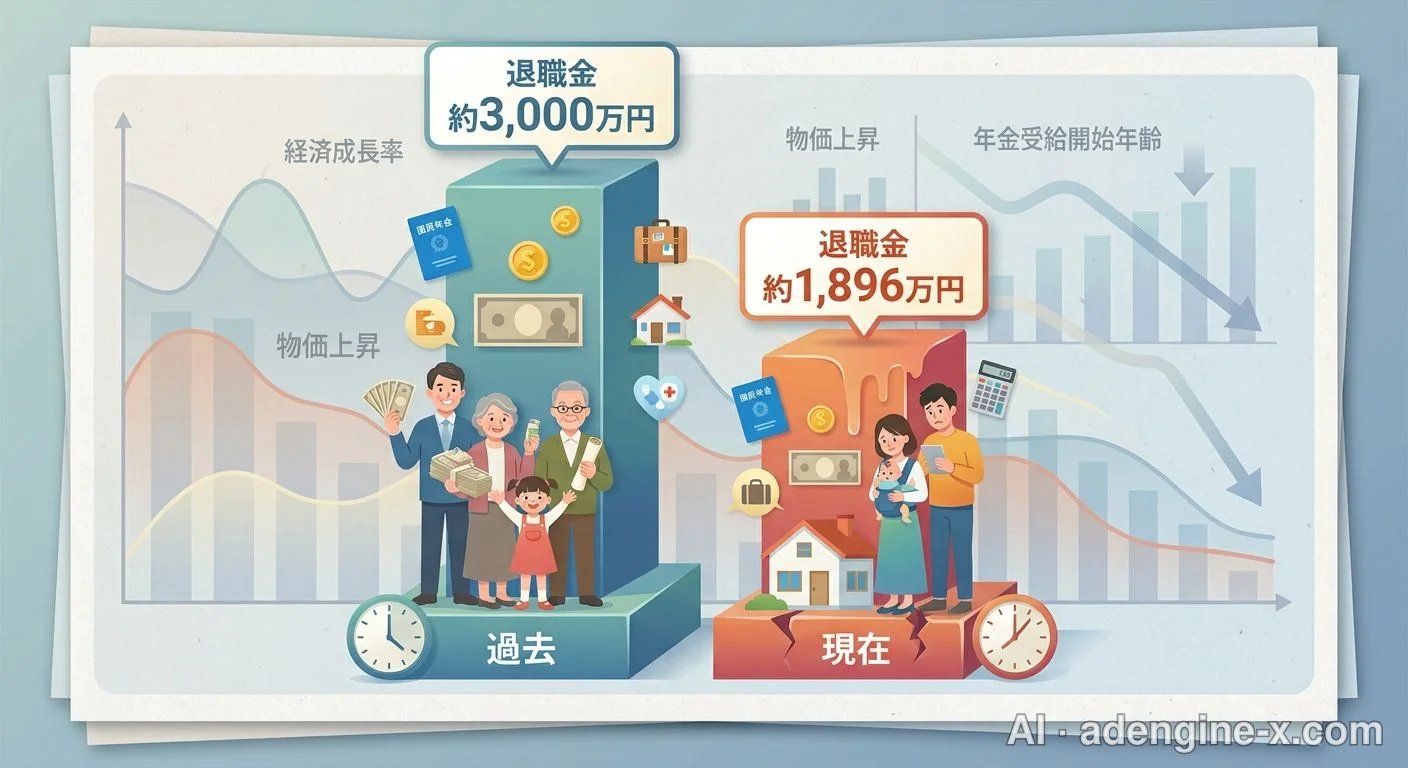
さらに切実なのは、給付額そのものの歴史的な地盤沈下です。大学を卒業し、同一企業に20年以上勤続して定年を迎えた労働者が手にする平均給付額(一時金と年金原資の総計)は、現在約1,896万円となっています。バブルの余熱が残っていた1990年代後半、平均で2,800万円から3,000万円前後を記録していた水準と比較すれば、実額にして約1,000万円、約30%以上も目減りしている計算になります。物価や社会保険料が上昇を続ける一方で、私たちが最後に手にするはずの盾は、音を立てずに削られ続けていたのです。
再雇用という名の断崖――年収44.3%減と変わらぬ業務の隘路
夕暮れ時、地方都市の居酒屋のカウンターの片隅で、地元で働く年配のサラリーマンたちの低い話し声に耳を傾けていました。定年という言葉の響きは、単なる職務の終了ではなく、生活水準の急変を伴う深いクレバスを意味しています。
パーソル総合研究所が実施したシニア層の就労追跡調査によると、60歳の定年を迎えた後に同一企業などで再雇用された会社員の年収減少率は、平均で約44.3%減という極めて険しい谷を刻んでいます。昨日までの給与が、翌日にはほぼ半減するという現実。それにもかかわらず、回答者の半数以上が「従事する職務内容や背負う責任は、定年前とほぼ同等である」と答えています。この経済的・精神的な落差を埋めるためのクッションとして、本来は私的年金が機能しなければならないはずですが、その残高を知らぬまま断崖に足を踏み入れた人々は、激しい戸惑いと焦燥の渦に呑まれることになります。
制度の迷宮を解き明かす――知る者と知らざる者を分かつ境界
旅の3日目の朝、木造旅館の縁側からしとしとと降り続く雨を眺めていました。雨粒が庭石を濡らす静寂の中で、私は持参したノートを取り出し、私的年金という複雑怪奇な迷宮の構造を整理してみることにしました。知っているか、それとも無関心なままでいるか。その紙一重の違いが、人生の後半戦において数百万円単位の格差となって降りかかってくるのです。
確定給付(DB)と確定拠出(DC)の狭間に眠るデフォルトの罠
まず私たちが理解しなければならないのは、自社が導入している制度の正体です。旧来型の「確定給付企業年金(DB)」であれば、将来受け取る給付額はあらかじめ社内規程によって定められており、資産運用のリスクは企業が背負います。一方、急速に普及した「企業型確定拠出年金(企業型DC)」は、企業が毎月一定の掛金を拠出し、その資金をどの投資信託や定期預金で運用するかは加入者本人の采配に委ねられています。
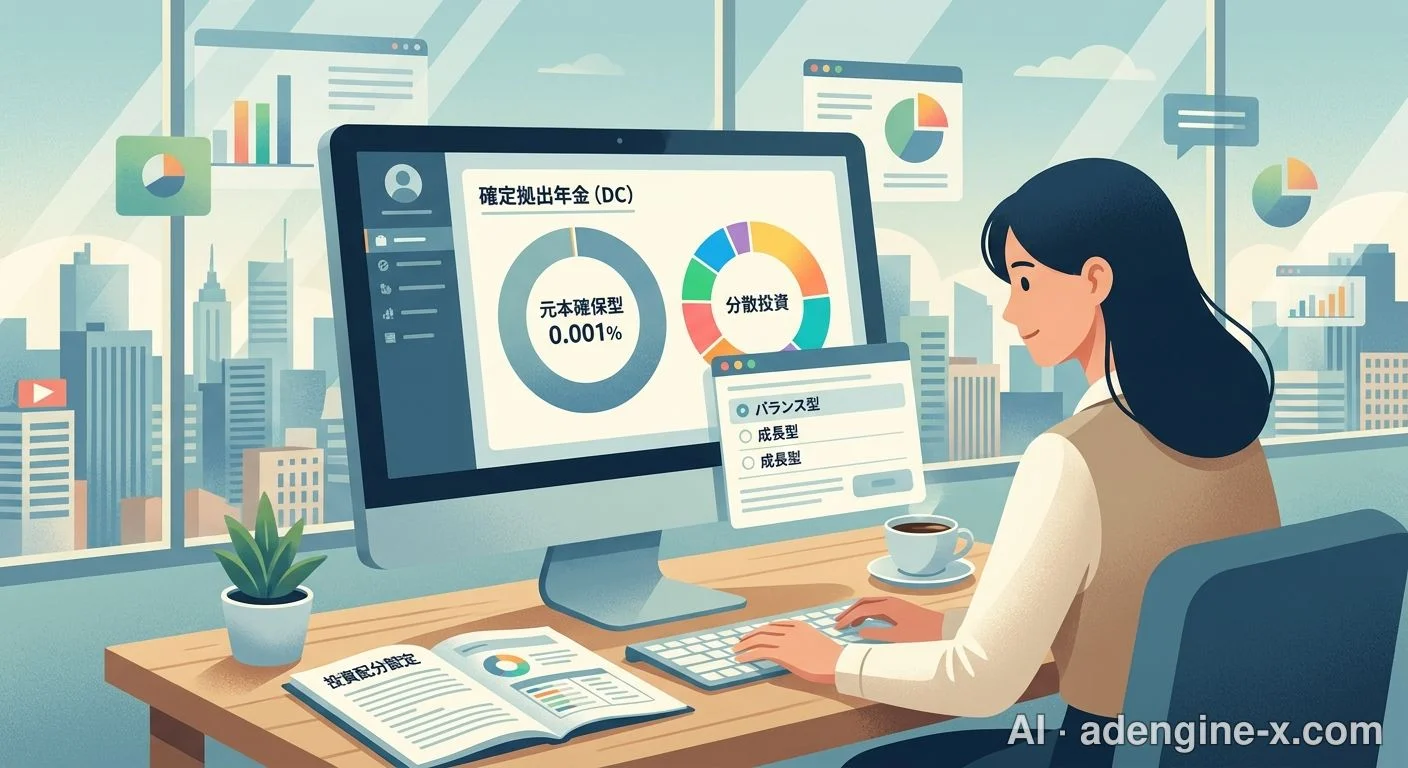
ここに、日本の金融環境が抱えてきた最も深いトラップが潜んでいます。企業型DCが導入された際、自ら運用商品の指図を行わなかった加入者には、労使合意で定められた「指定運用方法(デフォルト商品)」が自動適用されます。多くの日本企業において、このデフォルト商品に指定されていたのは、利率わずか0.001%前後の「元本確保型定期預金」でした。過去20年におよぶ世界的な株式市場の力強い成長を完全に享受できず、実質的なインフレにすら負け続ける口座に、日本全体で数兆円規模の資産が眠り続けてきたという悲喜劇です。ログインIDすら紛失し、通知のハガキを引き出しの奥深くにしまい込んだままの会社員たちは、知らぬ間に機会損失という名の重い代償を払い続けているのです。
一括か分割か――退職所得控除と社会保険料の思わぬ力学
いざ退職の時を迎えた際、私たちは「一時金(一括受取)」か「企業年金(分割受取)」かという二者択一の分岐路に立たされます。ここにも税と社会保障の複雑な罠が張り巡らされています。
一時金受取には、長年の勤続をねぎらうための極めて強力な防具である「退職所得控除」が用意されています。勤続20年以下の期間は1年あたり40万円、20年を超える期間は1年あたり70万円が控除され、さらに残額を2分の1にした上で課税されるという破格の優遇です。しかし、まとまった現金を手にすることで、住宅ローンの完済に充てて手元流動性を失ったり、気の緩みから過度な支出に走ってしまう心理的リスクは無視できません。
一方で、分割して受け取る年金形式は、長期的な生活費の柱として精神的な安心感をもたらします。しかし、これは毎年の「公的年金等控除」の対象となり、他の公的年金や再雇用給与と合算されて雑所得として扱われます。その結果、所得税や住民税が増えるだけでなく、翌年度以降の「国民健康保険料」や「介護保険料」の算定基準を大きく跳ね上げてしまうという手痛い副作用を伴うのです。手取りを最大化するためには、自身の控除枠を精査し、一部を一時金で受け取って非課税枠を使い切り、残りを分割受給するというハイブリッドな設計が求められます。
ねんきん定期便が語らなかったこと――縦割りの壁と自律の必要
なぜ国は、これほど重要な私的年金の情報を「ねんきん定期便」に一元化してくれないのでしょうか。古い喫茶店のマスターに白湯を注いでもらいながら、私は行政の歴史的隘路に思いを馳せました。公的年金を管轄する日本年金機構と、企業年金を統括する信託銀行や生保各社、あるいは企業年金連合会の間には、厳格な縦割りの壁と個人情報保護の境界線が存在してきました。統合されたプラットフォームを構築するためのコストと責任の所在を巡り、議論は遅々として進まなかったのです。
制度が親切に手を差し伸べてくれない以上、私たちは自ら動かなければなりません。自社の提携する記録関連運営管理機関(JIS&TやNRKなど)のWebポータルに自らアクセスし、長らく放置していたパスワードを再発行すること。社内規定の棚から「退職手当規程」をダウンロードし、自分の勤続年数とポイントを照らし合わせること。その地道で泥臭い確認作業こそが、霧に包まれた自らの未来を白日のもとに晒す唯一の手段なのです。
夕暮れのプラットフォームで考える、引退の新しい肖像
旅の最終日、私は帰りの特急列車を待つ夕暮れのプラットフォームに立っていました。暮れなずむ空を見上げながら、リタイアメントをめぐるパラダイムシフトの輪郭を改めて捉え直していました。定年とは、もはや会社から一方的に引かれる終止符ではなく、自分自身の手でデザインする移行期間なのだという静かな確信とともに。
WPP理論が描く中継ぎのリレー――黄金期のマウンドに学ぶ資産防衛
年金政策の議論において近年大きな注目を集める「WPP理論」をご存知でしょうか。名古屋経済大学の谷内陽一教授が提唱したこのフレームワークは、長く働く「Work Longer(W)」、私的年金を取り崩す「Private Pensions(P)」、そして公的年金を繰り下げる「Public Pensions(P)」という3つの頭文字を繋いだものです。
谷内教授は、かつて阪神タイガースの黄金期を支えた強力な救援投手陣、ウィリアムス、藤川球児、久保田智之の3投手が織りなした「JFK」の継投策からこの着想を得たといいます。かつてのように先発完投(終身雇用と60歳の一括退職金)だけに頼るのではなく、60代前半を細く長く働きながら、私的年金を巧みな「中継ぎ投手」として生活費の補填に使い切る。そして、その間に本来の公的年金の受給開始時期を70歳や75歳へと繰り下げていく戦略です。
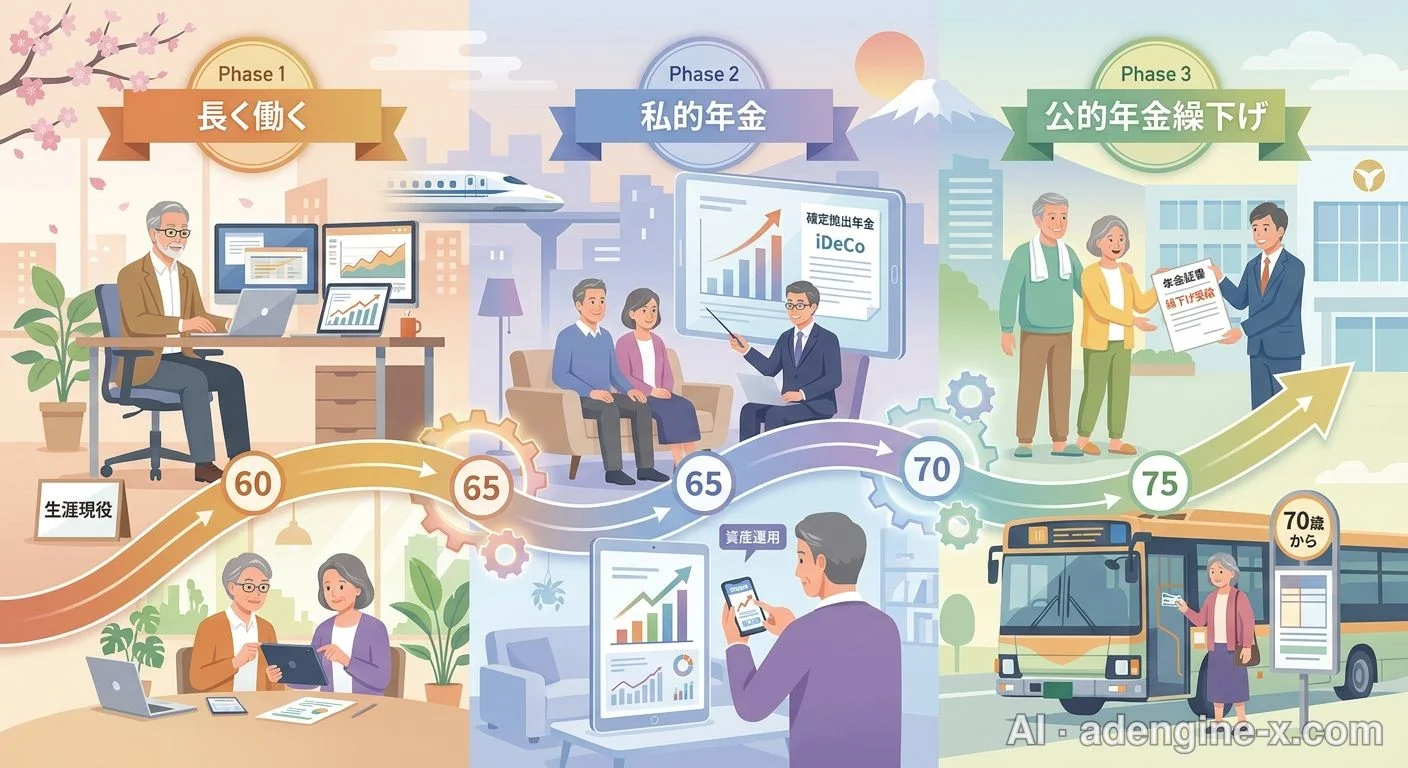
公的年金は、受給を1カ月遅らせるごとに受給額が約0.7%増額されます。70歳まで繰り下げれば約42%、上限の75歳まで繰り下げれば最大約84%(受給額は約1.84倍)という驚異的な伸び率を示します。仮に65歳時点で月額15万円の基礎的試算であれば、75歳受給開始で月額約27万6,000円という、生涯枯渇しない終身年金へと生まれ変わる可能性があります。フィンウェル研究所の野尻哲史氏が提唱する「資産取り崩し技術(デキュムレーション)」の思想とも響き合い、私的年金は単に守るための資産ではなく、公的年金という最強の抑え投手がマウンドに上がるまでの完璧な架け橋として再定義されるのです。
旅の終わりに始める具体的な足取り――規程の奪還からシミュレーションへ
列車が静かにホームに滑り込んできました。座席に腰を落ち着け、ノートを閉じながら、私はこのエッセイを読んでくださった方々に向けて、明日から始められる極めて現実的で実利的なステップを書き残しておこうと考えました。
- 自社の就業規則と退職給付規程の確保:イントラネットの人事ポータルから「退職金規程」「確定拠出年金規程」を入手し、支給基準(最終給与連動かポイント制か)を確認します。
- 運営管理機関へのアクセス:机の引き出しに眠っている通知書を探し出し、JIS&TやNRK等の加入者サイトにログインして現在の資産残高と運用商品(定期預金に偏っていないか)を点検します。
- 公的年金シミュレーターとの突合:厚生労働省が提供する公的年金シミュレーターにスマートフォンでアクセスし、自身の受給予測額を可視化して、私的年金との連結タイムラインを描きます。
- 受取時期と税制の綿密な試算:退職所得控除の枠を計算し、一時金と分割受給の最適なバランスを検討します。特に勤続20年超の優遇見直し論争など、税制の将来的な動向にも注意を払う必要があります。
※なお、税制優遇や社会保障制度、受給要件の具体的な条件については、個別の企業の就業規則や公式案内、金融機関や年金事務所、管轄税務署による最新の公的判断が常に優先されます。将来の資産形成や退職金設計にあたっては、必ず最新の公式窓口で詳細をご確認ください。
民間推計によれば、2035年には日本全体で約384万人もの労働力不足が生じるとされています。定年を65歳以上へと引き上げる企業はすでに3社に1社を超え、やがて定年という概念そのものが歴史の彼方へと融解していくことでしょう。流されるままに8割の沈黙に留まり続けるのか、それとも自らの数字を解き明かし、残された旅路の舵を自分の手で握り直すのか。東京へ向かう列車の窓の外、遠ざかる家々の明かりを眺めながら、私は自分の足元にある数字を、もう一度しっかりと見つめ直そうと決意していました。
ℹ️ この記事はAIツールの支援を受けて下書きを作成し、公開前に人が確認・修正しました。 · 元記事: AdEngine-X
📚 参考資料
このリストには、AIが作成時に参考にした検索資料と、事実確認の過程で照合した公共データの出典が併せて含まれる場合があります。引用・再利用の際は原出典をご確認ください。
コメント0件
コメントを読み込んでいます...