2026年日米利上げでどう動く?FRBと日銀が同時引き締めへ舵を切る理由と資産防衛術7選
(広告主募集中)
(広告主募集中)
📌 テーマと題材
本書は、米FRBと日銀が同時に利上げへと舵を切る「金融引き締めウィーク」を背景に、日米金利差や為替の乱高下が私たちの生活や投資に与える影響を解説しています。主な素材として、米国の消費者物価指数(CPI)や雇用統計、日銀の追加利上げ観測、住宅ローンの返済負担増、新NISAでの投資リスク、そして専門家による実践的な資産防衛策を取り上げています。
(広告主募集中)
(広告主募集中)
📌 目次
- 1. 市場現況&最新指標:世界中の中央銀行が同時に揺れる異例の1週間
- 2. 主要3中銀&市場経済の核心指標対照分析
- 3. 要人発言と権力闘争:ニュースの裏で渦巻くドロドロ劇
- 4. リアルな生活直撃:ネット民の阿鼻叫喚と家計シミュレーション
- 5. 生活者と投資家のための実践的生き残りアクションプラン
- 6. 報道がスルーするニュースの裏側:深すぎる3つのカラクリ
- 7. 専門家が描く未来図:2027年に向けた金利ある世界の歩き方
ねえ聞いて!今週の金融市場、マジでとんでもないことになってるの知ってる?東洋経済オンラインでブルームバーグ発の『金利の動きに注目が集まる1週間…FRBと日銀は利上げの公算、英中銀の利上げはない見込み』ってニュースが出て、投資クラスタも住宅ローンを抱えてる子育て世帯も蜂の巣をつついたような大騒ぎになってるんだよね。
まず結論からハッキリ言っちゃうね。「アメリカの利下げと日本の利上げで日米金利差が縮小して円高に戻る」っていう、これまでみんなが信じ切っていたハッピーシナリオは完全に崩壊したよ!アメリカのインフレ再燃と強すぎる雇用を背景にFRB(米連邦準備制度理事会)が利上げ再開へ傾き、日銀も名目賃金の上昇を盾に追加利上げを断行する構えなの。日米が揃って利上げへ突っ走る一方でイギリス(英中銀・BOE)だけが立ち止まるっていう、まさに世界の中央銀行のパワーバランスが根底からひっくり返る「嵐の中央銀行ウィーク」に突入したわけ。
これが私たちの生活にどう直結するかっていうと、住宅ローンの返済額爆増、新NISAで買ったオルカンやS&P500のハイテク株急落リスク、そして1ドル=160円台を伺う容赦ない為替の乱高下という三重苦なんだよね。普段は「中央銀行の定例会合なんて難しくてパス」ってスルーしてる人でも、今回ばかりは財布直撃だから絶対に他人事じゃないよ。カフェでまったりお茶しながら友達にこっそり裏話を教える感覚で、生々しいデータから永田町・ホワイトハウスの水面下のドロドロ劇、そして今すぐやるべき防衛策まで、余すところなくぜーんぶ暴露しちゃうね!
1. 市場現況&最新指標:世界中の中央銀行が同時に揺れる異例の1週間
今回の事案がなんでここまで世界中の投資家をパニックに陥れているのか、まずはその歴史的な背景と足元の異様な空気感から整理してみようよ。今週って、世界のマネーフローを牛耳る三大中央銀行(米FRB・日銀・英中銀)の金融政策決定が、たった数日間のうちにギュギュッと凝縮されてる超過密スケジュールなんだよね。
歴史的ロードマップの崩壊と「逆金融相場」の足音
これまでの市場の共通認識(コンセンサス)ってさ、「アメリカはインフレが落ち着いたから順調に利下げを進め、日本は長年のデフレから脱却してゆっくり金利を上げていく」ってストーリーだったじゃない?そうすれば自然と日米の金利差がギュッと縮まって、歴史的な円安も140円台とか130円台へ落ち着いていくだろう…ってみんながタカをくくってたわけ。
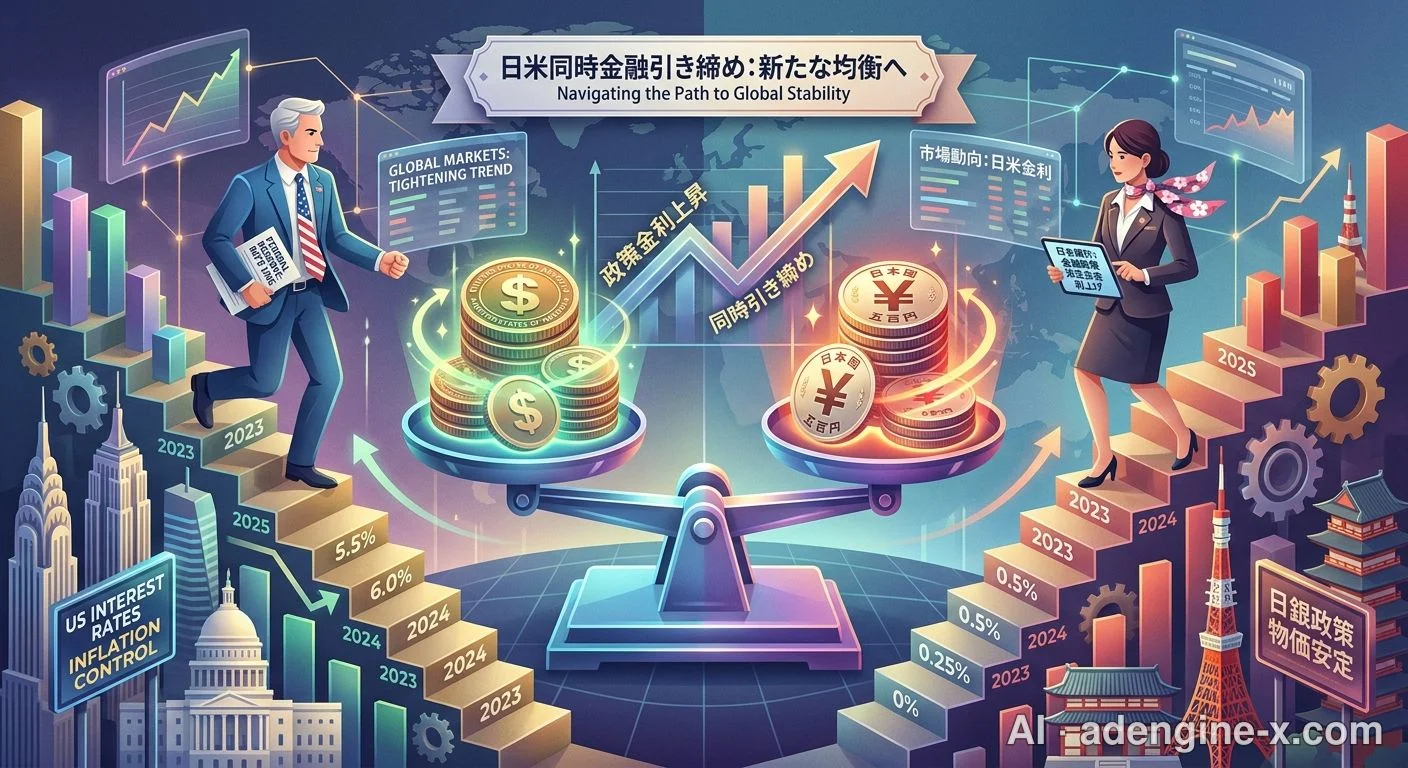
ところが蓋を開けてみたらどう?アメリカはここへ来てインフレ再燃の火種がバチバチ燃え上がってきて、「これ利下げどころか利上げ再開しなきゃダメじゃね?」っていうタカ派の空気が急浮上。一方で日本は「賃金と物価の好循環が確認できた!」ってことで、予定通り追加利上げのアクセルを踏み込もうとしている。つまり、日米が揃って金融引き締めのチキンレースに突入しちゃったんだよね。これって教科書的に言うと、金利がグングン上がって株式市場のバリュエーションが叩き落とされる恐怖の「逆金融相場」そのものなの。
1分たりとも目が離せない秒刻みのタイムスケジュール
具体的にどれくらいスケジュールが過密かっていうと、本当に息をつく暇もないレベルだよ。手帳かスマホのカレンダーを開いてチェックしてみてほしいんだけど、こんな感じの怒涛の連打が組まれているの。
- 9月15〜16日(米現地時間):米連邦公開市場委員会(FOMC)開催
- 9月17日 午前3:00(日本時間):米FOMC声明文発表・ドットチャート(金利見通し)公表
- 9月17日 午前3:30(日本時間):FRBケビン・ウォーシュ議長の定例記者会見
- 9月17日 午後8:00(日本時間):英中銀(BOE)金融政策公表
- 9月17〜18日:日本銀行 金融政策決定会合開催
- 9月18日 昼前後(日本時間):日銀の政策金利発表(利上げが有力視)
- 9月18日 午後3:30(日本時間):植田和男日銀総裁の記者会見
見てよこれ!17日の未明にアメリカで心臓が止まるような発表があったかと思えば、その日の夜にロンドンからBOEの結果が届き、翌日のお昼には日銀が爆弾を投下してくるっていう、まさに眠れない「中銀スーパージャイアントウィーク」なんだよね。
市場を戦慄させた衝撃の経済指標データ
「でも、なんでアメリカは急に利上げなんて言い出したの?」って疑問に思うでしょ?そこには感覚論じゃなくて、冷酷すぎる経済指標の数字があるんだよね。市場関係者が思わず息を呑んだ決定的なデータをリストアップしてみるね。

- 米・8月コア消費者物価指数(CPI):前月比 +0.3%(市場予想の0.2%を上振れ!エネルギーと食品を除いたこの「わずか0.1%の上振れ」が利上げ観測を一気に決定づけたの)。
- 米・8月非農業部門雇用者数:+16.2万人増(市場予想の5.6万人増をなんと約3倍も上回るポジティブサプライズ!失業率も4.1%の低水準をキープして、労働参加率は61.6%へ改善)。
- 米利上げ織り込み確率(CME FedWatch):ジャクソンホール会議前の約36%から、講演直後に62.7%へ急騰し、直近では 86.9%〜約9割 に到達!市場は今週の利上げをほぼ既定路線として飲み込みにかかってるよ。
- 日本の名目賃金(7月現金給与総額):前年同月比 +4.7%(約30年ぶりの歴史的ロケットスタート!これが日銀の利上げを強力に後押し)。
- 日本国債10年物利回り(長期金利):ついに 30年ぶりに3.0%の大台 へ到達!
- 為替相場のリアルな狂気:日米同時利上げの思惑が激突して、一時介入警戒水準である 1ドル=160円台前半 を記録したかと思えば急落するなど、ボラティリティが完全に狂暴化。
2. 主要3中銀&市場経済の核心指標対照分析
ここで、米・日・英の三大中央銀行が今どんな立ち位置にいて、何を目指して足元でどう動いているのかを整理したよ。頭の中をクリアにするために、分かりやすい比較表を作ってみたからじっくり見比べてみて!
| 国・中央銀行 | 想定される政策決定 | 足元の政策金利水準 | 決定打となった主要指標 | 直面している最大のリスク |
|---|---|---|---|---|
| 米 FRB (連邦準備制度理事会) | 利上げ (引き締め再開) | 3.50〜3.75% (引き上げ公算) | 8月コアCPI前月比+0.3%上振れ、非農業部門雇用者数+16.2万人増 | ホワイトハウス(トランプ政権)との激しい政治的対立、中銀の独立性喪失 |
| 日本 日銀 (日本銀行) | 追加利上げ (正常化推進) | 1.00%程度 → 1.25%程度へ | 7月現金給与総額前年比+4.7%、長期金利3.0%到達、サービス価格定着 | 住宅ローン金利上昇による家計破綻リスク、中小企業の借入コスト急増 |
| 英 BOE (イングランド銀行) | 据え置き (利上げ見送り) | 3.75% (現状維持) | エネルギー高の二次的影響の抑制、労働市場の軟化と景気減速懸念 | 景気後退(スタグフレーション)突入への警戒と消費マインドの冷え込み |
この表を見てもらうと一目瞭然なんだけど、みんなそれぞれ全然違う事情を抱えてバラバラの方向を向いてるんだよね!米英日は先進国の中央銀行トリオなのに、足並みがここまで乱れるのは極めて珍しいことなの。
3. 要人発言と権力闘争:ニュースの裏で渦巻くドロドロ劇
経済ニュースって無機質な数字ばかり並んでて眠くなるかもしれないけど、その裏側にある人間ドラマを知ると一気に面白くなるよ。今、ホワイトハウスとFRB、そして日銀の間では、昼ドラも裸足で逃げ出すようなバッチバチの神経戦が繰り広げられているんだから!
ウォーシュFRB議長の発言「まだやるべき仕事がある」とされる
最大の台風の目は、間違いなくFRBのケビン・ウォーシュ議長。彼が8月28日にワイオミング州で開かれたジャクソンホール会議の講演で放ったこの一言が、すべての引き金になったの。
「基調的なインフレ率が、明確かつ十分な速度で2%目標に向かわないなら、まだやるべき仕事がある(there is work to be done)。」
「やるべき仕事がある」——これ、一般の人が聞いたら「ふーん、仕事熱心なんだね」で終わるかもしれないけど、金融業界では利上げの可能性を示唆するものと受け取られることが多い。この発言が電波に乗った瞬間、世界中のディーリングルームでトレーダーたちが悲鳴を上げて、FedWatchの利上げ確率がハネ上がったわけ。
トランプ大統領の怒り心頭!「利下げしろ」との圧力をかけているとされる
で、このウォーシュ議長の発言に誰よりも激怒しているのが、あのドナルド・トランプ米大統領なんだよね。トランプ大統領は「金利をガンガン下げて景気をブーストさせるのが大統領の仕事だ」って本気で信じてる人。だから、前任のパウエル氏を「利下げが遅すぎる無能!」って罵倒して追い出して、自分の息のかかったウォーシュ氏を「こいつなら俺の言う通り利下げしてくれるはずだ」と期待して議長に据えた経緯があるの。
それなのに!送り込まれたはずのウォーシュ議長が、就任早々トランプの意向をガン無視して「インフレ退治のために利上げします」って言い出したんだから、トランプ大統領の怒りは頂点に達してるよ。バンス副大統領やベッセント財務長官、ナバロ大統領上級経済顧問ら政権幹部を総動員して「いますぐ利下げしろ!」と公然とFRBに恫喝まがいの圧力をかけまくってるの。でも、ウォーシュ議長は超がつくほどの頑固な理論派タカ派。政治的圧力に屈したら中央銀行はおしまいだとばかりに、冷徹にデータを盾にして利上げを強行しようとしてるんだよね。
ちなみに「サーム・ルール」で有名なエコノミストのクラウディア・サーム氏も、選挙日程などを理由に政策判断を左右させれば中央銀行の独立性を損ないかねず、政治的圧力が頂点に達した今こそ信認が試されると警鐘を鳴らしていて、まさにFRBの存亡を賭けたチキンレースが繰り広げられている状態なの。
FRB内部の亀裂と、淡々と進める植田日銀総裁
もちろんFRBの中も一枚岩じゃないよ。ウォラー理事やニューヨーク連銀のウィリアムズ総裁なんかは「そこまで拙速に利上げする必要はないんじゃないか、少し様子を見よう」と慎重論を崩していないんだよね。FOMCのメンバー間でも激しい派閥争いが起きていて、声明文の文言ひとつを巡って怒号が飛び交っているとも噂されているよ。
一方、我らが日本の日銀・植田和男総裁はというと、ものすごく冷静。「経済・物価情勢が見通し通りに推移していけば、引き続き政策金利を引き上げていく」という基本路線を崩さず、7月の名目賃金4.7%増という強烈なデータを大義名分にして、粛々と1.25%への引き上げ手続きを進めようとしているんだ。
4. リアルな生活直撃:ネット民の阿鼻叫喚と家計シミュレーション
「スケールの大きい話は分かったけど、結局私たちの生活はどうなっちゃうの?」ってところが一番気になるところだよね。SNSや掲示板を覗いてみると、マイホーム世代や個人投資家のガチな悲鳴で溢れかえってるよ。
住宅ローン組の悲痛な叫び「変動金利が溶けていく…」
今もっとも胃を痛めているのが、変動金利でタワマンや戸建てを買った子育て世代だよね。X(旧Twitter)なんかでもこんな生々しい声が飛び交ってるの。
- 「日銀1.25%って正気かよ…!うちペアローンで8000万円組んでるんだけど、金利優遇幅完全に吹き飛ぶじゃん」
- 「賃金4.7%アップってどこの大企業の話?中小勤務の私の手取りは1円も増えてないのに、住宅ローンだけ確実に跳ね上がるの無理ゲーすぎる」
- 「毎月の返済額が変わらない5年ルールがあるとはいえ、元本が全然減らないで利息だけ払う期間が延びるとか地獄でしょ…」
これ、決して大げさな話じゃないんだよね。報道機関や金融機関の一般的な試算によると、政策金利が引き上げられて店頭表示金利に反映されると、30代の平均的な住宅ローン借入世帯で年間4万円〜月数万円レベルの返済負担増が生じる可能性があるの。年間数万円〜数十万円が金利として余計に銀行に吸い取られるってことは、毎年の家族旅行や子どもの習い事、外食の予算をガッツリ削らなきゃいけないってことなんだよ。
投資クラスタの動揺と「新NISA組」の試練
そしてもうひとつの阿鼻叫喚が株式市場。2024年からの新NISAブームに乗っかって「とりあえずオルカン(全世界株式)かS&P500を脳死で積立しておけば勝てる!」って信じて参入してきた初心者たちが、今まさに洗礼を受けようとしているの。
- 「FRBが利下げどころか利上げ?それって株価の頭をハンマーで殴るやつじゃん…」
- 「ハイテク株のPERが高すぎて、米金利が上がったら一気に投げ売りされる未来しか見えない」
- 「為替が乱高下してドル建て資産の評価額がジェットコースター状態で夜も眠れない」
今まで低金利というぬるま湯に浸かっていたハイテクグロース銘柄は、金利上昇局面では真っ先に売り浴びせを食らいやすいの。今まで含み益を見てニヤニヤしていた初心者投資家が、初めて本格的な「資産の目減り」を目の当たりにしてパニック売り(狼狽売り)してしまうリスクがめちゃくちゃ高まっているんだよね。
5. 生活者と投資家のための実践的生き残りアクションプラン
じゃあ、こんな波乱の相場の中で私たちはただ指をくわえて怯えていればいいの?ううん、絶対にそんなことないよ!ピンチの裏には必ずチャンスがあるし、今すぐ手を打てば資産を守るどころか増やすことだってできるんだから。具体的なアクションプランを4つのステップで伝授するね!
① 住宅ローン契約書の「緊急総点検」
変動金利で借りている人は、今夜にでも住宅ローンの契約書(金種契約書)を引っ張り出してきて!
- 「5年ルール」と「125%ルール」の有無を確認:金利が上がっても5年間は毎月の返済額を据え置き、6年目の見直し時も前回の1.25倍を超えないという激変緩和措置が自分の契約に入っているかをチェック。※ネット銀行などの一部プランではこのルールが適用されない場合もあるから要注意!
- 将来の未払利息シミュレーション:返済額が変わらなくても、金利が上がると毎月の返済額に占める「利息の割合」が増えて元本が減りにくくなるよ。銀行のマイページやシミュレーターを使って、金利が1%上がった場合に総返済額がどうなるか試算してみて。
- 固定金利への借り換えや繰り上げ返済の検討:手元資金に余裕があるなら、無理のない範囲で繰り上げ返済の準備をするか、長期固定金利(フラット35など)への借り換え手数料を天秤にかけて比較検討しよう。
② 預金口座の「金利引き上げ争奪戦」に乗っかる
金利上昇は借金してる人には逆風だけど、現金をコツコツ貯めてきた人にとっては歴史的な大チャンス!日銀が1.25%に利上げしたら、メガバンク(三菱UFJ・三井住友・みずほ)やネット銀行(住信SBIネット銀行、楽天銀行、auじぶん銀行など)がこぞって定期預金や普通預金の金利引き上げ競争を仕掛けてくるはず。
満期を迎える資金がある人は、今すぐ焦って長期の定期預金にロックしちゃダメだよ。各行の金利引き上げ合戦が出揃うのを待って、もっとも好条件なキャンペーンを打ち出した銀行へ資金を移せるよう、今は普通預金や1ヶ月〜3ヶ月の超短期定期で待機(プール)させておくのが一番賢い立ち回り方だよ!
③ 株式ポートフォリオのディフェンシブシフト
投資をやっている人は、リスク資産の配分(アセットアロケーション)を今すぐ見直して。新NISAの積立投資自体は途中でやめずに淡々と続けるのが鉄則だけど、特定口座で個別株を持っている人はポートフォリオの点検が必須だよ。
- 金利上昇に弱い銘柄のウェイト調整:借入金が多くてPERが異常に高い赤字バイオや新興ハイテク株は、金利上昇局面で真っ先に叩かれる傾向があるからポジションを少し軽めにする。
- 金利上昇が追い風になるセクターの活用:利回り改善が見込める銀行・保険などの金融株や、価格転嫁力があって手元キャッシュが潤沢なバリュー株(高配当株)をポートフォリオに組み入れることで、下落相場のクッション役になってもらう。
- 現金の比率(キャッシュポジション)を高める:相場が荒れている時は無理にフルインベストメント(全力買い)せず、現金の比率を20〜30%程度確保しておくと、相場が暴落した時に優良銘柄を底値で拾うバーゲンセールに参加できるよ!
④ FXや短期トレードの「魔の時間帯」回避
為替トレードをやっている人は、先ほど紹介した「9月17日未明のFOMC」と「18日昼の日銀会合」の発表前後はマジでポジションを外しておくのが無難。スプレッド(売買手数料)が普段の何倍にも開き、ストップロス(損切り注文)すら滑って約定しないような大荒れの相場になるリスクがあるの。プロの機関投資家ですら往復ビンタを食らって吹き飛ぶ時間帯だから、初心者はポップコーンでも食べながらノーポジでチャートを眺めてるくらいが一番安全だよ!
6. 報道がスルーするニュースの裏側:深すぎる3つのカラクリ
テレビのニュースや一般的な新聞記事を読んでいるだけじゃ絶対に気づけない、今回の利上げ劇の裏に隠された「ヤバい裏話」を3つだけ特別に教えちゃうね。これを知っておくと、同僚や友達との経済トークでドヤ顔できること間違いなしだよ!
裏話①:トランプ大統領の「完全な人選ミス」と87年ぶりのジンクス
トランプ大統領にとって、ウォーシュ議長がタカ派の牙を剥いたのは「最大の誤算」だったわけ。「俺が指名してやったんだから、当然言うことを聞いて低金利にしてくれるだろう」という目論見は見事に粉砕されたんだよね。
ここでめちゃくちゃ面白い歴史的事実があるの。連邦公開市場委員会(FOMC)の歴史において、FRB議長自身が多数派の決定に反対して反対票を投じた例は、なんと1939年以来一度も起きていないんだよ!つまり、もしウォーシュ議長が主導権を握って委員会内の利上げ派をまとめ上げてしまえば、トランプ大統領がいくらSNSで発狂しようが、財務長官が圧力をかけようが、決定は覆らない。大統領の鼻っ柱をへし折って中央銀行の威信を見せつけられるかどうかが、今まさに試されているんだよね。
裏話②:ウォーシュが狙う「FRB解体級」の金融レジームチェンジ
実はウォーシュ議長、単に「CPIが高いから0.25%上げます」なんてケチな話をしに来たんじゃないの。彼は就任直後から、FRB内部に「情報発信」「バランスシート政策」「経済データ」「生産性と雇用」「インフレ分析」という5つの専門タスクフォースを立ち上げているんだよね。
これの何がヤバいかっていうと、2008年のリーマン・ショック以降、世界中の中央銀行がやってきた「市場にお金をジャブジャブ供給して、過保護なくらい手取り足取り市場と対話する(潤沢準備制度と手厚いフォワードガイダンス)」っていう甘やかしの構造そのものをぶっ壊そうとしているの。「中央銀行は市場の機嫌取りマシーンではなく、データを基に市場参加者が自らリスク管理を行うべきだ」という市場規律を取り戻そうとしている。今回の利上げ観測は、その巨大なパラダイムシフトのほんの序章に過ぎないんだよ。
裏話③:賃金上昇率4.7%の甘い罠!夏のボーナスマジック
日銀が「利上げの確固たる根拠」として振りかざしている「名目賃金4.7%増」という数字。これを聞くと「日本もついに賃上げ社会が定着したんだ!」って明るい気持ちになるよね。でも、統計の内訳をプロの目で細かく分解すると、かなり歪んだ実態が見えてくるの。
実はこの4.7%という強烈な伸びの大部分は、7月という時期特有の「大手企業の夏のボーナス(特別給与)」の一時的な跳ね上がりが全体を強烈に押し上げた結果なんだよね。基本給である「所定内給与」のベースアップ自体は、そこまで爆発的に伸びているわけじゃないの。つまり、中小企業で働く多くの生活者にとっては「毎月の手取りが増えた実感なんて全然ないのに、ボーナスの数字だけを理由に日銀から利上げされて住宅ローンが重くなる」という、なんともやるせない痛みを伴う構造になっているんだよね。
7. 専門家が描く未来図:2027年に向けた金利ある世界の歩き方
最後に、この大波乱の中銀ウィークを乗り越えた後、私たちの経済と世界がどこへ向かっていくのか、専門家たちの見立てを整理して総括するね。
FOMCの真の焦点は「ドットチャート」とターミナルレート
米FOMCで市場関係者が本当に凝視しているのは、今週利上げするかどうかだけじゃなくて、同時に公表される「ドットチャート(政策決定会合参加者による将来の金利予測分布図)」なんだよね。FRBのメンバーたちが、金利の最終到達点(ターミナルレート)をどこまで引き上げる気でいるのか。もし「年内にもう一段の追加利上げがある」「高金利が2027年まで長期化する」というタカ派的なシナリオが示された場合、米長期金利のさらなる急騰と、米国株の本格的な深押し調整は避けられない情勢だよ。
日銀の利上げは「1.25%」で終わらない!2%超えへのカウントダウン
そして日本国内の未来予測だけど、今回の会合で政策金利が1.25%に引き上げられたとしても、それはゴールじゃなくて単なる通過点に過ぎないっていう見方が市場では支配的になってるよ。多くのマクロエコノミストは、日銀が「半年に0.25%」のペースで慎重に利上げを継続し、2027年にかけて政策金利を1.50%〜2.00%程度まで持っていくシナリオを想定しているの。
長期金利(10年物国債利回り)がすでに30年ぶりに3.0%の大台に乗ったように、日本は完全に「金利ゼロのボーナスタイム」を終えて「金利がちゃんと存在する当たり前の世界」へ突入したんだよね。これからは、低金利に甘えてゾンビのように生き残ってきた不採算企業の倒産が増え、住宅ローンを限界まで組んでいた世帯の選別が進むという、シビアで緊張感のある淘汰の時代がやってくるの。
ピンチをチャンスに変える知恵を持とう
でもね、怖がる必要はまったくないよ!金利がある世界っていうのは、本来の資本主義の正常な姿だから。現金を銀行に預けておけば利息がしっかりつくし、為替の極端な歪みも長期的には是正されていくはず。大切なのは、「今までの常識(ゼロ金利・円安一本調子)が完全に終わった」という現実を素直に受け止めて、自分のライフプランや資産配分をスピーディーに適応させていくことなんだよね。
今週発表される数字の嵐をただの「遠い世界のニュース」として聞き流すか、それとも「自分の家計と未来を守るためのアラート」として受け止めて行動を起こすか。その小さな差が、数年後に取り返しのつかない大きな資産の格差になって現れてくるはずだよ。今夜はぜひ、温かいコーヒーでも飲みながら、自分の預金通帳や住宅ローンの条件、証券口座のポートフォリオをじっくり見直してみてね!また市場にとんでもない動きがあったら、すぐにここでリアルな情報をシェアするから楽しみにしてて!
ℹ️ この記事はAIツールの支援を受けて下書きを作成し、公開前に人が確認・修正しました。 · 元記事: AdEngine-X
📚 参考資料
このリストには、AIが作成時に参考にした検索資料と、事実確認の過程で照合した公共データの出典が併せて含まれる場合があります。引用・再利用の際は原出典をご確認ください。
コメント0件
コメントを読み込んでいます...