日本国債10年物金利が30年ぶり3%到達!タームプレミアム急拡大の背景と住宅ローン・資産運用への影響を徹底解説【2026年最新分析】
(広告主募集中)
(広告主募集中)
📌 テーマと題材
日本国債10年物金利が30年ぶりに3%に到達した背景を、タームプレミアムの拡大や日銀の国債買入減額(QT)などの市場環境をもとに解説しています。また、この歴史的な金利上昇が、住宅ローンや企業財務、銀行などの機関投資家、個人の資産運用に与える多角的な影響を検証しています。
(広告主募集中)
(広告主募集中)
📌 目次
- 1. 30年ぶりの歴史的転換点:新発10年物国債利回り3.0%突破の構造と市場環境
- 2. 金利急上昇のメカニズム解析:なぜ「タームプレミアム」が主導したのか
- 3. 【徹底検証】1996年 vs 2026年 主要マクロ経済・金融指標対照分析
- 4. 機関投資家・金融セクターへの波及インパクト:勝者と敗者の明暗
- 5. 企業財務・コーポレートファイナンスへの影響:資本コスト上昇と選別淘汰
- 6. 家計・個人資産形成への実質的打撃と恩恵:住宅ローンと資産防衛
- 7. 主要リスクシナリオとダウンサイド・プロテクション戦略
- 8. 専門家・アナリストの展望分析と今後の金利ターミナルレート予測
30年ぶりの歴史的転換点:新発10年物国債利回り3.0%突破の構造と市場環境

2026年9月、日本の金融市場において極めて象徴的かつ構造的な地殻変動が記録されました。東京債券市場において、新発10年物国債(長期金利の指標銘柄)の利回りが一時3.015%まで上昇し、心理的節目の3.0%を明確に突破しました。日本の10年物国債利回りが3.0%台に乗せたのは、バブル崩壊後の金融緩和初期にあたる1996年9月以来、実に約30年ぶりの水準となります。
1990年代後半から続いた「ゼロ金利政策」、2001年の「量的緩和(QE)」、そして2013年から10年以上継続した「異次元緩和」、2016年の「マイナス金利政策」および「イールドカーブ・コントロール(YCC)」を経て、日本経済は長らく「金利が存在しない状態」を前提として設計されてきました。しかし、2024年3月に日本銀行がマイナス金利を解除し、金融正常化へと舵を切って以降、国債買入額の段階的削減(QT:量的引き締め)と政策金利の引き上げが進展し、2026年後半には長期金利の上昇ペースが急加速しています。
1996年9月以来の高水準:失われた30年からの脱却と金利環境の変化
過去30年間の金利推移を振り返ると、1990年代半ばまでは3%台の長期金利は一般的な水準でした。しかし、山一證券や北海道拓殖銀行の経営破綻(1997年)を契機とした金融危機以降、デフレーションの深刻化とともに金利は継続的に押し下げられてきました。2019年にはマイナス0.29%前後まで沈み込んだ経緯を勘案すれば、現在の3.0%という水準は、単なる循環的な金利上昇ではなく、「名目経済成長率とインフレを伴う経済モデルへの移行」を示しています。
本稿執筆時点(2026年9月基準)において、この急激な利回り上昇を駆動している主因について、従来の「金融政策の引き締め観測(期待短期金利の上昇)」や「インフレ期待の加速」だけでは説明できない市場力学が観測されています。経済紙や各種アナリストレポートが指摘するように、金利構成要素のなかでも「タームプレミアム(期間プレミアム)」の拡大が寄与している点が、今回の局面における特徴です。
日銀の金融正常化ロードマップと国債買入減額(QT)の進展状況
日本銀行は2024年夏に策定した「国債買入の減額計画」に基づき、毎四半期に約4,000億円規模で国債購入ペースを縮小してきました。月間買入額が最盛期の約6兆円〜8兆円規模から、2026年半ばには月間3兆円前後の水準まで絞り込まれた結果、債券市場における日銀の圧倒的な買い支え圧力が劇的に減退しました。
中央銀行が市場の「最後の買い手」として価格を恣意的に歪めていた時代が終焉を迎えたことで、国債の需給バランスは民間投資家の手元へと完全に委ねられることになりました。その過程で生じた価格再発見のプロセスが、長期イールドカーブ全体のスティープ化(長短金利差の拡大)と、利回り3%への急激な収斂を促したと分析されます。
金利急上昇のメカニズム解析:なぜ「タームプレミアム」が主導したのか
長期金利(10年国債利回り)の決定構造を数理的に分解すると、一般に以下の3つの構成要素によって定式化されます。
長期名目金利 = 実質自然利子率・期待短期金利(政策金利パスの期待値) + 予想インフレ率(BEI) + タームプレミアム
市場参加者の多くは、金利上昇の主要因として「日銀による追加利上げの観測」あるいは「物価高(インフレ期待)」を想起しがちです。しかし、直近の計量経済モデルに基づく推計データを精査すると、今回の3%到達を主導したのは、残差項であり市場のリスク認識を反映する「タームプレミアム」であることが浮き彫りになっています。
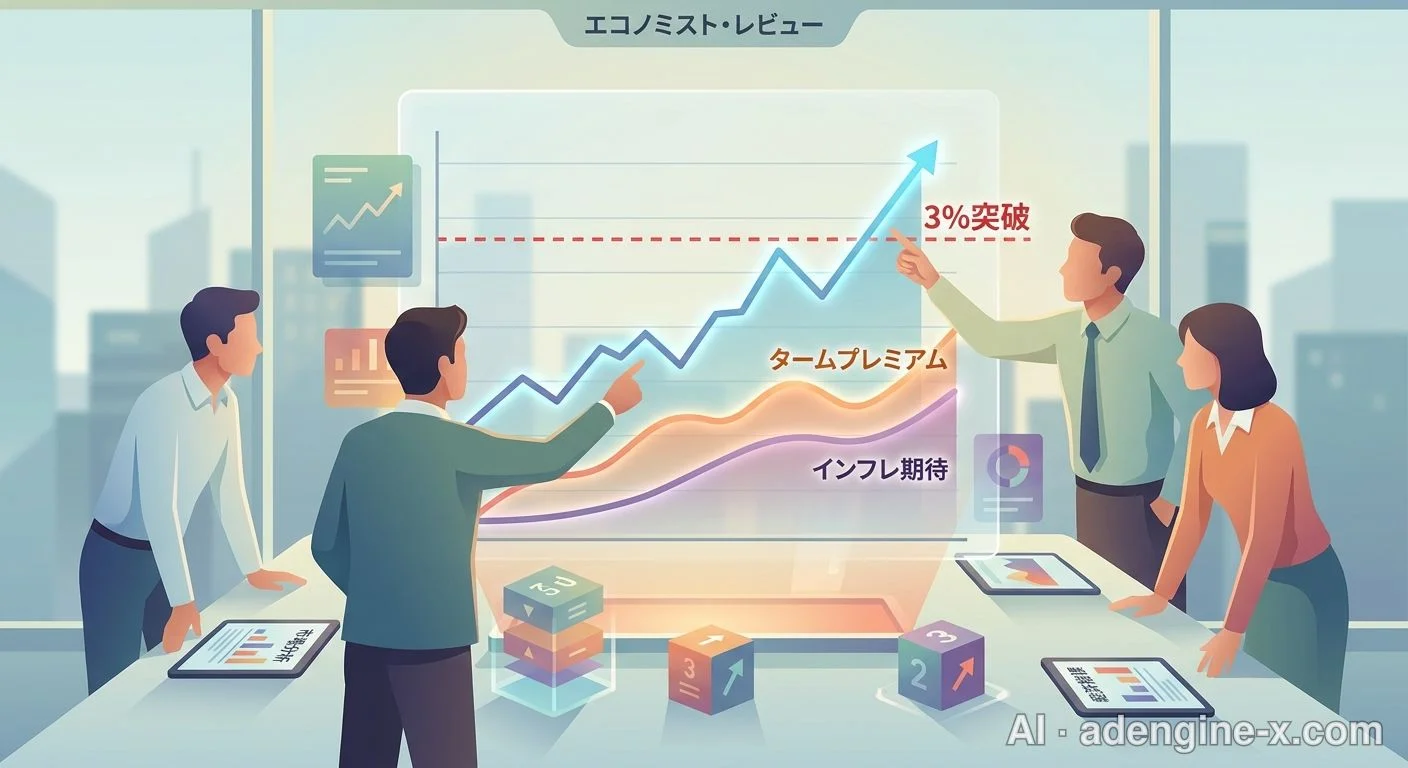
名目長期金利の3要素分解モデル:期待短期金利・インフレ期待・タームプレミアム
各要素の寄与度を2024年年初から2026年9月現在までの累積変化幅で定量分析すると、以下のような内訳として算出されます。
- 期待短期金利(政策金利パス):寄与度 約+0.80%〜+1.00%
無担保コール翌日物金利がマイナス0.1%から1.00%程度まで引き上げられ、今後の中立金利水準(1.5%程度)に向けた緩やかな利上げ継続が織り込まれた部分です。これは中央銀行のガイダンスに沿った予測可能な変動といえます。 - 予想インフレ率(BEI:ブレークイーブン・インフレ率):寄与度 約+0.30%〜+0.45%
物価連動国債から逆算されるBEIは、足元で1.4%〜1.6%前後のレンジで安定推移しており、2%インフレ目標の定着と平仄が合っています。インフレ期待自体は過度に暴走しておらず、金利急騰の主因とは言えません。 - タームプレミアム(期間リスク対価):寄与度 約+1.30%〜+1.60%
YCC運用期には日銀の強力なペッグにより、タームプレミアムは人工的にマイナス圏(概ねマイナス0.4%〜マイナス0.8%)に沈められていました。この「マイナスの歪み」が解消されただけでなく、将来の金利変動リスク、財政リスク、需給リスクを補償するための上乗せ金利がプラス1.0%近傍まで跳ね上がったことが、10年債利回りを一気に3%へ押し上げた決定打となっています。
需給不均衡と財政規律への懸念:市場が要求するデュレーション・リスク・スプレッド
タームプレミアムが急拡大した背景には、日本の財政構造と国債需給に対する市場の厳しい視線が存在します。債務残高の対GDP比が250%を超える世界最悪水準にあるなか、防衛費の増額、少子化対策、エネルギー補助金などによって財政出動圧力は高止まりしています。
日銀が国債の新規購入を絞り込む一方で、財務省によるカレンダーベースの国債発行額は容易に減縮できません。この結果、「民間機関投資家が市場消化しなければならない国債の正味供給量」が跳ね上がりました。投資家側から見れば、「長期にわたって債券を保有し続ける価格変動リスク(デュレーション・リスク)」を背負うため、リスクプレミアム(上乗せ利回り)が必要とされています。この市場要求利回りの上昇こそが、タームプレミアム膨張の実態です。
米国債利回りとの連動性と内外金利差の力学
さらに見逃せないのは、米国を中心とするグローバル債券市場との相関性です。米国連邦準備制度理事会(FRB)が金利を高水準に維持(Higher for Longer)する過程で、米10年債利回りは4%台前半から半ばで粘着性を見せています。
世界的な金利水準の底上げ圧力が生じているなか、為替ヘッジコスト(ドル円の短期金利差に起因)が高止まりしているため、日本の機関投資家は外債に投資するインセンティブを失いました。ヘッジ付き外債投資が逆ざやとなる環境下で、本来であれば国内国債への資金回帰が期待されましたが、国内長期債自体のボラティリティが上昇した結果、内外金利差のアンカー機能が喪失し、世界的なプレミアム拡大の波が日本の長期ゾーンにもダイレクトに波及しました。
【徹底検証】1996年 vs 2026年 主要マクロ経済・金融指標対照分析
同じ「10年国債利回り3.0%」という数値を記録しながらも、1996年9月当時と2026年9月現在では、経済のファンダメンタルズ、財政規模、中央銀行のバランスシート構造が根本的に異なります。両時代の構造的差異を客観的データに基づいて比較検証します。
| 比較分析項目 | 1996年9月(バブル崩壊後初期) | 2026年9月(直近公示水準基準) | 市場メカニズム・構造的インプリケーション |
|---|---|---|---|
| 新発10年国債利回り | 約3.00% 〜 3.10% | 3.015%(一時値) | 水準は一致するが、金利のベクトル(当時は低下局面、現在は上昇局面)が真逆。 |
| 日銀政策金利 | 0.50%(公定歩合) | 1.00%程度(翌日物コール、2026年6月改定) | 実質利上げサイクル中。ゼロ金利制約の解除による政策余力の回復過程。 |
| 消費者物価指数(コアCPI) | 約+0.2% 〜 +0.5% | 約+2.2% 〜 +2.5% | 当時はデフレ突入前夜、現在はコストプッシュから賃金・物価の好循環への移行期。 |
| 実質長期金利(10年利回り - CPI) | 約+2.5% 〜 +2.8%(極めて高水準) | 約+0.5% 〜 +0.8%(中立水準近傍) | 1996年は高実質金利が投資の重石に。現在は実質金利が低く景気引き締め度はまだ緩和的。 |
| 普通国債発行残高 | 約245兆円 | 約1,100兆円超 | 残高は4倍以上に膨張。金利1%上昇あたりの国の利払い費負担インパクトが極大化。 |
| 国債残高 対GDP比 | 約90% 〜 100% | 約250% 〜 260% | 財政余力は枯渇。国債の信任維持に必要なタームプレミアムが構造的に高止まり。 |
| 日銀の国債保有比率 | 約10% 〜 12% | 約48% 〜 51%(ピーク時の54%超から減縮) | 日銀のQT進行に伴い、民間投資家への売却・消化プレッシャーが持続。 |
| 為替水準(ドル/円) | 108円 〜 112円 | 152円 〜 155円台(2026年9月上旬時点) | 内外金利差縮小による円高圧力と、日本の財政懸念に伴う円売り圧力が交錯。 |
| 住宅ローン固定10年基準金利 | 約3.8% 〜 4.3% | 約2.1% 〜 2.6%(優遇前店頭表示) | 銀行間競争の激化によりスプレッドは縮小しているが、上昇勾配は過去最高速。 |
| 推定タームプレミアム | 約+0.2% 〜 +0.4%(平常水準) | 約+0.90% 〜 +1.20%(急拡大局面) | 日銀の買入減額・財政不確実性に対する「不確実性プレミアム」の織り込み。 |
指標データから読み解くファンダメンタルズの決定的な構造差
上記データが示す最も深刻なファクトは、「国債債務残高の規模(分母に対する分子の比率)」です。1996年当時の普通国債残高は約245兆円に過ぎず、GDPに対する比率も先進国平均並みの100%未満でした。したがって、国債利回りが3%台であっても、国家財政が直ちに利払い負担によって麻痺することはありませんでした。
しかし2026年現在の債務残高は1,100兆円を超過しています。この規模において金利が1%恒久的に上昇した場合、新規発行債および借換債を通じて、数年遅行して年間の国債費(利払い費)が数十兆円単位で膨張することを意味します。1996年は「高い金利に耐えうる頑健な財政基盤」が存在していましたが、2026年は「極めて脆弱な財政構造の上に3%の金利が乗っている」という点が、市場が警戒を解かない本質的な理由です。
タームプレミアム推移に見る債券市場の価格形成機能の復活
一方で、市場メカニズムの観点からはポジティブな側面も存在します。YCC導入期の日本国債市場は「取引成立ゼロの日」が頻発するなど、価格形成機能が完全に機能不全に陥っていました。
タームプレミアムがプラス圏で大きく動意づいたことは、国債市場に民間投資家の価格決定権が復帰し、リスクに見合ったプライシングが正常に作動し始めた証拠と評価されます。人為的な歪みが解消されたことで、市場のシグナル機能が復活し、適切な資本配分が行われる前提条件が整いました。
機関投資家・金融セクターへの波及インパクト:勝者と敗者の明暗
金利3%の到来は、機関投資家や民間金融機関のビジネスモデルおよびバランスシートに地殻変動をもたらしています。資産サイドと負債サイドのデュレーション構造の違いによって、セクターごとに明確な明暗が生じています。
大手行・地域金融機関(地銀):預貸金利ざや拡大と保有債券含み損のトレードオフ
銀行セクターにとって、金利上昇は「本業収益の劇的改善」と「保有資産の含み損拡大」という強烈な二面性を持ちます。
- プラス要因(利ざや改善):預貸金利ざや(利息収入と調達費用の差)が構造的に拡大しています。過去ゼロ近傍に張り付いていた貸出金利が基準金利(TIBORや長期プライムレート)の上昇に伴って引き上げられる一方、流動性預金(普通預金等)の調達金利の上昇ペースは相対的に緩慢であるため、預貸マージンが拡大し、大手メガバンクを中心に純利息収益が過去最高を更新する動因となっています。
- マイナス要因(債券含み損):超低金利期にポートフォリオに組み入れた0%台〜1%台の既発国債・地方債の市場価格が暴落し、巨額の評価損(アベイラブル・フォー・セール有価証券の減損リスク)が発生しています。特に有価証券運用比率が高く、資産デュレーションが長期化していた一部の地域金融機関(地銀)においては、自己資本比率の毀損および自己資本の質に対する懸念が浮上しています。
生保・年金ファンドの運用行動変容:超長期債(20年・30年・40年)への資金シフト
生命保険会社や企業年金ファンドは、超低金利時代に苛まれていた「予定利率の逆ざや」という悪夢から完全に解放されつつあります。負債特性として20年〜30年超の長期確定債務を抱える生保にとって、10年債が3%、20年債が3%台半ば、30年債が3%台後半〜4%に達する市場環境は、歴史的な再投資チャンスをもたらします。
これまで運用先を求めてリスクを取らざるを得なかった外債投資(過重な為替ヘッジコストの負担)や低格付けクレジット債から資金を引き揚げ、為替リスクの存在しないJGB超長期ゾーンへポートフォリオを回帰させる「巨額のアセット・リロケーション」が本格化しています。この生保・年金による買い需要が、超長期ゾーンのスプレッド拡大を一定程度抑制する防波堤として機能しています。
国債保有構造の劇的変化:民間吸収能力の実効性とリバランスの限界点
ただし、民間全体の国債吸収余力には物理的な限界が存在します。日銀が年間約数十兆円規模で保有を圧縮していくペースに対し、生保・年金・都市銀行・農林系金融機関の新規投資枠がどこまで追随できるかが問われています。民間消化が滞った場合、タームプレミアムはさらなる跳ね上がりを余儀なくされ、債券イールドカーブ全体が上方に跳躍するボラティリティ・スパイラルを招く潜在的リスクが残存しています。
企業財務・コーポレートファイナンスへの影響:資本コスト上昇と選別淘汰
金利ゼロの環境に安住してきた日本企業にとって、リスクフリーレート(10年国債利回り)が3%に達した事態は、経営戦略の根本的な見直しを強制するシグナルとなります。
社債発行スプレッドの拡大と資金調達コストの上昇圧力
民間企業が社債を発行する際の利回りは、「10年国債利回り + クレジット・スプレッド」によって決定されます。国債利回り自体が3%まで上昇したことで、最上位格付け(AAA/AA)の優良企業であっても社債発行利率は3.5%〜4.0%近傍を余儀なくされています。
中堅・中小企業や格付けがBBB以下の企業においては、クレジット・スプレッドの拡大が重なり、起債利回りが5%〜6%台に達するケースも見受けられます。これにより、低利借り入れを前提としたレバレッジ経営は完全に終焉を迎えました。
WACC(加重平均資本コスト)上昇がもたらす設備投資・M&A採算性基準の厳格化
コーポレートファイナンスの基本理論において、長期金利の上昇は株主資本コストおよび負債コスト双方を押し上げ、結果として企業の加重平均資本コスト(WACC)を直接的に引き上げます。
WACCが従来の2〜3%水準から5〜6%水準へと切り上がることで、設備投資計画の割引現在価値(NPV)は大幅に減少します。これまで「低リターンであっても金利よりはマシ」として承認されていたIRR(内部収益率)の低い設備投資や、シナジーの不透明な大型M&Aは軒並み投資適格基準を下回ることになり、企業の投資選別が一段と厳格化しています。
ゾンビ企業淘汰とデッド・キャパシティ(借入余力)の再評価
長引く超低金利政策の負の遺産とされてきた「ゾンビ企業(営業利益で借入金の利払いを賄えない企業)」の延命構造は、長期金利3%・短期金利1%の環境下において持続不能となります。借換(ロールオーバー)時に適用される金利が数倍に跳ね上がることで、インタレスト・カバレッジ・レシオ(ICR)が急速に悪化し、過剰債務企業の事業再生や私的整理、企業淘汰が不可避のフェーズへと進展しています。
家計・個人資産形成への実質的打撃と恩恵:住宅ローンと資産防衛
長期金利3%のインパクトは、個人の家計と資産形成の現場にも直撃しています。特に住宅ローン市場と資産運用の配分比率(アセットアロケーション)において、過去四半世紀にない抜本的なパラダイムシフトが起きています。
住宅ローン戦略の再構築:変動金利(5年ルール・125%ルール)の罠と固定金利への借換損益分岐点
住宅ローン利用者の約7割から8割を占めてきた「変動金利」選択者に対し、ついに重大な選択の時が訪れています。変動金利の指標となる「短期プライムレート」は日銀の利上げに連動して引き上げられ、基準金利の上昇が現実化しています。
ここで家計が直面する最大のリスクが「5年ルール・125%ルール」のメカニズムです。
- 返済額据え置きの罠:元利均等返済における5年ルールにより、金利が上昇しても毎月の総支払額は5年間据え置かれます。しかし、その内訳は「利息の割合が急増し、元金の減済が極端に鈍化」します。
- 未払利息の発生リスク:急激な金利上昇が生じた場合、毎月の返済額を利息分が上回る「未払利息」が発生し、元金が減るどころか残債が膨張する事態が生じます。125%ルールによって次回更新時の返済額引き上げは1.25倍に制限されますが、残った元利金は最終期日に一括請求されます。
- 固定金利借換の損益分岐点:長期金利3%を受けて、主要銀行の全期間固定型(フラット35等)金利は2.5%〜3.0%台まで上昇しています。現時点で変動金利(実質0.5%〜0.8%程度)から固定金利(2.5%超)へ借り換える場合、即座に毎月返済額が跳ね上がるため、「将来の短期金利がどこまで上昇するか(損益分岐点はおおむね政策金利1.75%〜2.0%への到達)」を冷徹にシミュレーションした上で判断する必要があります。安易な狼狽借換は即座のキャッシュフロー悪化を招きます。
※注記:住宅ローンの具体的な実行金利、審査基準、引き上げ条件については各金融機関の約款および公式開示情報が優先されます。
預金金利引き上げの実態:メガバンク・ネット銀行の利回りとインフレ負けの回避策
金利上昇の好影響として、銀行預金金利が劇的に改善しています。大手メガバンクの普通預金金利は0.2%〜0.3%台、定期預金(1年〜5年)は1.0%〜1.8%近傍まで引き上げられる事例が見られます。さらに競争の激しいネット銀行各行では、キャンペーン等で2%台前半の定期預金を提供するケースも登場しています。
しかし、足元のインフレ率(コアCPI)が2%台前半で推移している事実を直視しなければなりません。名目預金金利が1.5%であっても、インフレ率が2.5%であれば、実質金利はマイナス1.0%であり、「銀行預金に置いているだけで実質購買力は目減りしている(インフレ負け)」という冷酷な数学的現実に留意が必要です。
新NISAおよび個人向け国債(変動10年)のポートフォリオ最適配分モデル
資産運用においては、超低金利期とは全く異なる最適ポートフォリオが要求されます。
- 「個人向け国債(変動10年)」のディフェンシブ性:長期金利3%の環境において、個人向け国債(変動10年)は極めて魅力的な無リスク・ミドルリターン商品へ変貌を遂げました。基準金利(10年国債入札結果)×0.66が適用され、2026年9月募集分(第198回債)の初回適用利率は年1.95%(金利3.0%換算では約1.98%)となります。半年ごとに利率が見直され金利上昇に追随できる上、元本割れがなく中途換金(1年経過後)も可能であるため、現金を遊ばせている層の待機資金の逃避先として極めて高い実用性を誇ります。
- 新NISAの成長投資枠・つみたて投資枠:株式偏重ポートフォリオの見直しが推奨されます。WACCの上昇によってグロース株のマルチプル(PER)調整が起きやすい局面であるため、高配当株・財務健全性の高いバリュー株への分散、および全世界株式インデックスの長期積立という王道戦略を維持しつつ、現金同等物枠として前述の「変動10年国債」を20〜30%程度組み入れるコア・サテライト戦略が合理的です。
主要リスクシナリオとダウンサイド・プロテクション戦略
長期金利3%は均衡点ではなく、上振れおよび下振れ双方の不確実性を内包する動的プロセスです。市場参加者が想定しておくべき主要なテイルリスクを整理します。
リスク1:国債利払い費急増による財政硬直化と「財政主導(Fiscal Dominance)」の懸念
最も警戒されるのは、国の利払い費負担が限界に達し、政府が日銀に対して利上げの停止や国債買い戻しを公然と要求する「財政主導(フィジカル・ドミナンス)」の発生です。仮に日銀が財政支援のために金融引き締めを断念した場合、日本国債への信認失墜(ソブリン・リスクの上昇)から、通貨安(無秩序な円暴落)とハイパーインフレ、国債利回りコントロール不能(4〜5%超へのオーバーシュート)というスタグフレーション危機を誘発するリスクが存在します。
リスク2:円高急進・急激な巻き戻し(円キャリートレード解消)による株式市場ショック
内外金利差の急速な縮小(日本の長期金利3%、米金利低下シナリオ)は、数年間にわたり世界規模で積み上がった「超低利の円を調達通貨とした円キャリートレード」の巻き戻しを一気に加速させます。急速な円高(例えば1ドル=120円〜130円方向へのシフト)が発生した場合、日本の輸出関連大型株の業績悪化を招き、日経平均株価の急落と世界的なリスクオフを同時誘発する波乱要因となります。
個人・機関投資家向けディフェンシブ・アロケーションの実践的アプローチ
この変動性の高い局面において資産を守り抜くための基本原則は、「金利感応度(デュレーション)のコントロール」と「アセットクラスの多様化(無相関資産の保有)」が重要です。
- 債券投資を行う場合は、単独の既発債(固定長期債)の保有を避け、デュレーションの短い短期債ファンドか「変動利付国債」にシフトする。
- 外貨建て資産(ドル資産)を保有する場合、単純なロングではなく、為替リスクを低減させたゴールド(金)やインフラ資産など、実物価値を持ちインフレ耐性のあるオルタナティブ資産を5〜10%配分する。
- 過剰な住宅ローン等の負債を抱えている家計は、投資によるリターン追求よりも「繰り上げ返済」による確実な負債利子削減(事実上の無リスク利回り確保)を優先検討する。
専門家・アナリストの展望分析と今後の金利ターミナルレート予測
今後の日本の金融市場において、金利水準はどこで均衡を見出すのか。各種市場予測と構造モデルに基づく中期的な展望を概括します。
日銀の追加利上げ余地と中立金利(r*)の推計レンジ
金融政策の終着点である「ターミナルレート(利上げ最終到達点)」を予測する上で重要な概念が、景気を過熱も冷却もしない「中立金利」です。日本の中立金利(実質自然利子率+インフレ目標2%)の推計値は、各研究機関や日銀スタッフペーパーにおいても幅があり、実質自然利子率が「マイナス0.5%〜プラス0.5%」と仮定した場合、名目中立金利は「1.5%〜2.5%」のレンジに収斂すると分析されます。
日銀が2027年にかけて政策金利を1.25%〜1.50%水準まで引き上げる余地は十分に存在し、この短期金利の着地点をベースとした場合、正常なイールドカーブのスプレッド(10年債と政策金利の差が1.0%〜1.5%程度)を織り込めば、10年債利回りの実力レンジは「2.5%〜3.5%」のゾーンに定着する可能性が高いと試算されます。すなわち、今回の3.0%突破は一時的なバブルではなく、構造的な新常態(ニューノーマル)への到達と解釈するのが合理的です。
2026年〜2027年の金利カーブ(イールドカーブ)形状変化シナリオ
今後のイールドカーブの推移シナリオとして、市場では以下の2つの分岐パスが議論されています。
- シナリオA:ベア・フラット化(利上げ継続と景気減速シナリオ)
日銀が物価抑制のために追加利上げを加速し、短期・中期金利(2年〜5年債)が上昇する一方、将来の景気後退を織り込んで長期・超長期金利の上昇が一服するシナリオ。長短スプレッドが縮小し、景気循環の調整局面を迎えます。 - シナリオB:ベア・スティープ化継続(タームプレミアム主導シナリオ)
財政規律の弛緩による国債増発懸念が払拭できず、市場のタームプレミアムが一段と拡大するシナリオ。日銀のQTと相まって超長期ゾーン(20年〜40年)が売り込まれ、カーブ全体の傾きが急峻化します。この場合、10年債利回りが3.5%方向を試すリスクが高まります。
総括:金利ある世界への不可逆的移行に伴う構造改革の本質
日本国債10年物利回りの30年ぶり3%到達は、日本経済が「超低金利・中央銀行依存」から脱却し、市場経済としての自己規律を取り戻すための重要なステップといえます。
金利とは、経済における「資本の値段」であり、「リスクに対する正当な対価」です。コストゼロの資金に依存して延命してきた非効率な資本配置が是正され、成長領域への資本シフトと生産性の向上がもたらされる契機となるか。あるいは、野放図な財政拡大のツケを利払い負担という激痛によって支払わされるのか。政策当局、企業経営者、そして個人投資家の一人ひとりが、この「金利ある世界」の現実を直視し、合理的なデータに基づいた財務・資産防衛戦略を断行することが強く求められています。
ℹ️ この記事はAIツールの支援を受けて下書きを作成し、公開前に人が確認・修正しました。 · 元記事: AdEngine-X
📚 参考資料
このリストには、AIが作成時に参考にした検索資料と、事実確認の過程で照合した公共データの出典が併せて含まれる場合があります。引用・再利用の際は原出典をご確認ください。
コメント0件
コメントを読み込んでいます...