住宅ローン比較2026【ネット銀行vsメガバンク】金利・審査・がん団信・繰上げ返済の正解をデータ徹底分析
(広告主募集中)
(広告主募集中)
📌 テーマと題材
本書は、ネット銀行とメガバンクの住宅ローンを対象に、金利動向、融資審査、団信の保障内容、繰上げ返済や資産運用戦略をデータに基づいて多角的に比較・分析している。読者は最新の市場構造における各金融機関の特徴や、家計のリスク管理を踏まえた最適なローン選択の基準を把握できる。
(広告主募集中)
(広告主募集中)
📌 目次
- 1. 住宅ローン市場の構造転換と金利環境の最新インデックス分析
- 2. ネット銀行vsメガバンク:融資スペック&主要指標対照分析
- 3. 融資審査のブラックボックス解析:属性・担保力・手続きスピード
- 4. 団体信用生命保険(団信)の定量的コストパフォーマンス検証
- 5. 契約条項の盲点分析:「5年ルール・125%ルール」の数理的リスク
- 6. 返済シミュレーションと金利感応度ストレステスト
- 7. 借り換え&繰上げ返済のアルゴリズム:機会損失の回避戦略
- 8. 今後の市場展望と生活者・投資家が取るべきアクションプラン
1. 住宅ローン市場の構造転換と金利環境の最新インデックス分析
日本の個人金融市場において、住宅ローンは個人が契約する最大規模の負債であり、その残高総計は約220兆円に達するとされています。長年にわたる日本銀行の大規模金融緩和政策、具体的にはマイナス金利政策およびイールドカーブ・コントロール(長短金利操作=YCC)の環境下において、民間金融機関の変動金利実行レートは年0.3%〜0.4%台という歴史的な低水準まで低下しました。その結果、新規住宅ローン借入者の約7〜8割が変動金利を選択するという「超低金利・変動偏重」のマーケット構造が定着してきました。

しかし、日本銀行によるマイナス金利政策の解除およびその後の追加利上げを契機として、マクロ経済環境は劇的なパラダイムシフトを迎えました。日本の金融市場において長らく1.475%で固定されていた短期プライムレート(短プラ)が約17年ぶりに引き上げられ、1.625%、さらに金融引き締めフェーズの進行によって1.775%〜1.925%水準へと推移しています。これに厳格に連動する形で、民間都市銀行の店頭表示金利(基準金利)は従来の2.475%前後から2.625%〜2.875%以上へと改定され、「金利のある世界」への回帰が不可逆な現実として定着しました。
基準金利と実行金利のスプレッド推移
店頭表示金利が上昇傾向にある一方で、金融機関間のシェア獲得競争は依然として激しい状態が続いています。メガバンク各行(三菱UFJ銀行、三井住友銀行、みずほ銀行)は、基準金利に対して最大年2.0%前後の優遇幅を設定することで、最優遇適用金利を年0.3%〜0.5%台に抑え込む攻防を展開しています。一方、ネット銀行各社(住信SBIネット銀行、auじぶん銀行、ソニー銀行など)も対抗して年0.3%〜0.6%台の提示を維持していますが、後述する資金調達構造の違いにより、かつてのような「ネット銀行が常に低金利」という単純な優位構造は変化しています。
固定金利の先行上昇と長短スプレッドの拡大
新発10年物国債利回りの上昇をダイレクトに受ける長期固定金利市場では、住宅金融支援機構が提供する「フラット35」(借入期間21〜35年、融資比率9割以下)の最低金利水準が年1.8%〜2.0%台へと切り上がっています。10年固定型商品も年1.5%〜2.0%台前半のレンジへ移行しており、変動金利との金利スプレッド(格差)は1.0%ポイント以上開いた状態を維持しています。この金利差の存在が、利上げ懸念が燻る現在においてもなお、多くの借入者が変動金利へと流入し続ける構造的要因となっています。
2. ネット銀行vsメガバンク:融資スペック&主要指標対照分析
東洋経済オンライン『ウエンツ瑛士のマネーファーム』等の経済メディアでも激しい議論が交わされている「ネット銀行とメガバンクのどちらを選択すべきか」という命題に対し、表面的なブランドイメージではなく、融資条件・金利決定アルゴリズム・付帯保障の定量的パラメータを直接比較検証します。
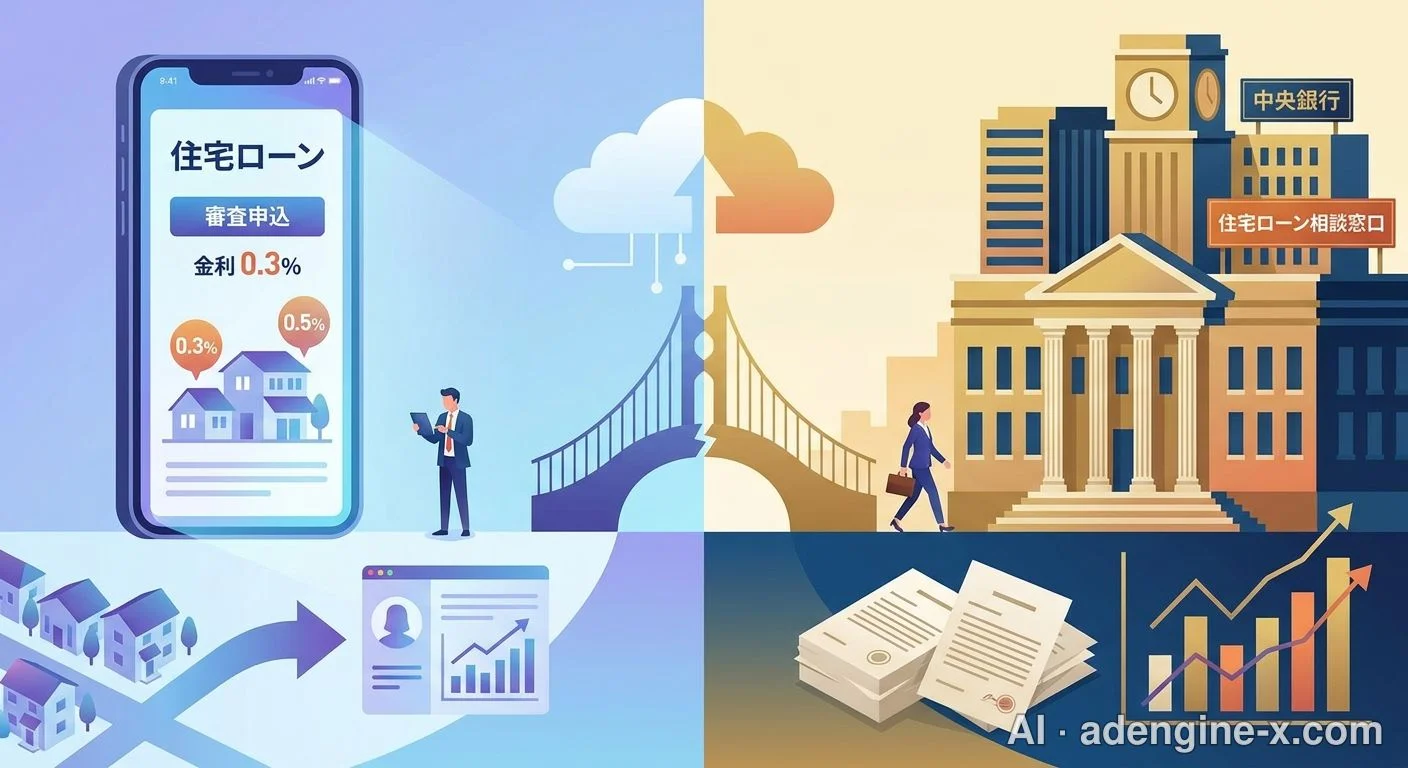
| 比較分析項目 | ネット銀行(住信SBI・auじぶん等) | メガバンク(三菱UFJ・三井住友・みずほ) |
|---|---|---|
| 金利決定指標 | 短期市場調達コスト連動型、独自基準設定が多い | 短期プライムレート(短プラ)に厳格連動 |
| 実行最優遇金利レンジ | 年0.3%〜0.6%台(条件付き引き下げ多用) | 年0.3%〜0.5%台(WEB専用プラン等) |
| がん団信(基本付帯) | がん50%保障が金利上乗せなし(0円)で標準付帯 | 一般団信が基本(がん保障付加は年+0.1%〜0.2%) |
| 審査アルゴリズム | 自動スコアリング中心。年収・勤続年数・流動性に厳格 | 保証会社併用。個別属性、年収合算、担保力に柔軟性 |
| 返済緩和措置 | 「5年ルール・125%ルール」非採用の銀行が散見 | 全行で「5年ルール・125%ルール」を標準採用 |
| 諸費用構造 | 融資事務手数料型(借入額の2.2%税込)が基本 | 保証料型(一括前払い/外枠・内枠方式)と手数料型を選択可 |
| 注文住宅・つなぎ融資 | 対応不可または提携ローン限定、柔軟性低 | 分割実行やつなぎ融資、着工金対応など対面で柔軟対応 |
※注意:具体的な借入条件、金利引き下げ幅、団信の保障条項は、各金融機関の個別の審査結果および申込時点の公式募集要領が最優先されます。
調達構造の決定的な違いがもたらす「金利逆転現象」のメカニズム
従来の住宅ローン市場では、支店網を持たず人件費を圧縮したネット銀行が金利競争で圧倒的優位に立っていました。しかし、政策金利の上昇局面においてその構造が変化しています。メガバンクは数百万規模の個人および法人から決済口座として預け入れられる膨大な低コスト性預金を保有しており、日銀当座預金残高も含めて調達コストが極めて低位に固定されています。これに対し、ネット銀行は預金獲得競争のための預金金利引き上げやコール市場・インターバンク市場からの資金調達コスト上昇の影響を直接受けやすい性質を持ちます。この結果、潤沢な預貸ギャップを持つメガバンクが優遇幅を拡大し、ネット銀行の実行金利を下回る「逆転現象」が実務上発生するに至っています。
3. 融資審査のブラックボックス解析:属性・担保力・手続きスピード
住宅ローンの選択において、金利スペックと同等に重要なのが「審査通過率」と「実行までのリードタイム」です。ネット銀行とメガバンクでは、与信審査のアプローチが根本的に異なります。
スコアリング型機械審査と保証会社による重層審査の違い
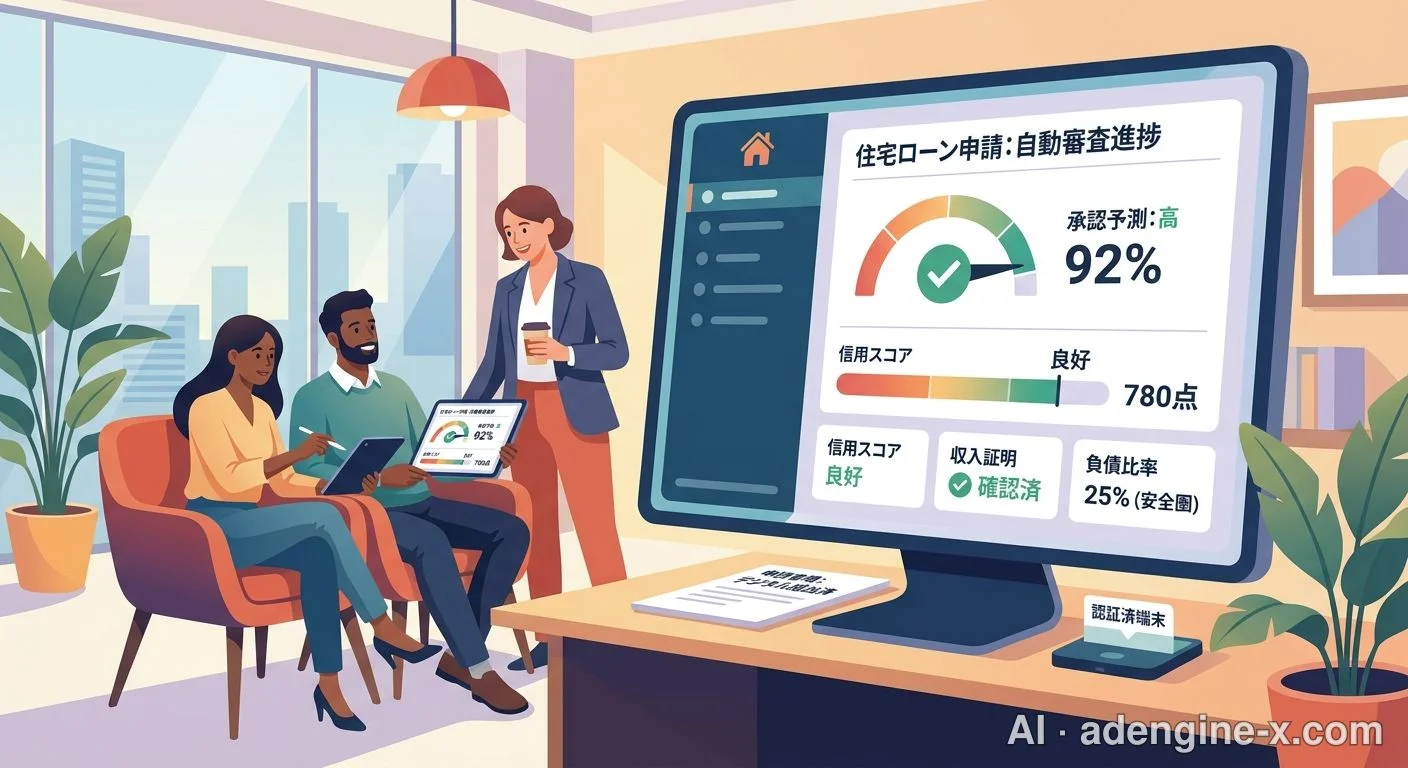
ネット銀行の審査は、提出された年収、勤続年数、信用情報機関(CIC・JICC等)の登録データ、物件諸元を独自のアルゴリズムに投入するスコアリング方式が主流です。このシステムは効率的である一方、例外規定を認めない冷厳さを持ちます。例えば、転職後1年未満の借入者、歩合給比率が高い営業職、確定申告を行う個人事業主・フリーランス、あるいは敷地境界が未確定の中古戸建てや旧耐震基準の物件などは、機械的に「否決」される確率が高くなります。
一方、メガバンクは自社グループの信用保証会社(三菱UFJ住宅ローン保証等)による二重審査構造を採用しています。支店のリテール担当者が窓口となり、顧客の将来性、親族からの資金援助背景、勤務先の財務健全性、合算者の雇用形態などを多面的に勘案し、保証会社に対して稟議を通すアプローチをとります。その結果、ネット銀行で門前払いされた案件であっても、融資減額回答や金利上乗せ条件付きでの条件付き承認(条件付き可決)を引き出せる柔軟性を備えています。
不動産決済期日とリードタイムのリスクマネジメント
不動産取引の実務現場において、審査スピードの差は契約解除リスクに直結します。不動産売買契約書には通常「融資利用特約(ローン特約期日)」が定められており、契約締結から本審査承認まで一般に2週間から4週間の期限が設定されます。
- ネット銀行のリードタイム:事前審査は最短即日〜数日で完了するものの、追加書類の郵送やアップロード、個別担保評価に時間を要し、本審査の確定までに3週間から4週間以上を要するケースが頻発します。書類不備による往復が発生した場合、売買契約のローン期日を徒過し、手付解除や違約ペナルティに直面するリスクを抱えます。
- メガバンクのリードタイム:提携不動産仲介業者のローン担当と支店担当者が密接に連携するため、事前審査は即日〜翌営業日、本審査も1週間〜10日程度で完了する体制が整っています。期日が迫るタイトな売買契約においては、メガバンクの実行確実性が決定的な防衛策となります。
4. 団体信用生命保険(団信)の定量的コストパフォーマンス検証
住宅ローン契約に不可避的に組み込まれる団体信用生命保険(団信)は、実質的な生命保険・医療保険の代替として機能します。近年、差別化競争の主戦場となっているのが「がん保障特約(がん団信)」とされています。
「がん50%保障(無料)」vs「がん100%保障(金利上乗せ)」の数理モデル
ネット銀行の多くは、「がんと診断された場合にローン残高が半分(50%)になる特約」を金利上乗せなしで提供することが多いとされています。これに対し、残高が全額(100%)ゼロになる特約を付加する場合、多くの金融機関で年0.1%〜0.2%の金利上乗せが適用されます。この金利上乗せコストを民間生命保険の保険料と比較検証します。
【借入額5,000万円・返済期間35年における金利上乗せ試算】
・基本金利0.400%の場合の月額返済額:約127,621円
・がん特約年+0.100%(適用金利0.500%):月額返済額 約129,829円(月額差額:+2,208円/35年総負担額:約92.7万円)
・がん特約年+0.200%(適用金利0.600%):月額返済額 約132,069円(月額差額:+4,448円/35年総負担額:約186.8万円)
民間のがん保険で「診断給付金5,000万円(逓減型)」に相当する保障を確保しようとした場合、30歳〜40歳の男性が支払う保険料は月額5,000円〜10,000円を超えるのが通常です。したがって、住宅ローン金利に年0.1%〜0.2%を上乗せして100%保障を付帯させる選択は、民間保険単体で同等保障を構築するよりも極めて高い資本効率を発揮します。ただし、上皮内がん(ステージ0)が免責対象となっていないか、皮膚がんの一部が除外されていないかなど、各金融機関が委託する引受保険会社の約款細則を精査することが不可欠です。
既往歴がある場合の「ワイド団信」の選択基準
高血圧症、脂質異常症、糖尿病、あるいはメンタルヘルス系の通院歴がある場合、通常の団信審査(告知)で引受拒絶(不承諾)となり、住宅ローンそのものが実行不能に陥るリスクがあります。この局面では、引受基準が緩和された「ワイド団信」を選択肢に組み込む必要があります。ワイド団信は一般に年0.3%程度の金利上乗せが発生しますが、取り扱い金融機関はメガバンク各行や一部の地方銀行に限定されており、一部の低金利特化型ネット銀行では選択できない点に留意しなければなりません。
5. 契約条項の盲点分析:「5年ルール・125%ルール」の数理的リスク
変動金利を選択する際、多くの一般利用者が決定的な誤解を抱いているのが、元利均等返済に付帯する「5年ルール」と「125%ルール」の数理的メカニズムです。
急激な金利上昇時における「未払利息」の発生ロジック
メガバンクの標準約款に組み込まれている「5年ルール」は、借入金利が改定されても5年間は毎月の返済額を据え置く規定です。また「125%ルール」は、6年目に返済額を改定する際、従来の返済額の1.25倍(25%増)を上限とするセーフティネット規定です。一見すると家計のキャッシュフローを保護する安全装置に見えますが、財務的観点からは極めてハイリスクな「元本返済の先送り」に過ぎません。
- 返済内訳の反転:金利が急上昇した場合、毎月の支払総額が変わらないまま、内訳における利息の割合が急増し、元本返済部分が極小化します。
- 未払利息の発生:仮に金利引き上げによって発生した月間利息額が、毎月の返済額そのものを上回った場合、差額は「未払利息」としてプールされ、元本は一切減少しなくなります。
- 最終回での一括清算:35年間の返済期間満了時において、未払利息および減額しきれなかった借入元本残高が存在する場合、最終期日に一括での返済が法的に請求されます。
あえてルールを採用しないネット銀行の透明性
SBI新生銀行やソニー銀行など一部のネット銀行は、この「5年ルール・125%ルール」を採用していない場合があります。金利が改定された翌月または次回返済期日から、ダイレクトに返済額が増額されます。キャッシュフローの急激な変動というデメリットはあるものの、返済額の内訳で元本が確実に減少し続け、将来へ見えない負債(未払利息)を先送りしないという点においては、リスクの可視化が極めて高い構造となっています。借り手は自身の保有流動性資産と家計の余力に応じて、この契約構造を選択しなければなりません。
6. 返済シミュレーションと金利感応度ストレステスト
金利上昇が将来のキャッシュフローに及ぼす影響を定量的に把握するため、借入総額5,000万円、返済期間35年、元利均等返済モデルにおける感応度分析を実行します。
金利上昇シナリオ別キャッシュフロー比較
現在の超低金利水準である年0.4%をベースラインとし、中長期的な金融引き締めによって金利が0.4%ポイント刻みで上昇した場合のシミュレーション値は以下の通りです。
- 【シナリオA:ベースライン】金利0.400%
毎月返済額:127,621円 / 総返済額:約5,360万円(支払利息総額:約360万円) - 【シナリオB:0.4%上昇】金利0.800%
毎月返済額:136,547円(月額差:+8,926円) / 総返済額:約5,735万円(総負担増:+約375万円) - 【シナリオC:0.8%上昇】金利1.200%
毎月返済額:145,864円(月額差:+18,243円) / 総返済額:約6,126万円(総負担増:+約766万円) - 【シナリオD:1.6%上昇】金利2.000%
毎月返済額:165,685円(月額差:+38,064円) / 総返済額:約6,959万円(総負担増:+約1,599万円)
この試算データが示す通り、金利がわずか0.8%上昇するだけで総返済額は約766万円増加し、毎月のキャッシュフローは1万8,000円以上圧迫されます。変動金利を選択する場合、このシナリオC〜Dレベルの金利上昇が発生しても家計破綻を招かないだけの可処分所得および流動性バッファを担保しておくことが、論理的借入の絶対前提条件となります。
7. 借り換え&繰上げ返済のアルゴリズム:機会損失の回避戦略
住宅ローン実行後の資産防衛戦略として多用される「借り換え」と「繰上げ返済」について、専門家の知見および財務理論に基づいた最適解を導き出します。
借り換え判定の「3大要件」と諸費用回収の損益分岐点
従来、住宅ローンの借り換えによって純経済的メリットが発生する定石ルールとして、以下の3要素が提示されてきました。
- 既存借入金利と新規借入金利の差が年0.5%〜1.0%以上存在すること
- 残存ローン残高が1,000万円以上存在すること
- 残存返済期間が10年以上残っていること
しかし、現在の市場環境において最も見落としてはならないのが「融資事務手数料(借入額の約2.2%税込)」の存在です。例えば残高4,000万円を借り換える場合、事務手数料だけで88万円の一時キャッシュアウトが発生します。加えて抵当権抹消・設定登記費用、司法書士報酬、印紙税等で20万〜30万円の追加費用を要するため、諸費用の合計額は110万〜120万円に達します。金利差0.3%程度の縮小を狙って安易に借り換えを実行した場合、削減利息総額が初期手数料を下回り、純現在価値(NPV)がマイナスとなる重大な経済的損失を被るリスクがあります。
専門家が指摘する繰上げ返済の罠と生活防衛資金
住宅ローンの返済実務において、多くのファイナンシャルプランナーや専門家は、借入初期の安易な繰上げ返済に対して慎重な姿勢を示しています。
専門家の分析において本質的な論点とされているのは、住宅ローンの初期フェーズにおいて安易に繰上げ返済を行い生活防衛資金を枯渇させることは、家計のリスク管理上避けるべき悪手になり得るという点です。住宅ローンの金利が年0.3%〜0.5%台で推移している環境下において、手元にある余裕資金100万円を繰上げ返済に投入した場合、削減できる支払利息は年間わずか3,000円〜5,000円程度に過ぎません。その一方で、手元の現預金流動性は100万円減少します。病気、休職、教育資金需要などの予期せぬライフイベントが発生した際、一度返済した元本を住宅ローン金利で再び引き出すことは不可能です。さらに、住宅ローン控除(税額控除)の適用期間内(最長13年)においては、ローン残高に対する控除額が支払利息を上回る「逆ざや」が発生しているケースも多く、控除期間中の過剰な繰上げ返済は合理性を欠きます。
新NISAによる運用利回りと住宅ローン金利のアービトラージ
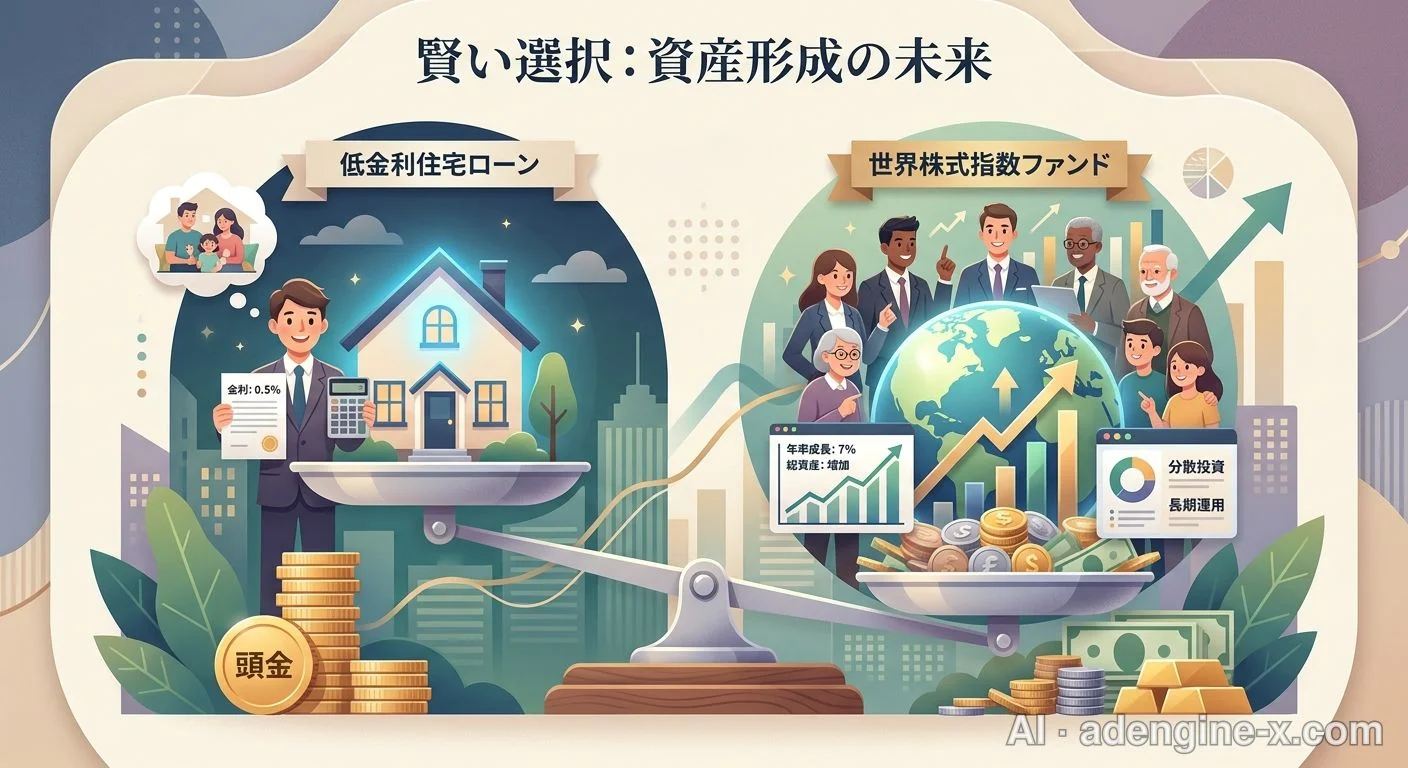
現代の個人投資家が取るべき論理的アプローチは、超低金利で資金を調達した状態を維持しつつ、手元資金を新NISA(少額投資非課税制度)等を活用して全世界株式(オルカン)やS&P500等のインデックス資産へ配分することです。資本市場の長期期待リターンが年3%〜5%程度であると仮定した場合、借入金利年0.5%との間には明確なプラスのスプレッド(利ざや)が発生します。資金を手元で運用しながら流動性を確保し、将来的に住宅ローン金利が2%〜3%を超えて運用益を上回る局面が到来した段階で、蓄積した金融資産を取り崩して一括繰上げ返済を執行するアプローチが、現代金融理論に基づく最適解となります。
8. 今後の市場展望と生活者・投資家が取るべきアクションプラン
日本の金利市場は、30年に及んだ超低金利デフレ構造を脱却し、緩やかな金利変動を内包する正常な市場機能を取り戻しつつあります。今後数年間の金利展望と、個人がとるべき具体的な防衛策を整理します。
政策金利の引き上げパスと住宅ローン金利の着地点
国内の持続的な賃上げ基調とインフレ目標の定着を前提とした場合、日本銀行の政策金利は0.75%〜1.0%水準に向けて段階的に調整されるシナリオが市場コンセンサスとなりつつあります。これに呼応して短期プライムレートは2.0%近傍まで切り上がり、民間銀行の変動金利実行レートも、現在の年0.3%〜0.4%台から年0.7%〜1.0%台へと緩やかに上昇する可能性があるとされています。急激なハイパーインフレによる突発的利上げのリスクは極めて限定的であるものの、「史上最安値の金利環境」は既に過去のものとなった前提に立つ必要があります。
「金利比較」から「総体契約力」へのシフト
今後の金融機関選択における実戦的チェックリストは以下の通りです。
- 事前審査の並行エントリー:物件購入を決断した段階で、対面対応と審査安定性に優れるメガバンク(または地域金融機関)1行と、低金利およびがん団信無料付帯に強みを持つネット銀行1行の最低2行に同時審査を申請する。契約期日の確実性を担保しつつ、最終承認金利の有利な方を選択する。
- 短期プライムレート非連動リスクの精査:検討中のネット銀行の変動金利が「短プラ連動」か、それとも「当行所定の利率」とされる「独自調達コスト連動」であるかを確認する。独自指標の場合、日銀の政策金利引き上げ幅を超えるペースで店頭金利が引き上げられるリスクを考慮する。
- 団信の包括的保障検証:金利0.05%の差(借入5,000万円で月額約1,100円の差)を追うよりも、上乗せなしで付加されるがん保障が、自身の加入する民間生命保険(月額数千円〜数万円)を削減できる代替価値を有しているかを数理的に精査する。
住宅ローンは単なる「借金」ではなく、個人の家計バランスシートにおける極めて高度な負債サイドのレバレッジコントロールです。金利の表面的な数値のみに目を奪われることなく、審査の確実性、契約約款の深層、団信の保障価値、そして手元流動資金の運用戦略を統合した「トータルポートフォリオ」の観点から自らの選択を最適化することが求められています。
ℹ️ この記事はAIツールの支援を受けて下書きを作成し、公開前に人が確認・修正しました。 · 元記事: AdEngine-X
📚 参考資料
このリストには、AIが作成時に参考にした検索資料と、事実確認の過程で照合した公共データの出典が併せて含まれる場合があります。引用・再利用の際は原出典をご確認ください。
コメント0件
コメントを読み込んでいます...