농작물재해보험 기후재난 지원 국가별 비교와 2026년 가입 혜택 총정리
(광고주 모집 중)
(광고주 모집 중)
📌 주제와 소재
이 글은 기후플레이션 시대에 식량안보와 농가 경영을 지탱하는 핵심 정책금융 인프라인 '농작물재해보험'을 다룹니다. 한국을 비롯한 미국, 일본, 스페인의 기후재난 지원 모델을 비교하고, 2026년 국내 농작물재해보험의 가입 혜택, 제도 개편 내용, 그리고 실전 가입 가이드와 비용 절감 팁을 상세히 설명합니다.
(광고주 모집 중)
(광고주 모집 중)
📌 목차
- 1. 기후플레이션 시대의 서막: 농업보험의 시장 현황과 핵심 메커니즘
- 2. 2026년 국내외 농작물재해보험 핵심 지표 실측 데이터 분석
- 3. 글로벌 주요국의 기후재난 보험 지원 모델 정밀 해부
- 4. 2026년 대한민국 농작물재해보험 제도 개편의 3대 핵심 축
- 5. 현장 농업인의 목소리와 정책적 충돌: 쟁점과 명암
- 6. 농업인을 위한 실전 가이드: 2026년 가입 실무와 절차
- 7. 전문가만 아는 비용 절감 꿀팁과 보상 누락 방지 비결
- 8. 향후 전망: 기후적응형 차세대 농업보험의 발전 과제
1. 기후플레이션 시대의 서막: 농업보험의 시장 현황과 핵심 메커니즘
기상이변이 일시적인 자연현상을 넘어 글로벌 공급망과 장바구니 물가를 직접적으로 뒤흔드는 '기후플레이션(Climateflation)'이 상시화되고 있습니다. 봄철 개화기 이상저온과 서리, 여름철 기록적인 열돔 현상과 극한 호우, 가을철 슈퍼 태풍에 이르기까지 농업 현장이 직면한 재해의 빈도와 강도는 과거의 통계적 예측 범위를 완전히 벗어났습니다. 이러한 환경 속에서 농업보험(농작물재해보험·가축재해보험·기후재난보험)은 단순한 사후 복구비 지원을 넘어 국가 식량안보와 농가 경영의 지속 가능성을 지탱하는 핵심 정책금융 인프라로 재평가받고 있습니다.
농작물재해보험의 기본 메커니즘은 자연재해, 조수해(새나 짐승으로 인한 피해), 화재 및 특정 병해충으로 인해 발생하는 농작물의 수확량 감소, 품질 저하, 농업용 시설물 파손을 정량적으로 산정하여 보상하는 공적 보험입니다. 재해 발생 시 농가가 회생 불능 상태에 빠지는 것을 막고, 이듬해 영농 활동을 지속할 수 있도록 재정적 완충재 역할을 수행합니다. 전문 분석가의 관점에서 볼 때, 농업보험은 고위험·비대칭 손실 구조를 갖는 농업 생태계에서 불확실성을 계량화된 재무 위험으로 전환하는 필수적인 리스크 헤징 도구로 분석됩니다.
한국 농작물재해보험의 발전 궤적과 제도적 진화
대한민국의 농작물재해보험은 2001년 「농어업재해보험법」 제정과 함께 사과와 배 2개 품목을 대상으로 처음 출범했습니다. 초기에는 자연재해 위험도가 높은 특정 과수에 한정되었으나, 원예시설, 밭작물, 논벼 등으로 보장 영역이 점진적으로 확장되었습니다. 2015년에는 단순한 수확량 감소뿐 아니라 시장 수급 불안정으로 인한 가격 하락 위험까지 동시 담보하는 '농업수입안정보험'이 시범 도입되면서 선진국형 다중위험 보장 체계로의 진화를 시작했습니다.
2026년 기준 국내 사업 지표 및 운영 구조
2026년 공시 기준, 국내 농작물재해보험의 보장 대상 품목은 기존 76개 품목(재배면적 약 70만 ha)에서 오이와 시설깻잎이 신규 편입되어 총 78개 품목으로 확대되었습니다. 제도 도입 초기 13.6%(2012년)에 불과했던 가입률은 2020년 45.0%, 2023년 52.0%를 거쳐 약 57.7%(전국 가입 농가 약 63만 2,000명)라는 역대 최고치를 달성했습니다.
국내 제도의 관리·감독 체계는 다층적 민관 거버넌스로 구축되어 있습니다. 농림축산식품부가 정책 수립과 예산 지원을 총괄하고, 준정부기관인 농업정책보험금융원(APFS)이 사업 관리 및 기금 감독을 수행하며, NH농협손해보험이 전담 사업자로서 전국 지역 농·축협 네트워크를 통해 가입 유치와 보상 실무를 독점 대행하는 형태입니다.
2. 2026년 국내외 농작물재해보험 핵심 지표 실측 데이터 분석
기상이변이 심화되면서 농작물재해보험의 손해율과 재정 투입 지표는 임계점에 도달하고 있습니다. 실측 데이터를 기반으로 국내 재정 지표와 주요 품목별 보상 현황, 그리고 글로벌 주요국의 정책 지원 모델을 계량적으로 분석해 보겠습니다.
국내 재정 규모, 손해율 및 소득 보전 실측 수치
최근 집계된 국내 농작물재해보험의 순보험료 총액은 약 1조 3,300억 원 규모이며, 봄철 이상저온과 여름철 집중호우 등으로 피해를 입은 28만 1,000호의 농가에 지급된 총 보험금은 약 1조 3,932억 원에 달합니다. 이에 따른 당해 연도 손해율은 약 114.3%(누적 손해율 약 101.5%)를 기록하여 수지상등의 원칙을 초과하는 적자 구간에 진입했습니다.
피해 농가 1호당 지급된 평균 보험금은 약 495만 원으로 집계되었습니다. 이는 통계청 기준 전국 연간 평균 농업소득(약 957만 원)의 약 51.7%를 실질 보전한 수치로, 농작물재해보험이 농가 파산을 방지하는 결정적인 1차 안전망 역할을 수행했음을 입증합니다. 주요 품목별 보험금 지급 상위 내역을 살펴보면 사과(약 2,639억 원), 벼(약 2,522억 원), 복숭아(약 823억 원), 콩(약 685억 원) 순으로 나타나 과수 및 주곡 작물의 위험 노출도가 가장 높은 것으로 분석됩니다.
주요 품목별 가입률 편차 데이터
가입률 데이터를 세부 분석하면 재해 취약 품목에 가입이 집중되는 뚜렷한 쏠림 현상이 확인됩니다. 사과의 경우 신규 식재 면적 반영 등으로 약 105.8%의 가입률을 기록했으며, 월동무 약 94.0%, 배 약 86.9%, 가을무 약 71.4%, 콩 약 67.8%, 벼 약 65.1% 순으로 높게 나타났습니다. 반면 노지 엽채류나 비주력 특용작물의 가입률은 여전히 20~30%대에 머물러 품목 간 양극화가 뚜렷합니다.
주요 4개국(한국·미국·일본·스페인) 정책 지원 체계 비교표
아래 표는 한국과 주요 선진국들의 농업보험 운영 방식, 재정 보조율, 보장 상품 구조 및 사각지대 대응책을 비교한 핵심 지표입니다.
비교 항목 | 대한민국 (농식품부 / NH농협) | 미국 (USDA RMA / FCIC) | 일본 (농림수산성 / NOSAI) | 스페인 (ENESA / Agroseguro) |
|---|---|---|---|---|
운영 및 거버넌스 | 정부 재정지원 + NH농협손해보험 단독 대행 | 정부(RMA) 관리 + 13~15개 민영보험사 경쟁 체제 | 정부 감독 + 전국 시·군 농업공제조합(NOSAI) | 공·사 혼합 풀(Agroseguro) + 단일 인수 창구 |
정부 보조율 | 국비 약 50% + 지자체 20~40% (농가 실부담 10~30%) | 연방정부 순보험료 평균 62% 보조 + 운영비 전액 분담 | 국고 50% 정률 지원 + 공제조합 운영비 일부 보조 | 중앙정부 40~50% + 자치주 추가 지원 (최대 65~70%) |
핵심 보장 상품 | 수량감소보장 중심, 농업수입안정보험(20개 품목 확대 중) | 수입보장보험(RP, 80% 이상), 다작물 통합보험(WFRP) | 농업경영수입보험(청색신고 기반 농가 전체 소득 보전) | 종합위험수량보험, 가뭄 등 기후지수(Index) 보험 |
비가입 사각지대 대응 | 농어업재해대책법 (농약대·대파대 등 직접 복구비 지원) | 비보험작물 재해지원 프로그램(NAP) 제도 운영 | 미가입 품목 대상 긴급경영안정자금 융자 연계 | 국가재보험공사(Consorcio) 거대재난 직접 보상 |
손해평가 방식 | 공인 손해평가사 및 농협 손해평가인 현장 표본조사 | 민간 공인 손해사정인 (NCIS 표준 매뉴얼 적용) | 공제조합 손해평가원 및 지역 농업인 교차 평가 | Agroseguro 소속 전담 계리 손해사정단 일괄 파견 |
3. 글로벌 주요국의 기후재난 보험 지원 모델 정밀 해부
기후위기에 대응하는 각국의 정책보험 모델은 자국의 영농 규모, 재정 여력, 농업 거버넌스 전통에 따라 상이한 궤적을 보이고 있습니다. 선진 4개국의 시스템을 비교 분석하면 국내 제도가 나아가야 할 방향성을 명확히 진단할 수 있습니다.
미국: 연방작물보험(FCIC)과 위험관리청(RMA) 중심의 거대 민관협력
미국은 1930년대 대공황과 '더스트볼(Dust Bowl)' 대가뭄을 겪은 후 1938년 「연방작물보험법」을 제정하며 세계에서 가장 체계화된 공적 보험 체계를 구축했습니다. 미 농무부(USDA) 산하 위험관리청(RMA)이 제도를 설계·감독하고, 실제 상품 판매와 손해보상은 13~15개 민영보험사(Approved Insurance Providers)가 경쟁하는 민관협력(PPP) 모델을 취합니다.
미국 제도의 핵심은 연간 100개 이상의 작물과 1억 2,000만 헥타르 이상의 농지를 담보하며, 연방정부가 순보험료의 평균 약 62%를 직권 보조한다는 점입니다. 특히 가입의 80% 이상이 단순 수량 감소가 아닌 가격 하락까지 보장하는 수입보장보험(Revenue Protection)에 집중되어 있으며, 다작물 통합 수입보장보험(WFRP)의 경우 최대 1,700만 달러(약 225억 원) 매출 한도까지 담보하여 기업농의 재무 건전성을 완벽에 가깝게 방어합니다.
일본: NOSAI 공제조합에서 농업경영수입보험으로의 대전환
일본은 1947년 농업손해위험보상법에 기반한 시·군 단위 농업공제조합(NOSAI) 체제로 출발했습니다. 그러나 2019년부터 개별 작물 중심의 물량 보상 한계를 극복하기 위해 농가 단위 전체 수입을 보전하는 '농업경영수입보험'을 전면 가동하고 있습니다.

이 제도는 국세청 청색신고(장부 기장) 데이터를 기반으로 과거 5개년 평균 조수입의 최대 80~90%를 보장합니다. 작물 종류에 구애받지 않고 복합 영농 농가의 전체 매출을 종합 방어하는 장점이 있으나, 장부 기장 능력이 부족한 영세 고령농에게는 진입장벽이 존재합니다.
스페인 & 프랑스: 기후위험 풀링과 3단계 국가 연대 공조 모델

스페인은 1978년 농작물보험청(ENESA)과 민영보험사 연합체인 아그로세구로(Agroseguro) 풀(Pool) 시스템을 통해 단일 창구 인수 모델을 확립했습니다. 중앙정부와 자치주가 결합하여 보험료의 최대 약 65~70%를 지원하며, 국가 재보험공사(Consorcio de Compensación de Seguros)가 민간 인수 한도를 초과하는 거대재해 손실을 전액 인수하는 완충 장치를 보유하고 있습니다.
프랑스는 2023년 개혁법을 통해 이상기후 대응을 위한 '공·사 3단계 기후보험 체계'를 정립했습니다.
1단계(경미한 손실, 손실률 20% 미만): 농가 자체 부담(자기부담금 영역).
2단계(중간 규모 손실, 20%~50% 수준): 민간 농작물보험(정부 보조 70%)을 통해 시장 기반 보상.
3단계(거대 기후재난, 50% 초과 극심한 손실): 국가 연대 기금(National Solidarity Fund)에서 최대 90%까지 공적 재정으로 직접 보상.
4. 2026년 대한민국 농작물재해보험 제도 개편의 3대 핵심 축
기후위기가 일상화되면서 농식품부는 2026년 제1회 농업재해보험심의회 및 2026년 8월 15일 개정 시행된 농업재해 2법을 통해 기존 제도의 구조적 모순을 대대적으로 손질했습니다.
거대 이상재해 피해에 대한 '할증 배제' 법제화
기존 제도에서는 매년 냉해나 우박 등 자연재해로 보험금을 수령하면 이듬해 보험료가 40~50% 급등하여 농가가 보험을 포기해야 하는 악순환이 발생했습니다. 2026년 개편안은 과거 통계의 상위 10%를 초과하는 거대 기후재난으로 인한 손실에 대해 보험료 할증 요율 산입을 전면 면제하도록 규정하여 재해 취약지 농가의 가입 지속성을 제도적으로 보장했습니다.
재해위험도 기반 35단계 세부 요율화 및 국가 책임 확대
농식품부는 개별 필지와 지역의 재해위험도를 정밀 분석하여 보험료 할인·할증 체계를 기존보다 세분화된 35단계로 개편했습니다. 또한 지진, 이상고온에 따른 특정 병해충 등 과거 면책 또는 특약 사항이었던 항목들을 국가 보조 대상 및 주계약 범위로 대폭 편입하여 공적 책임을 강화했습니다.

손해평가 공정성 제고: 가입자 손해평가인 기피·교체권 신설
낙과율 및 피해율 산정 과정에서 손해평가사의 주관적 편차로 인해 발생하던 농가 분쟁을 해소하기 위해, 농가가 현장 평가의 공정성에 중대한 이의가 있을 경우 손해평가인 교체를 공식 요구할 수 있는 권리가 법적으로 명문화되었습니다.
5. 현장 농업인의 목소리와 정책적 충돌: 쟁점과 명암
제도적 보완에도 불구하고 현장에서는 여전히 다양한 이해관계의 충돌과 사각지대 문제가 제기되고 있습니다.
재배적지 북상과 비보험 품목 농가의 소외
지구온난화로 사과, 복숭아 등의 주산지가 강원도 등 북부 지역으로 이동하고, 남부 해안가에서는 아열대 작물 재배가 확산되고 있습니다. 그러나 국내 약 400여 개 재배 작물 중 보험 대상 품목은 78개에 불과합니다. 신규 대체작물이나 특용작물을 재배하는 농가들은 기후 피해 발생 시 정책보험의 혜택을 전혀 받지 못하는 사각지대에 방치되어 있다는 불만을 지속적으로 표출하고 있습니다.
소비자 관점: '기후플레이션' 완충재로서의 농업보험 재정 당위성
도시 소비자 입장에서는 사과, 배, 채소류 가격의 폭등이 가계 경제에 직접적인 타격을 줍니다. 농작물재해보험에 투입되는 국비 보조금은 단순한 농민 지원금을 넘어, 농업 생산 기반 붕괴를 막아 밥상 물가의 극단적 폭등을 제어하는 사회적 완충 비용이라는 납세자 공감대가 점차 확산되고 있습니다.
6. 농업인을 위한 실전 가이드: 2026년 가입 실무와 절차
농작물재해보험은 작물별 재배 시기(파종, 정식, 개화)에 맞춰 가입 기간이 엄격하게 제한되므로 시기별 일정을 사전에 숙지하는 것이 필수적입니다.
작물별 가입 캘린더 및 신청 시기
과수 4종(사과·배·단감·떫은감): 매년 2월 하순 ~ 3월 하순 (적과전 종합위험 방식).
벼 / 벼 병충해: 매년 4월 ~ 6월 하순.
원예시설 및 시설작물(수박·딸기·오이·토마토 등): 매년 2월 ~ 11월 하순 (연중 수시 가입).
가을 밭작물(마늘·양파·월동배추·월동무): 매년 8월 하순 ~ 11월 말 (작물별 순차 마감).
정부·지자체 지원 구조와 실제 농가 자부담률
농작물재해보험의 순보험료는 통상 국비 50% 수준이 직권 지원되며, 여기에 광역 지자체(시·도)와 기초 지자체(시·군·구)가 20~40%의 지방비를 추가 보조합니다. 따라서 일반적인 농가의 실제 자부담률은 10%~20% 수준에 불과합니다. 영세농가나 취약계층 농가의 경우 지자체 특별 지원을 통해 자부담 0%로 가입되는 사례도 있으므로 관할 지역농협 확인이 필수적입니다.
사고 접수 및 손해평가 대응 3대 수칙
신속한 사고 통지(3일 이내): 재해가 발생하면 지체 없이 가입한 지역 농·축협에 사고 발생 사실을 유선 또는 방문 통보해야 합니다.
현장 임의 훼손 금지: 손해평가사의 현장 실사 이전에 임의로 낙과를 수거하거나 수확·폐기할 경우 보상이 거절되거나 감액될 수 있습니다.
증빙 데이터 확보: 기상청 특보 캡처, 방제 영농일지, 피해 직후 과원 및 포장의 고해상도 사진·동영상을 체계적으로 기록해 두어야 정밀 감정 시 유리합니다.
7. 전문가만 아는 비용 절감 꿀팁과 보상 누락 방지 비결
보험 가입 시 사소한 조항이나 특약을 놓치면 수백만 원의 비용 차이나 보상 공백이 발생할 수 있습니다. 실무적으로 입증된 핵심 전략을 소개합니다.
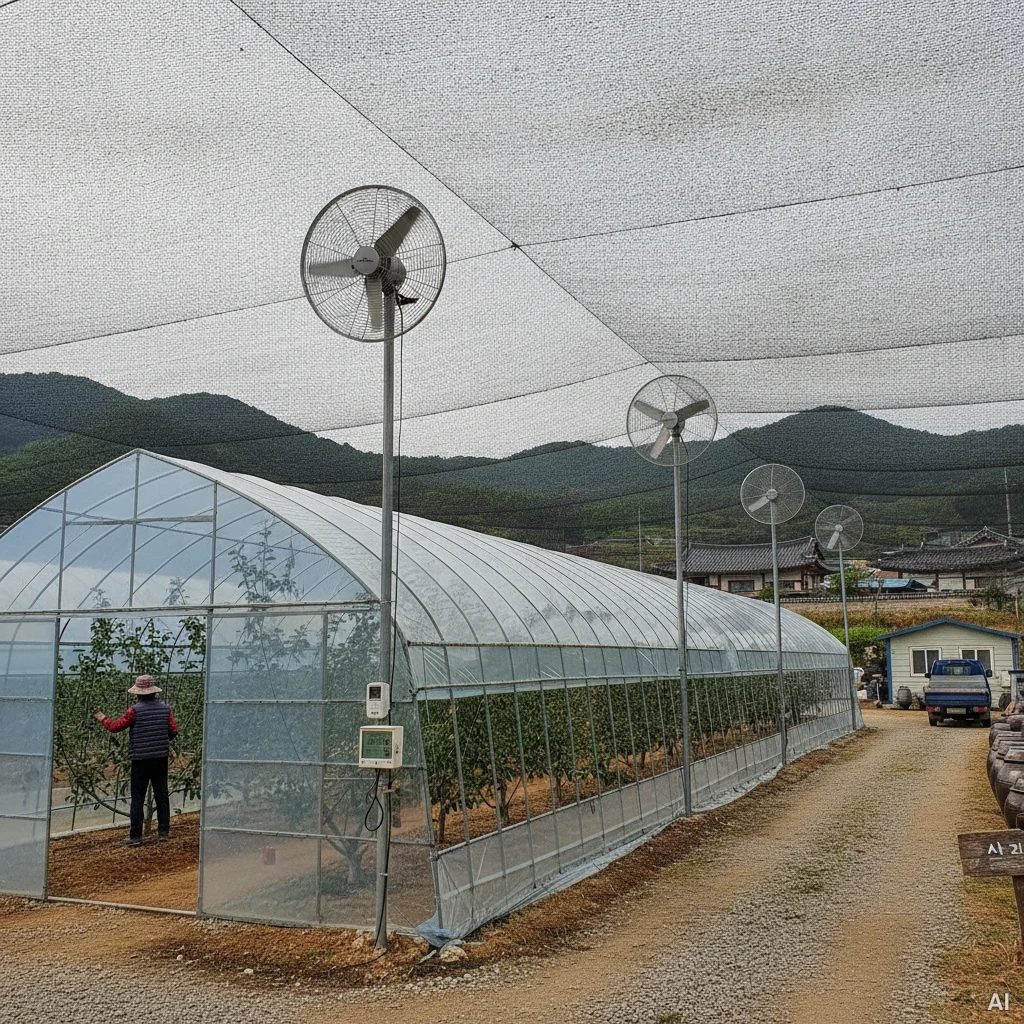
방재시설 설치에 따른 5~20% 추가 할인 연계
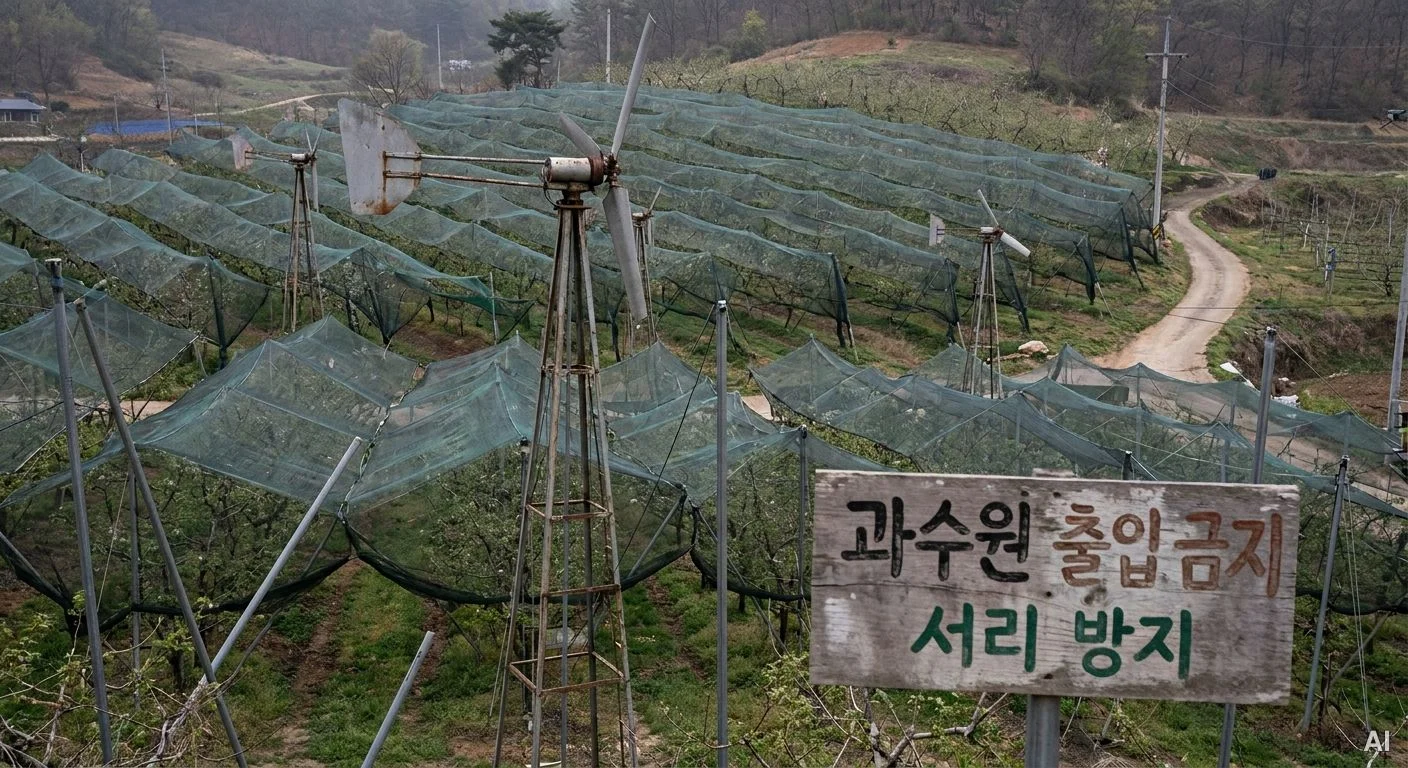
농가 포장에 기후재해 방재시설이 갖추어져 있을 경우 순보험료의 5%에서 최대 20%까지 추가 할인이 적용됩니다. 대상 시설은 다음과 같습니다.
과수 분야: 방풍망, 미세살수장치(서리 방지), 열풍방상팬, 비가림시설, 스프링클러(관수시설).
시설/밭작물 분야: 자동 개폐기, 내재해형 하우스 규격 시공, 전기울타리(조수해 방지).
2026년 벼 병충해 보장의 주계약 통합 혜택
과거에는 도열병, 흰잎마름병, 줄무늬잎마름병, 벼멸구, 먹노린재 등 7종 병충해보장 특약에 별도로 체크하여 가입해야 했습니다. 2026년부터는 가입률 90% 돌파에 따라 벼 주계약 내에 병충해 담보가 기본 탑재되어 농가의 신청 누락으로 인한 보상 거절 위험이 원천 차단되었습니다.
8. 향후 전망: 기후적응형 차세대 농업보험의 발전 과제
단순한 사후 수량 보전 중심의 현행 농업보험은 기후위기가 극대화되는 향후 10년을 버텨내기 어렵다는 것이 전문가들의 공통된 지적입니다. 향후 정책보험이 나아갈 4대 미래 발전 축을 전망합니다.
농업수입안정보험의 전국 단위 전면 확대
기후변화는 작황 부진뿐만 아니라 급격한 수급 변동으로 인한 농산물 가격 폭락을 야기합니다. 정부는 2026년 농업수입안정보험 대상 품목을 20개로 확대하고, 벼를 제외한 주요 채소·과수 14개 품목을 전국 단위로 전면 개방하여 미국의 '수입보장(Revenue Protection)' 모델로의 체질 전환을 가속화하고 있습니다.

비보험 작물 구제를 위한 '준보험제도' 신설
통계 데이터가 부족하여 정규 보험 상품이 출시되지 못하는 300여 개 비보험 특용작물 농가를 위해, 최소한의 가입비 납부 시 재난 발생 시 공인 표준 생산비를 보장하는 '공적 준보험제도' 도입 논의가 한국농촌경제연구원(KREI) 등을 중심으로 구체화되고 있습니다.
AI·드론·위성 SAR 기반 디지털 지수형(Index) 보험 도입
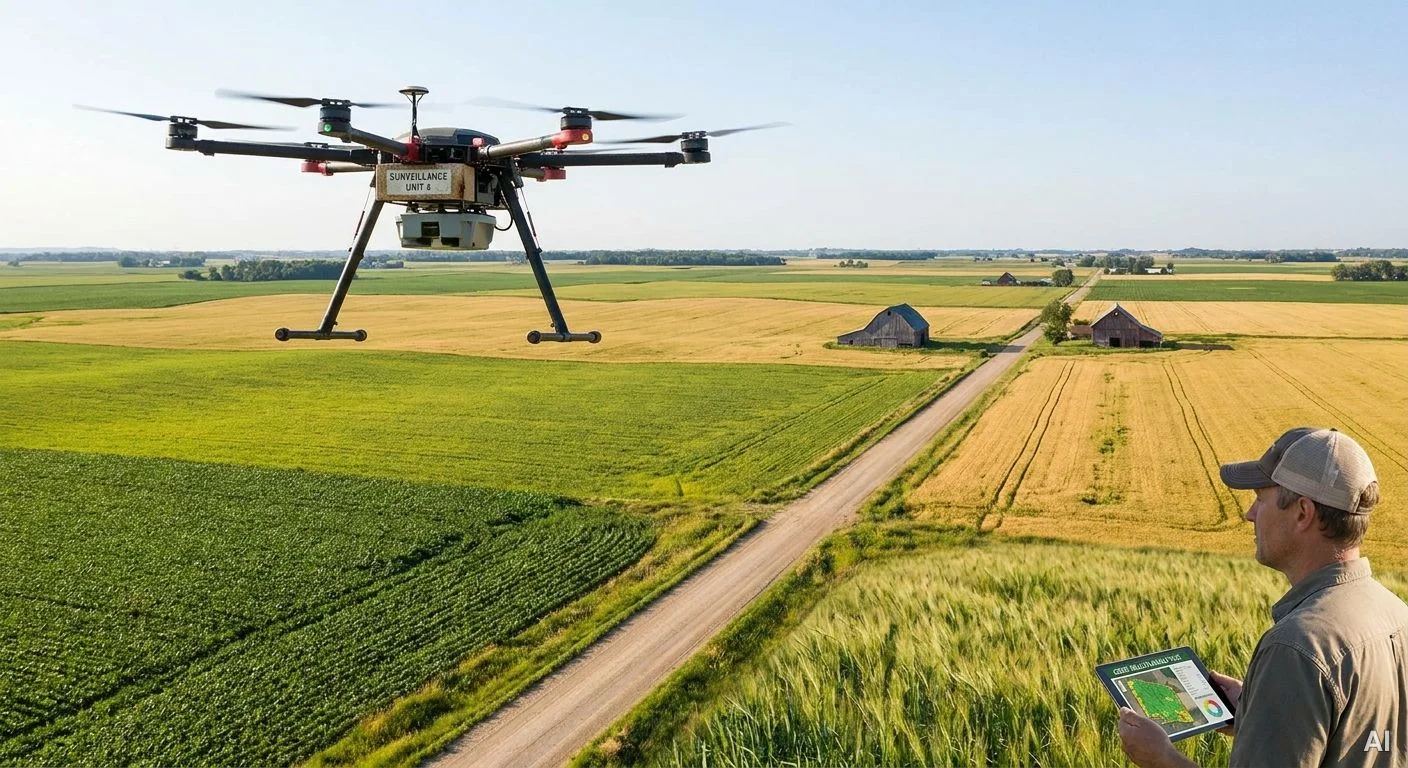
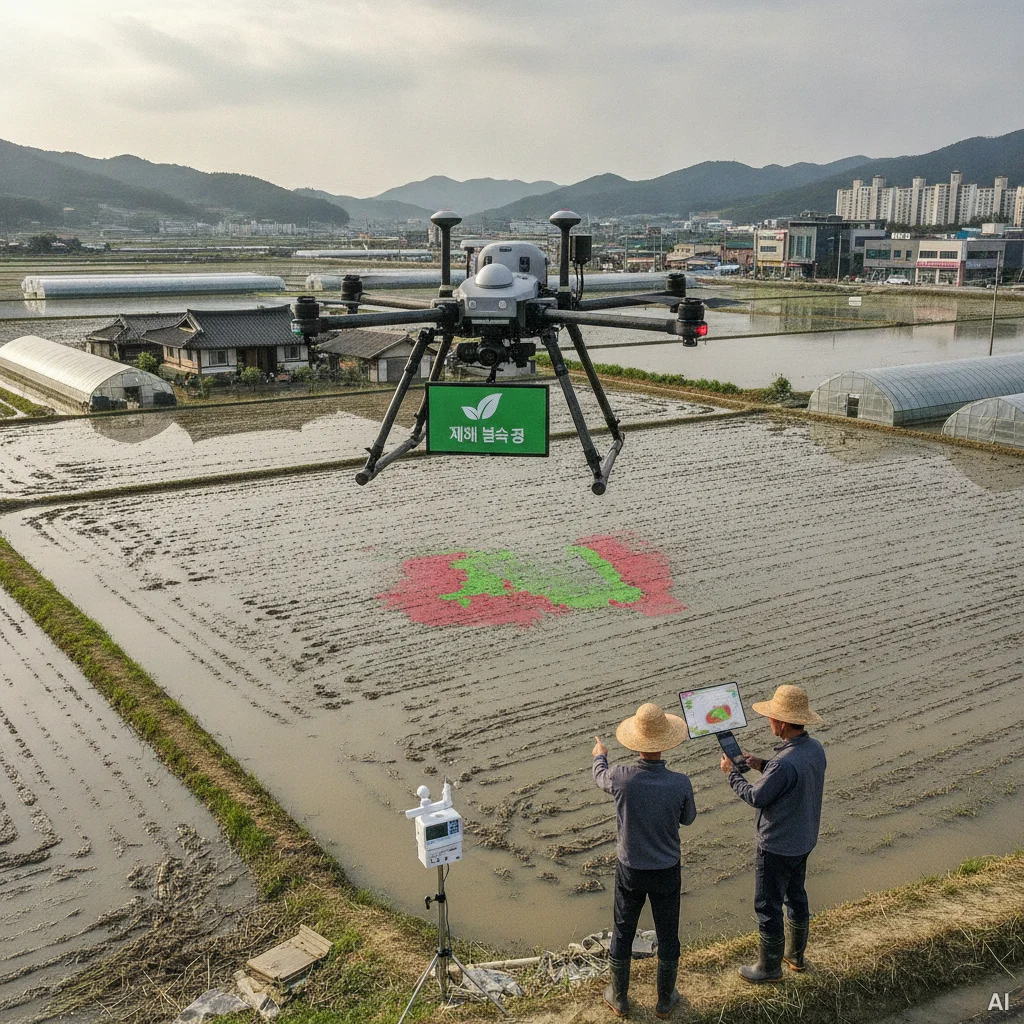
손해평가사의 현장 방문에 의존하는 방식은 대규모 재해 발생 시 인력 부족과 평가 지연 문제를 낳습니다. 드론 다중분광 센서와 고해상도 합성개구레이더(SAR) 위성 영상, 기상청 격자 데이터를 결합하여 침수 면적과 동해 피해를 48시간 이내에 자동 판정하고 보험금을 지급하는 '스마트 인덱스 보험'이 차세대 기술로 상용화될 전망입니다.
국가 재보험(Reinsurance) 건전성과 기후적응 펀드 연계
연례화되는 거대재해로 인한 기금 고갈을 방지하기 위해, 정부는 공적 재보험을 넘어 글로벌 재보험 시장과의 위험 분산(캣본드·Catastrophe Bond 발행 등)을 모색해야 합니다. 아울러 단순 보험금 지급을 넘어 방재 인프라 투자를 유도하는 '기후위기 적응 펀드'와의 연계 정책이 필수적으로 요구됩니다.
※ 본 칼럼에 수록된 지원 비율, 보장 품목, 가입 기간 및 세부 요율 등 정책·금융 관련 수치는 2026년 공시 및 사업 시행지침을 기준으로 작성되었습니다. 개별 농가의 최종 가입 조건, 보조금 지원 한도 및 보상 내역은 거주 지자체별 조례, 모집공고 및 금융기관(지역 농·축협) 심사 결과에 따라 상이할 수 있으므로 공식 창구의 최신 안내를 반드시 확인하시기 바랍니다.
ℹ️ 이 글은 AI 도구의 도움을 받아 초안을 작성한 뒤, 게시 전 사람이 검수·수정했습니다. · 원문 보기: AdEngine-X
📚 참고 자료
이 목록에는 AI가 작성 시 참고한 검색 자료와, 사실 확인 과정에서 대조한 공공데이터 출처가 함께 포함될 수 있습니다. 인용·재사용 시 원 출처를 확인하시기 바랍니다.
댓글 0개
댓글을 불러오는 중입니다...