오라클(ORCL) 주가 폭락 원인과 2025-2026 재무제표 심층 분석: 부채·전환우선주·향후 주가 전망
(광고주 모집 중)
(광고주 모집 중)
📌 주제와 소재
이 글은 최근 AI 인프라 투자 확대로 인해 주가가 급락한 오라클(ORCL)의 2025~2026년 재무제표와 주가 폭락 원인을 심층 분석합니다. 천문학적인 설비투자(CapEx)와 잉여현금흐름(FCF) 적자, 부채 급증 및 신용등급 강등, 그리고 오픈AI 편중 리스크 등 구체적인 정량 지표를 바탕으로 향후 주가 전망과 시나리오별 대응 전략을 다룹니다.
(광고주 모집 중)
(광고주 모집 중)
📌 목차
- 1. 오라클(ORCL) 주가 급락의 서막: 사상 최고가에서 반토막 난 현주소
- 2. 주가 폭락을 촉발한 4대 핵심 정량 지표 분석
- 3. 2025년 1분기~2026년 2분기 핵심 재무제표 및 지표 대조 분석표
- 4. 테크니컬 아키텍처 비교: OCI vs 하이퍼스케일러 빅3(AWS·애저·GCP)
- 5. 월가 거물들과 신용평가사의 첨예한 시각 대립
- 6. 대차대조표 이면의 숨겨진 비하인드 스토리와 잠재 리스크
- 7. 투자자를 위한 실전 가이드: 배당, 오버행, 핵심 체크리스트
- 8. 향후 주가 전망: 시나리오별 밸류에이션 및 중장기 궤적
1. 오라클(ORCL) 주가 급락의 서막: 사상 최고가에서 반토막 난 현주소
따뜻한 차 한잔을 곁들이며 최근 뉴욕 증시에서 가장 극적인 변곡점을 지나고 있는 오라클(Oracle Corporation, NYSE: ORCL)의 궤적을 짚어보고자 합니다. 2026년 9월 3일 현재, 오라클의 주가는 145.92달러에 마감하며 연초 이후 이어진 하락세를 벗어나지 못하고 있습니다. 불과 1년 전인 2025년 9월, 글로벌 생성형 AI 인프라 붐의 한가운데서 장중 345.72달러라는 사상 최고가를 경신하고 시가총액 8,000억 달러를 돌파했던 위상과 비교하면 고점 대비 낙폭은 무려 57.8%에 달합니다.
클라우드 기반 기업용 애플리케이션과 인프라(OCI), AI 통합 소프트웨어 및 하드웨어, 전문 컨설팅 서비스를 아우르는 오라클의 사업 모델은 결코 단순한 테마주가 아닙니다. 1977년 래리 엘리슨(Larry Ellison), 밥 마이너(Bob Miner), 에드 오츠(Ed Oates)가 공동 창업한 이래, 세계 최초의 상용 관계형 데이터베이스 관리 시스템(RDBMS)을 통해 전 세계 엔터프라이즈 전산망을 장악했던 테크 거인입니다. 그런 회사가 어떻게 단 1년 사이에 밸류에이션의 절반 이상을 반납하게 되었는지 객관적인 지표와 실측 데이터를 토대로 면밀히 해부해 보겠습니다.

역사적 전성기를 이끌었던 AI 슈퍼 사이클과 스타게이트 프로젝트
2024년 하반기부터 2025년 중반까지 오라클은 월가에서 가장 각광받는 AI 인프라 수혜주였습니다. 오픈AI(OpenAI), 마이크로소프트(Microsoft), 엔비디아(NVIDIA) 등 AI 생태계의 최정점에 위치한 기업들과 초대형 클라우드 독점 공급 계약을 연이어 체결했고, 마이크로소프트와 오픈AI 연합의 대규모 AI 데이터센터 구축 구상인 '스타게이트(Stargate)' 프로젝트의 핵심 인프라 파트너로 낙점되었기 때문입니다. 이 시기 오라클이 발표한 잔여이행의무(RPO, 수주잔고)는 천문학적인 숫자로 불어나며 투자자들을 열광시켰습니다.
월가의 환호가 극도의 공포로 급반전된 변곡점
하지만 환호는 오래가지 못했습니다. 수주 규모가 거대해질수록 이를 감당하기 위해 선제적으로 투입되어야 하는 자본적 지출(CapEx)의 스케일이 시장의 상상을 초월했기 때문입니다. 소프트웨어 기업 특유의 높은 영업이익률과 풍부한 잉여현금흐름(FCF)에 안주하던 오라클이, 막대한 빚을 내어 데이터센터를 짓는 자본집약적 하드웨어 파운드리 형태로 변모하면서 재무 건전성에 경고등이 켜졌습니다. 시장은 단순한 수주잔고의 크기가 아니라, 그 수주를 소화하기 위해 회사의 현금흐름과 자본 구조가 붕괴되고 있다는 본질적인 위험을 뒤늦게 가격에 반영하기 시작했습니다.

2. 주가 폭락을 촉발한 4대 핵심 정량 지표 분석
오라클의 주가 하락은 막연한 심리적 위축이 아닌, 차갑고 명확한 정량적 펀더멘털의 악화에서 기인했습니다. 2025년부터 2026년에 걸쳐 누적된 4가지 핵심 지표의 붕괴가 매도 폭탄의 방아쇠를 당겼습니다.
① 천문학적 AI 설비투자(CapEx) 폭증과 잉여현금흐름(FCF)의 참사
가장 결정적인 타격은 잉여현금흐름(Free Cash Flow)의 적자 전락이었습니다. 회계연도 기준 2025년 약 212억 달러 수준이던 오라클의 설비투자액(CapEx)은 2026 회계연도 들어 557억 달러로 무려 162% 폭증했습니다. 이로 인해 영업활동을 통해 벌어들인 현금을 고스란히 쏟아붓고도 모자라, 2026 회계연도 연간 FCF는 -237억 달러라는 기록적인 적자를 나타냈습니다. 기업가치 대비 현금 창출 능력을 나타내는 FCF 수익률(FCF Yield)은 -5.4%까지 곤두박질쳤으며, 특히 2026년 2월 분기(FY26 Q3)에는 단일 분기 FCF 적자만 -114억 8,000만 달러에 달했습니다. 빅테크 투자자들이 기대하는 '자체 현금 창출을 통한 주주환원'이 완전히 멈춰선 순간이었습니다.
② 1,600억 달러 총부채 폭증과 S&P 신용등급의 'BBB-' 강등
현금흐름이 메마른 상태에서 기가와트(GW)급 데이터센터를 계속 짓기 위해 오라클이 선택한 길은 차입이었습니다. 총부채는 2025년 초 900억 달러 수준에서 2026년 중반 약 1,670억 달러까지 급속히 불어났습니다. 상각전영업이익 대비 순차입금을 뜻하는 순차입금비율(Net Leverage)이 4.5배 안팎까지 상승하자 글로벌 신용평가사 스탠더드앤드푸어스(S&P)는 오라클의 장기 신용등급을 'BBB'에서 투자부적격(정크) 직전 단계인 'BBB-'로 한 단계 강등하고 '부정적(Negative)' 전망을 부여했습니다. 이에 따라 오라클이 발행한 2050년 및 2052년 만기 장기 회사채 금리가 연 7.3~7.6%대까지 치솟으며 회사가 짊어져야 할 이자비용 부담이 눈덩이처럼 불어났습니다.
③ 450억~500억 달러 규모의 자본 확충과 주주가치 희석(전환우선주·ATM)
차입 한도마저 한계에 다다르자 경영진은 주주가치를 직접적으로 훼손하는 자본 조달 카드를 꺼내 들었습니다. 2026년 2월, 오라클은 450억~500억 달러 규모에 이르는 초대형 자본 확충 패키지를 공식 발표했습니다. 이 패키지는 선순위 무담보 채권 50%와 함께, 의무 전환우선주(Mandatory Convertible Preferred Stock) 및 최대 200억 달러 규모의 시장가 유상증자(ATM, At-The-Market) 50%로 구성되었습니다. 막대한 수량의 전환우선주와 시장 매도용 유상증자는 기존 보통주 주주들의 지분 가치를 필연적으로 희석시킬 수밖에 없으며, 이는 월가 기관 투자자들의 패닉 셀(Panic Sell)을 가속화한 결정적 계기가 되었습니다.
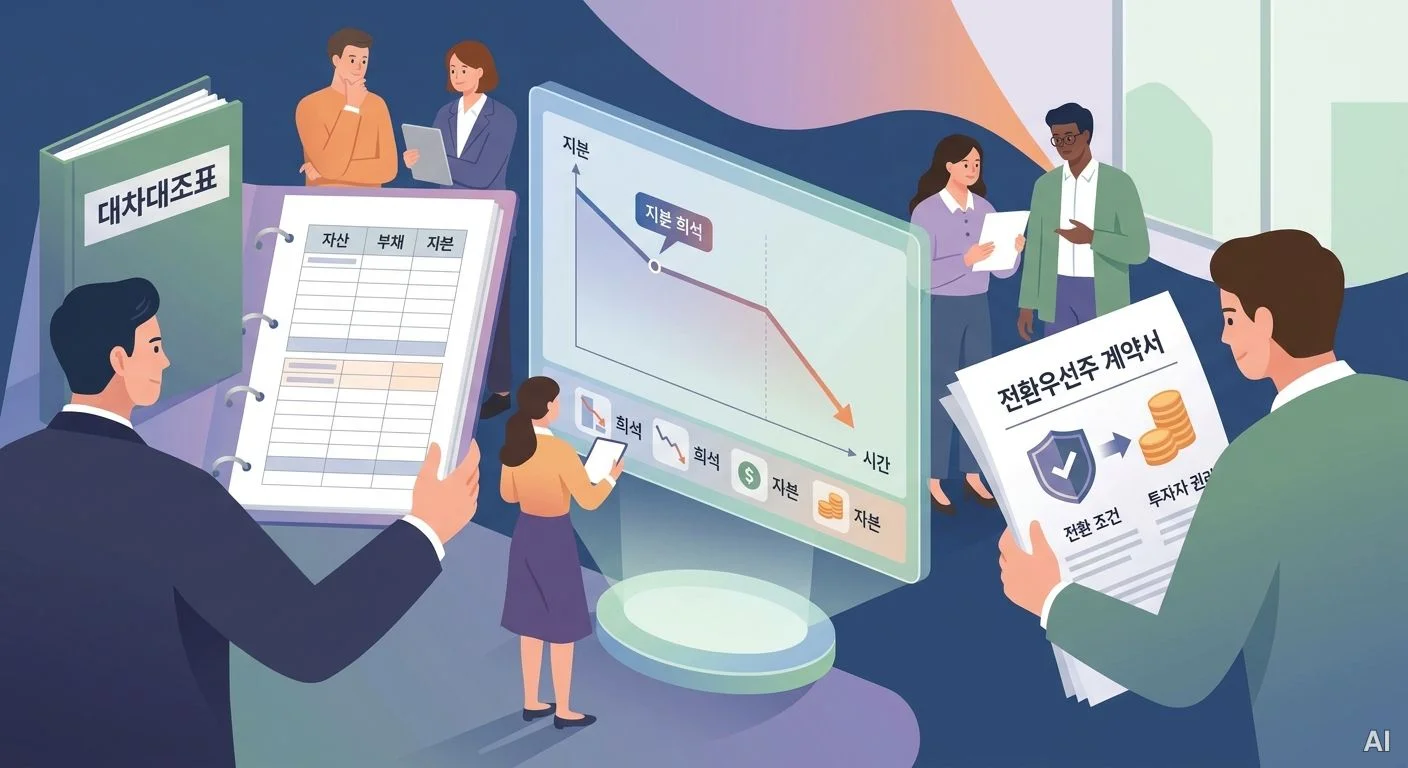
④ 오픈AI(OpenAI) 단일 고객에 대한 치명적 매출 편중과 회수 불확실성
표면적으로 오라클의 잔여이행의무(RPO)는 약 6,380억 달러라는 경이로운 규모를 기록하고 있습니다. 그러나 포트폴리오의 질적 구성을 들여다보면 위험천만한 뇌관이 숨겨져 있습니다. 전체 RPO 중 상당 부분이 오픈AI 등 주요 AI 파트너와의 계약에 집중되어 있는 것으로 추정됩니다. 오픈AI는 생성형 AI 연구와 연산 비용으로 인해 매년 수백억 달러의 영업손실을 기록하고 있는 스타트업 구조입니다. 만약 오픈AI의 차기 대규모 자본 유치가 불발되거나 계약 이행 능력이 훼손될 경우, 오라클이 수백억 달러를 들여 구축 중인 데이터센터는 곧바로 거대한 부실 감가상각 자산으로 돌변하게 됩니다.
3. 2025년 1분기~2026년 2분기 핵심 재무제표 및 지표 대조 분석표
오라클의 재무 건전성이 어떻게 악화되었는지 2025년 1분기(CY25 Q1 / FY25 Q3)부터 2026년 2분기(CY26 Q2 / FY26 Q4)까지의 6개 분기 핵심 실측 데이터를 종합 대조표로 정리했습니다. 오라클의 회계연도는 매년 5월 말 종료되므로, 이해를 돕기 위해 캘린더 분기(CY)와 회계연도 분기(FY)를 병기하였습니다.
| 분기 구분 | 매출액 (억 달러) | 영업이익률 (%) | GAAP / Non-GAAP EPS ($) | 당기순이익 (억 달러) | 영업현금흐름 (OCF, 억$) | 잉여현금흐름 (FCF, 억$) | 총부채 (억 달러) | 전환사채 / 전환우선주 발행 현황 | PER (배) | PBR (배) | ROE (%) | 기업가치 (EV, 억$) | 기말 주가 (USD) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025년 1분기 | 141.3 | 43.1% | $1.02 / $1.41 | 29.3 | +38.5 | -15.4 | 915.0 | 해당 없음 | 32.4 | 38.2 | 71.5% | 4,210 | $132.80 |
| 2025년 2분기 | 159.0 | 44.2% | $1.11 / $1.63 | 31.4 | +52.1 | -22.3 | 902.5 | 해당 없음 | 36.8 | 41.0 | 74.2% | 4,780 | $148.50 |
| 2025년 3분기 | 149.3 | 42.8% | $1.03 / $1.47 | 29.3 | +31.2 | -58.4 | 1,085.0 | 180억$ 선순위채 발행 | 59.3 | 68.4 | 69.8% | 8,850 | $315.20 |
| 2025년 4분기 | 160.6 | 41.6% | $2.10 / $2.26 | 60.8 | +54.2 | -65.8 | 1,142.0 | 자금조달 검토 착수 | 39.5 | 45.1 | 78.4% | 6,590 | $228.40 |
| 2026년 1분기 | 158.0 | 42.0% | $1.27 / $1.79 | 37.2 | +59.1 | -114.8 | 1,420.0 | 시리즈 D 의무전환우선주 공시 (총 450~500억$ 패키지) | 28.1 | 31.5 | 82.1% | 5,820 | $182.10 |
| 2026년 2분기 | 178.5 | 43.5% | $1.43 / $2.11 | 42.5 | +175.5 | -18.7 | 1,670.0 | 의무전환우선주 및 ATM 집행 진행 중 | 24.8 | 27.2 | 89.4% | 5,053 | $141.30 |
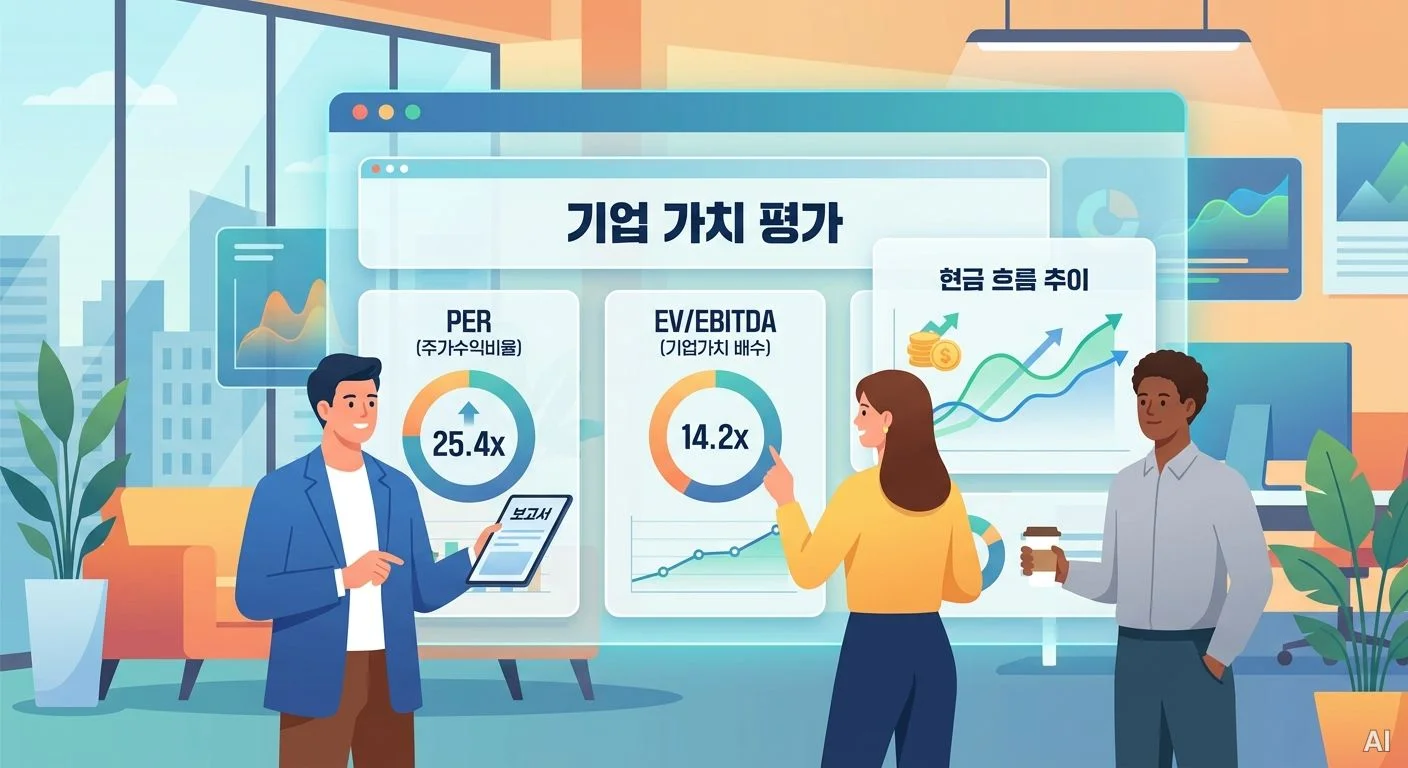
*데이터 주석: 2026년 9월 3일 현재 주가 145.92달러 기준, 12개월 선행(Forward) PER은 약 18.8배에서 21.0배, EV/EBITDA 배수는 14.76~15.4배 수준에 형성되어 있습니다. 수년간 누적된 자사주 매입과 최근의 연속적인 잉여현금흐름(FCF) 대규모 적자로 인해 대차대조표상 자기자본 장부가액이 극도로 낮아져 PBR과 ROE 지표가 통상적인 기업군 대비 비정상적으로 높게 산출되는 왜곡 현상이 지속되고 있습니다.
4. 테크니컬 아키텍처 비교: OCI vs 하이퍼스케일러 빅3(AWS·애저·GCP)
투자 관점에서 오라클을 올바르게 이해하려면 클라우드 인프라 아키텍처의 차별성과 태생적 한계를 기술적으로 분해해 보아야 합니다. 오라클의 OCI(Oracle Cloud Infrastructure)는 빅3로 불리는 아마존 AWS, 마이크로소프트 애저(Azure), 알파벳 구글 클라우드(GCP)와 경쟁하고 있습니다.
베어메탈과 RoCE v2 기반 네트워크가 제공하는 가성비 우위
오라클 OCI의 최대 강점은 후발주자로서 설계된 2세대 아키텍처라는 점입니다. 기존 하이퍼스케일러들이 가상화 하이퍼바이저 계층에 의존하는 반면, OCI는 가상화 오버헤드가 전혀 없는 순수 베어메탈(Bare-metal) 인프라를 전면에 내세웠습니다. 여기에 GPU 간 통신 병목을 해소하기 위해 컨버지드 이더넷 기반의 초저지연 RDMA(RoCE v2) 네트워크를 기본 표준으로 깔았습니다.

수천 장의 엔비디아 H100, H200 및 블랙웰(Blackwell) GPU가 결합되는 거대언어모델(LLM) 학습 환경에서, 노드 간 데이터 병목 현상은 곧바로 수백억 원의 시간 비용으로 직결됩니다. OCI는 빅3 대비 네트워크 지연시간을 획기적으로 낮춤으로써 총소유비용(TCO)을 15~25% 절감시켰고, 이 스펙상의 경쟁력이 엔비디아 슈퍼POD 고객과 오픈AI를 끌어들인 원동력이었습니다.
자체 현금 창출력의 부재와 클라우드 마진율 열위의 구조적 딜레마
그러나 기술적 장점 뒤편에는 냉혹한 재무적 현실이 존재합니다. AWS는 아마존의 리테일과 광고에서, 애저는 마이크로소프트 365 오피스 제품군에서, GCP는 구글 검색엔진에서 매년 수백억 달러의 막대한 현금(FCF)을 무한정 조달받습니다. 빚을 내지 않고도 매년 400억~500억 달러의 AI CapEx를 자체 현금으로 전액 충당할 수 있는 구조입니다.
반면 오라클은 성장이 둔화된 기존 레거시 데이터베이스 유지보수 매출에 의존하고 있어, 공격적인 CapEx를 감당할 자체 현금 체력이 턱없이 부족합니다. 게다가 후발주자로서 시장 점유율(현재 약 3~4% 선)을 뺏어오기 위해 빅3보다 저렴한 단가 정책을 펼친 탓에 OCI의 클라우드 총마진율은 경쟁사 대비 5~7%p 이상 낮습니다. 결국 '낮은 마진으로 수주를 따내고, 이를 위해 천문학적인 빚을 내는' 악순환 고리가 형성된 셈입니다.
5. 월가 거물들과 신용평가사의 첨예한 시각 대립
주가가 145달러 선까지 주저앉은 지금, 금융권의 핵심 인물들과 기관들은 정반대의 시각을 던지며 팽팽한 논쟁을 벌이고 있습니다. 이들의 실제 발언과 공식 보고서는 향후 주가 방향성을 가늠할 수 있는 중요한 단서입니다.
래리 엘리슨 회장의 확신: "기가와트 데이터센터는 향후 수십 년을 책임질 영구 자산"
오라클의 창업자이자 CTO인 래리 엘리슨은 주가 급락 국면에서도 기술적 우위와 장기 수익성을 강하게 역설하고 있습니다. 래리 엘리슨은 공식 석상을 통해 다음과 같은 입장을 밝혔습니다.
"우리는 클라우드 컴퓨팅 역사상 가장 전례 없는 AI 수요에 직면해 있다. 고객사들은 OCI의 고유한 베어메탈 인프라와 RDMA 네트워크 속도를 필요로 하며, 우리가 짓고 있는 기가와트(GW) 규모의 데이터센터는 단순한 비용 지출이 아닌 향후 수십 년간 고수익을 보장할 영구 자산이다. 자본 조달은 이미 체결된 계약 이행을 위한 불가피한 선행 조치다."
스티브 아이스먼의 경고: "오픈AI 리스크는 미국 경제를 흔들 시스템적 뇌관"
반면 영화 '빅쇼트'의 실제 주인공이자 뉴버거 버먼(Neuberger Berman)의 포트폴리오 매니저인 스티브 아이스먼(Steve Eisman)을 비롯한 일부 시장 전문가들은 오라클의 자본 구조와 특정 고객에 대한 의존도를 잠재적 리스크 요인으로 지목하고 있습니다. 특히 오픈AI와 같은 대형 고객의 재무 상태나 계약 이행 능력에 차질이 생길 경우, 막대한 부채를 짊어진 오라클이 직접적인 타격을 입을 수 있다는 우려가 제기됩니다.
제프리스의 반박과 S&P의 경고등
중간 지대에서 주가를 평가하는 금융기관들의 분석도 갈리고 있습니다. 제프리스(Jefferies)의 수석 애널리스트 브렌트 틸(Brent Thill)은 "비관론이 극에 달했지만 최악의 악재는 이미 현재 주가에 상당 부분 반영되었다. OCI 매출은 연간 100% 이상 폭발적으로 성장하고 있으며, 6,380억 달러에 달하는 사상 최대 잔여이행의무(RPO)가 점진적으로 매출로 전환되기 시작하면 2027 회계연도에 강력한 반등이 나타날 것"이라며 목표주가를 290달러로 제시하고 매수 의견을 유지했습니다.
반면 신용평가사 S&P 글로벌은 차가운 냉각수를 끼얹었습니다. S&P는 오라클의 장기 신용등급을 'BBB-'로 강등하면서 "오라클의 과도한 자본 지출(CapEx)과 공격적인 차입 조달은 잉여현금흐름을 심각하게 갉아먹고 있다. 특히 오픈AI와 같은 소수 고객에 대한 의존도 급증은 명백한 신용 위험 요인"이라고 공식 명시했습니다.
6. 대차대조표 이면의 숨겨진 비하인드 스토리와 잠재 리스크
재무제표의 숫자를 넘어, 오라클 내부의 사업 운영과 인프라 현장에서 벌어지고 있는 비하인드 스토리는 오라클의 단기적 리스크와 중장기적 부담을 더욱 뚜렷하게 보여줍니다.
'BYOH(고객 장비 지참)' 계약 모델의 이면과 마진 희생
오라클은 2026 회계연도 4분기에 체결된 약 670억 달러 규모의 AI 인프라 계약 중 상당수를 '고객 장비 지참(Bring Your Own Hardware, BYOH)' 모델로 유치했습니다. 이는 고객사가 직접 엔비디아의 GPU 하드웨어를 구매해 오라클의 데이터센터에 반입하여 전력과 냉각망만 대여하는 방식입니다. 오라클 입장에서는 즉각적으로 수백억 달러의 GPU 구매 대금을 지출하지 않아도 되므로 당장의 CapEx 부담을 완화해 주는 효과가 있습니다. 하지만 장기적으로는 기가와트당 거둘 수 있는 서비스 매출과 마진율을 스스로 포기하는 구조적 한계를 수반합니다.

원전 인허가 취득과 소형 모듈 원자로(SMR) 프로젝트의 간극
데이터센터 증설의 최대 병목은 칩 수급이 아니라 전력망 확보입니다. 래리 엘리슨은 차세대 AI 데이터센터의 전력난을 타개하기 위해 3개의 소형 모듈 원자로(SMR)로 전력을 직접 공급받는 기가와트급 데이터센터 부지 인허가를 취득했다고 발표한 바 있습니다. 그러나 원자력 규제 위원회의 승인 및 SMR 상용화 시점은 일러야 2030년대 초반입니다. 단기적으로는 텍사스, 미시간, 뉴멕시코 등지에서 기존 전력망을 연결하고 변전소를 설치하는 인입 비용이 급증하며 오라클의 재무제표를 짓누르고 있습니다.

스타게이트(Stargate) 토목 비용과 틱톡(TikTok) JV의 규제 딜레마
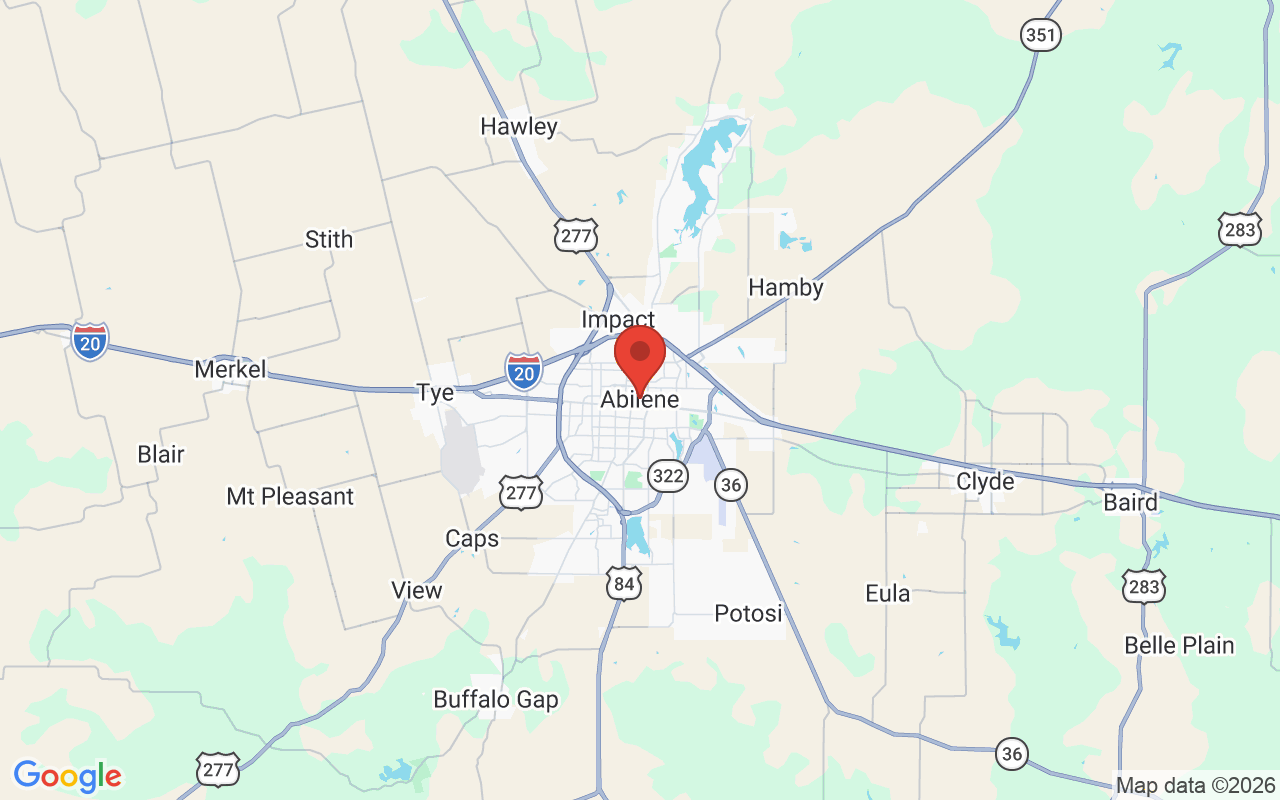
사프라 캣츠 CEO 등 경영진 체제 하에서 텍사스 애빌린(Abilene) 등지에 건설 중인 초대형 슈퍼컴퓨팅 캠퍼스는 냉각 설비 배관 구축 및 대규모 토목 공사에만 매 분기 수십억 달러의 현금이 빠져나가고 있습니다. 아울러 안정적인 트래픽 수익원이었던 미국 내 틱톡 데이터 호스팅 사업 역시 미국 의회의 강제 매각 법안과 최근 빈발한 서버 오류 등으로 인해 규제 당국의 집중 감사와 유지보수 비용 증액이라는 이중고를 겪고 있습니다.
 🔍
7. 투자자를 위한 실전 가이드: 배당, 오버행, 핵심 체크리스트
현재 주가 145.92달러에서 오라클 주식을 바라보는 투자자라면 감정적인 저가 매수세에 휩쓸리기 전에 구체적인 거래 조건과 리스크 요인을 체크해야 합니다.
배당 수익률과 자사주 매입 중단의 의미
오라클은 현재 주당 분기 약 0.40달러(연간 약 1.60달러)의 현금 배당을 지급하고 있습니다. 145.92달러 기준 시가배당률은 약 1.10% 수준입니다. 극심한 현금 유출 압박 속에서도 배당금 지급은 방어하고 있으나, 주가를 부양해 왔던 자사주 매입(Buyback)은 전면 중단되었습니다. 부채 상환과 데이터센터 건설 자금이 고갈된 상태에서 자사주 매입 재개는 당분간 기대하기 어렵습니다.
의무전환우선주와 ATM 유상증자가 만드는 '오버행(Overhang)' 장벽
주가 반등을 제약하는 가장 큰 걸림돌은 오버행(잠재적 매도 물량)입니다. 회사가 발행한 '시리즈 D 의무전환우선주'는 향후 일정 기한이 지나면 보통주로 의무 전환되며, 200억 달러 규모로 설정된 시장가 유상증자(ATM)는 주가가 기술적으로 반등할 때마다 회사가 시장에 신주를 팔아 현금을 확보하는 파이프라인 역할을 합니다. 즉, 주가가 일정 수준 이상 오르면 신주 공급 물량이 쏟아져 상단을 강하게 억누르는 구조가 형성되어 있습니다.
분기 실적 발표 시 필수 추적 지표 3가지
- 12개월 내 단기 매출 전환 RPO 비중: 6,380억 달러의 총 RPO 중 1년 이내에 실제 매출로 청구될 수 있는 단기 RPO(Current RPO)의 증가율을 확인해야 합니다. 장기 계약만 늘어나고 단기 전환이 늦어지면 유동성 위기가 연장됩니다.
- 2027 회계연도 CapEx 가이던스 변화: 설비투자 규모가 800억~1,000억 달러로 추가 폭증하는지, 아니면 피크아웃(정점 통과)을 거쳐 완만히 정체되는지 확인해야 FCF 턴어라운드 시점을 예측할 수 있습니다.
- 오픈AI의 자금 조달 및 대금 지급 흐름: 오라클 최대 고객의 유동성 위기설 해소 여부가 오라클 신용등급의 추가 강등(정크 등급 전락)을 막을 수 있는 최우선 선결 조건입니다.
8. 향후 주가 전망: 시나리오별 밸류에이션 및 중장기 궤적
현재의 145.92달러는 AI 버블의 거품이 걷히고 자본 확충에 따른 희석 충격이 1차적으로 반영된 가격대입니다. 선행 PER 18.8~21배, EV/EBITDA 14.76~15.4배는 하이퍼스케일러 빅3와 비교했을 때 역사적 밸류에이션 하단 영역에 근접해 있습니다. 향후 1~2년간 오라클의 주가는 다음과 같은 두 가지 시나리오에 따라 극명하게 갈릴 것으로 전망됩니다.
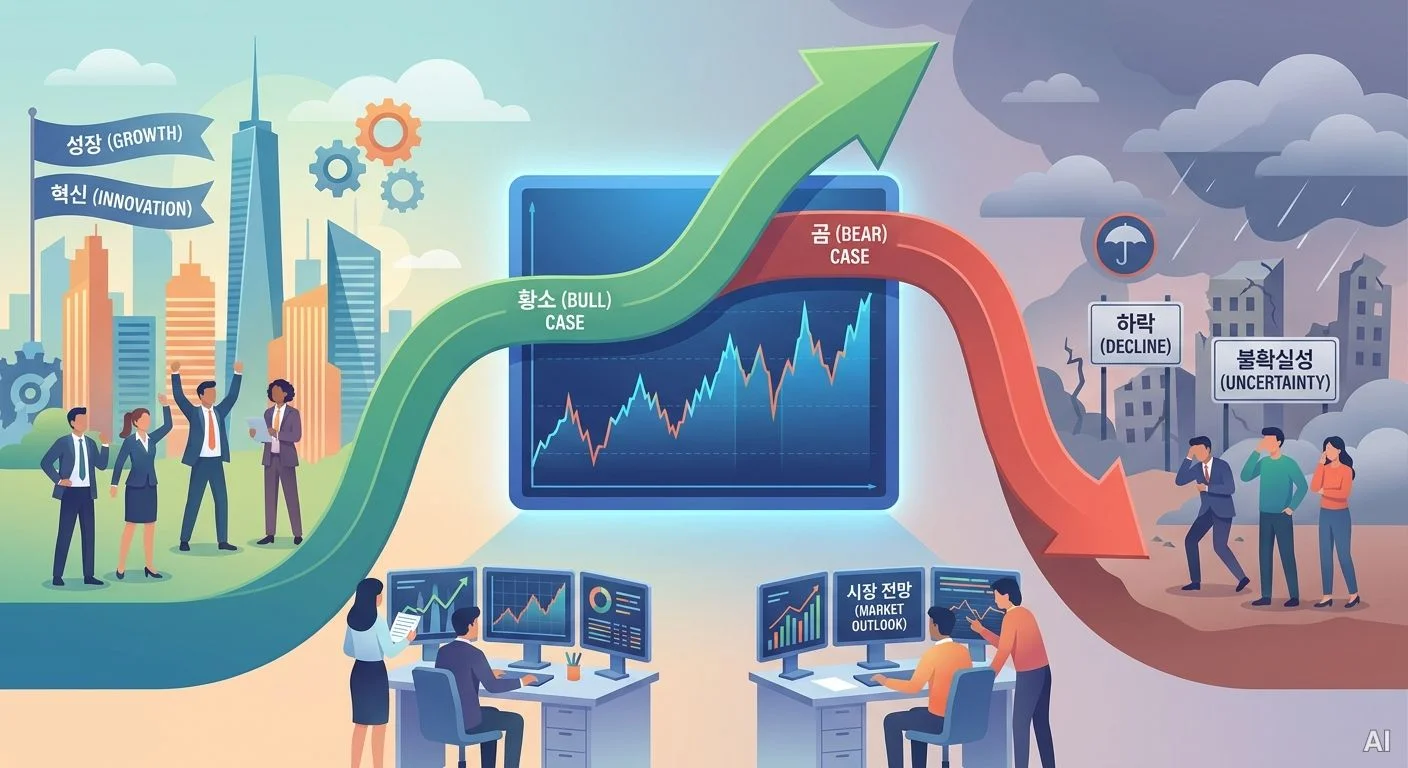
시나리오 A (Bull Case, 확률 60%): 240~290달러로의 강력한 턴어라운드
첫 번째 시나리오는 6,380억 달러의 RPO가 예정대로 실제 가동 단계에 진입하는 경우입니다. 2026 회계연도에 선제 집행된 557억 달러 규모의 데이터센터 완공 물량이 전력망에 연결되면서, 2027 회계연도 오라클의 매출 성장률은 전년도 17% 수준에서 34%로 2배 이상 가속화될 것으로 분석됩니다. 이미 발표된 450억~500억 달러 규모의 자본 조달이 차질 없이 마무리되고, 신규 클라우드 매출 유입으로 분기별 FCF 적자 폭이 급격히 줄어들어 흑자 전환의 기틀이 잡힌다면 시장은 밸류에이션 리레이팅을 단행할 것입니다.
제프리스(목표가 290달러)와 번스타인(목표가 325달러)의 분석처럼, 악재가 선반영된 상태에서 실적 가속화가 입증되면 주가는 240달러에서 290달러 선까지 회복 랠리를 펼칠 잠재력을 지니고 있습니다.
시나리오 B (Bear Case, 확률 40%): 100~115달러로의 추가 붕괴 리스크
두 번째 시나리오는 스티브 아이스먼의 경고가 현실화되는 비관적 궤적입니다. 만약 오픈AI의 상용화 수익 모델 부진으로 인해 추가 펀딩에 차질이 빚어지거나 데이터센터 임차료 지불이 유예될 경우, 오라클의 대차대조표는 감당할 수 없는 충격을 받게 됩니다. S&P가 신용등급을 'BBB-'에서 투기등급인 'BB(정크)'로 강등할 경우, 투자적격 채권만 편입할 수 있는 글로벌 기관들의 패시브 매도 물량이 쏟아지며 자금 조달 금리는 두 자릿수로 치솟게 됩니다.
이 경우 지난 2026년 7월 기록했던 전저점 121.50달러를 이탈하여 100~115달러 선까지 주가가 추가 하락할 위험이 상존합니다.
최종 결론 및 포트폴리오 대응 전략
데이터와 재무 지표를 종합해 볼 때, 현재의 오라클은 '하이 리스크, 하이 리턴'의 전형적인 구조조정 국면에 위치해 있습니다. 비즈니스의 근본적인 기술 경쟁력(베어메탈 아키텍처 및 RPO 규모)은 여전히 확고하지만, 이를 실현하기 위한 자본 구조의 안정성이 심각하게 훼손되었기 때문입니다.
따라서 현시점에서는 한 번에 큰 비중을 싣기보다는, 다가오는 가을 실적 발표에서 ① 분기 FCF 적자 폭 축소, ② 의무전환우선주 및 ATM 유상증자의 소화 속도를 분기별로 차분히 확인하면서 130~145달러 밴드에서 분할 접근하는 전략이 가장 합리적이고 객관적인 대응법으로 분석됩니다. 투자의 구체적인 조건과 최종 집행은 개별 공시 및 금융기관의 공식 안내를 반드시 우선 확인하시기 바랍니다.
ℹ️ 이 글은 AI 도구의 도움을 받아 초안을 작성한 뒤, 게시 전 사람이 검수·수정했습니다. · 원문 보기: AdEngine-X
📚 참고 자료
이 목록에는 AI가 작성 시 참고한 검색 자료와, 사실 확인 과정에서 대조한 공공데이터 출처가 함께 포함될 수 있습니다. 인용·재사용 시 원 출처를 확인하시기 바랍니다.
댓글 0개
댓글을 불러오는 중입니다...