인텔 주가 6배 폭등 원인과 2026년 실적 전망
(광고주 모집 중)
(광고주 모집 중)
📌 주제와 소재
이 글은 인텔(Intel) 주가가 과거 20달러 선의 부진을 딛고 122달러대까지 폭등하게 된 원인과 2026년 실적 및 전망을 다룬 분석입니다. 최고경영진 교체, 18A 공정 수율 안정화, 엔비디아와의 50억 달러 지분 투자 및 계약, 제온 6 프로세서 수요 증가 등의 구체적인 소재를 중심으로 재무 성과와 향후 리스크 요인을 설명합니다.
(광고주 모집 중)
(광고주 모집 중)
📌 목차
- 1. 시장 현황 & 최신 지표 흐름: 20달러의 늪에서 122달러로 수직 상승한 궤적
- 2. 턴어라운드를 견인한 3대 핵심 동력: 리더십, 제조 수율, 생태계 동맹
- 3. AI 패러다임 전환의 수혜: 학습에서 '에이전틱 AI 추론'으로
- 4. 2026년 2분기 실적 및 재무제표 정밀 해부: 턴어라운드의 수치적 증명
- 5. 핵심 지표 대조 분석표: 반도체 3강 스펙 및 재무 역학
- 6. 숨겨진 디테일과 최근 이슈: 오하이오 동맹과 ASIC 진출
- 7. 주요 리스크 요인 & 방어 전략: 6배 급등 후 마주한 암초
- 8. 실용 투자 가이드 & 매매 전 필수 체크포인트
- 9. 전문가 제언 & 향후 전망: 150달러 돌파인가 100달러 재조정인가
1. 시장 현황 & 최신 지표 흐름: 20달러의 늪에서 122달러로 수직 상승한 궤적
2025년 상반기 당시 글로벌 반도체 시장에서 인텔(Intel Corporation, NASDAQ: INTC)은 구조적 몰락의 대명사로 간주되었습니다. 파운드리 부문의 누적 적자, 10나노 및 7나노 공정 전환 지연의 후폭풍, 엔비디아(NVIDIA)가 독점한 인공지능(AI) 가속기 시장에서의 소외, 그리고 사상 초유의 배당 중단과 대규모 정리해고는 시장의 신뢰를 무너뜨렸습니다. 2025년 5월부터 7월 사이 인텔의 주가는 약 19.43~19.80달러 선까지 추락하며 10여 년 만의 신저가를 갈아치웠고, 시가총액 역시 800억 달러대 바닥권으로 곤두박질쳤습니다.
그러나 2026년 9월 22일 현재, 인텔은 완벽히 다른 궤적 위에 올라서 있습니다. 뉴욕증시에서 인텔 주가는 장중 최고 약 124.73달러를 터치한 뒤 약 121.78~122.8달러 선에 안착하며 바닥권 대비 6배가 넘는 수직 상승세를 구가하고 있습니다. 52주 변동 범위는 28.73달러에서 142.35달러로 집계되며, 시가총액은 과거 약 800억 달러 수준에서 현재 약 6,399억 달러(한화 약 850조 원 이상) 규모로 팽창했습니다. 베타(Beta) 계수 2.23에 달하는 폭발적인 변동성과 함께 하루 10% 안팎의 일일 변동폭을 보이며 나스닥 대형 테크주 중 가장 가파른 반등세를 전개하고 있습니다.
2024~2025년 구조적 위기와 19달러 붕괴의 기술적 인과관계
인텔이 2025년 20달러 선을 깨고 내려갔던 근본적 원인은 제품 설계와 제조 공정의 동시 붕괴에 있었습니다. x86 생태계의 패권을 장악했던 과거의 성공 방정식이 모바일과 AI 컴퓨팅으로의 패러다임 전환기에서 치명적인 독으로 작용했습니다. 내부 팹(Fab)의 감가상각비 부담과 막대한 고정비 구조 속에서 파운드리 서비스(IFS)의 적자는 분기당 수십억 달러에 달했고, 외부 하이퍼스케일러 고객 유치 실패는 현금 흐름을 극단적으로 악화시켰습니다. 투자자들은 배당 수익조차 소멸된 인텔에 대해 저평가 매수가 아닌 가치 함정(Value Trap) 판정을 내렸고, 이는 기관 투자가들의 집중적인 패닉 셀링으로 이어졌습니다.
2026년 9월 현재 122.8달러 안착의 시장 배경과 거시적 수급
2026년 9월 들어 전개되고 있는 120달러 선 상향 돌파는 단순한 숏커버링(공매도 청산)의 범주를 명백히 넘어섭니다. 미국 반도체법(CHIPS Act) 지원금 집행의 구체화, 미국 본토 공급망의 안보적 재편, 그리고 인텔 내부의 고강도 경영 쇄신이 톱니바퀴처럼 맞물렸습니다. 특히 기술적 한계로 여겨지던 차세대 제조 공정의 결함률이 통제권 안으로 들어오면서 글로벌 헤지펀드와 패시브 인덱스 펀드의 거대한 자금이 유입되었습니다. 공매도 세력의 백기 투항과 함께 기관 순매수가 집중되며 인텔의 기업가치는 기술주 역사상 보기 드문 V자 반등을 완성했습니다.
2. 턴어라운드를 견인한 3대 핵심 동력: 리더십, 제조 수율, 생태계 동맹
바닥권에서 주가를 6배 끌어올린 견인차는 우연한 시황 개선이 아니었습니다. 철저하게 기획된 세 가지 축의 체질 개선이 단행된 결과입니다. 최고경영진 교체를 통한 관료주의 타파, 극자외선(EUV) 기반의 초미세 나노 공정 완성과 수율 정상화, 그리고 인공지능 슈퍼컴퓨팅 시장을 장악한 엔비디아와의 전격적인 자본·기술 동맹이 그것입니다.
립부 탄(Lip-Bu Tan) 체제의 고강도 조직 쇄신과 250명 임원 정리
2025년 3월, 반도체 및 전자설계자동화(EDA) 업계의 입지전적 인물인 립부 탄(Lip-Bu Tan)이 CEO 지휘봉을 잡으면서 인텔의 조직 구조는 전면 해체 후 재조립되었습니다. 립부 탄은 인텔을 좀먹고 있던 파워포인트 중심의 비대한 관료주의를 깨부수기 위해 기존 12단계에 달하던 복잡한 보고 체계를 단 6단계로 수직 압축했습니다. 그 과정에서 부사장(VP)급 임원 직책 250개를 단칼에 정리하는 강도 높은 구조조정을 단행했습니다. 엔지니어들이 불필요한 회의와 기안서 작성에서 벗어나 팹(Fab) 실험실 현장으로 복귀하도록 강제한 이 조치는, 현장의 데이터 피드백 루프를 극대화하며 공정 개발 속도를 2배 이상 가속화하는 결정적 계기가 되었습니다.
18A(1.8나노급) 공정 양산 성공: RibbonFET과 PowerVia의 실측 수율 안정화
기술적으로 인텔 회생의 뇌관을 해소한 것은 18A 공정의 정상화였습니다. 18A는 인텔이 사활을 걸었던 1.8나노급 공정으로, 기존 핀펫(FinFET)을 대체하는 차세대 게이트올어라운드(GAA) 구조인 리본펫(RibbonFET)과 반도체 웨이퍼 후면에서 전력을 직접 공급하는 백사이드 전력 공급망 파워비아(PowerVia) 기술을 세계 최초로 결합한 공정입니다. 립부 탄 CEO는 2026년 실적 발표 콜에서 "인텔은 지난 15년 이래 가장 강력한 분기 매출 성장을 목격하고 있다"고 밝혔으며, 18A 및 14A 공정의 결함 밀도와 수율이 내부 목표치를 달성함에 따라 파운드리에 대한 시장의 신뢰 역시 회복세를 보이고 있습니다. 이로써 외부 고객사들이 인텔 제조 라인을 신뢰하지 못하던 불확실성이 종식되었습니다.
엔비디아의 50억 달러 지분 투자와 차세대 AI 플랫폼 독점 공급 계약
가장 극적인 촉매제는 AI 반도체의 절대 강자 엔비디아의 참여였습니다. 엔비디아는 인텔에 50억 달러 규모의 대규모 지분 투자를 전격 단행하며 양사 간의 오랜 반목을 끝내고 전략적 혈맹을 맺었습니다. 엔비디아는 차세대 플래그십 인공지능 슈퍼컴퓨팅 플랫폼인 'DGX 루빈(Rubin)'의 표준 호스트 CPU로 인텔 제온 6(Xeon 6)를 독점 채택했습니다. 업계에서는 차세대 대규모 AI 클러스터의 데이터 병목을 해소하기 위해 인텔의 고성능 x86 멀티코어 대역폭과의 결합이 주요한 시너지를 낼 것으로 평가하고 있습니다. 이 계약을 통해 인텔은 GPU 중심 AI 클러스터의 필수 파트너로 완벽히 복귀했습니다.
3. AI 패러다임 전환의 수혜: 학습에서 '에이전틱 AI 추론'으로
반도체 아키텍처 관점에서 2024년까지의 AI 시장은 대규모 언어 모델(LLM)을 학습시키기 위한 가속기, 즉 엔비디아 H100과 같은 초고성능 GPU의 독무대였습니다. 서버 내의 CPU는 GPU를 단순히 보조하는 인터페이스 수준으로 격하되었고, 이는 서버용 x86 CPU 시장을 지배하던 인텔에 치명타를 안겼습니다. 그러나 2026년에 접어들며 AI 워크로드가 학습에서 '실시간 다중 추론'과 '자율 에이전트(Agentic AI)' 시대로 대전환되면서 병목 지점이 재편되었습니다.
메타(Meta) 뮤즈(Muse) 등 에이전틱 AI 모델 등장과 CPU 병목 현상
메타(Meta)의 '뮤즈(Muse)'를 비롯한 2026년형 자율 추론 에이전트 모델들은 단순한 텍스트 생성을 넘어, 수백 개의 하위 작업 에이전트가 동시에 웹 브라우징, 코드 실행, 데이터베이스 쿼리를 처리하는 오케스트레이션 환경을 요구합니다. 이 과정에서 GPU 간의 통신 부하뿐만 아니라, 시스템 레벨에서 I/O 데이터를 배분하고 메모리 계층을 관리하며 다중 스레드를 실시간으로 스케줄링하는 호스트 CPU의 처리 능력이 전체 워크로드 속도를 좌우하는 병목 현상으로 부상했습니다. 고성능 멀티코어 x86 호스트 CPU가 없이는 비싼 최신 GPU가 유휴 상태에 머무는 사태가 발생한 것입니다.
제온 6(Xeon 6) 시에라 포레스트와 그래나이트 래피즈의 품귀 현상
이 지점에서 인텔 제온 6 라인업이 시장의 강력한 대안으로 부상했습니다. 고효율 E코어 기반의 '시에라 포레스트(Sierra Forest)'는 랙 단위의 집적도와 클라우드 네이티브 워크로드에서 압도적인 전력 효율을 입증했고, 고성능 P코어 기반의 '그래나이트 래피즈(Granite Rapids)'는 대규모 메모리 대역폭과 PCIe Gen 5/CXL 인터페이스를 통해 엔비디아 루빈 가속기와의 데이터 전송 지연 시간을 최소화했습니다. 에이전틱 AI 구축에 나선 하이퍼스케일러들이 서버용 제온 6 주문을 폭발적으로 늘리며 시장에서는 제온 6 프로세서의 심각한 품귀 현상까지 발생했습니다.
4. 2026년 2분기 실적 및 재무제표 정밀 해부: 턴어라운드의 수치적 증명
주가 폭등의 정당성은 공시된 재무제표의 정량적 데이터로 확인됩니다. 2026년 2분기(Q2) 실적 발표는 인텔이 만성 적자의 늪을 벗어나 구조적인 현금 창출 궤도에 재진입했음을 증명했습니다.
매출액 161.3억 달러와 컨센서스 상회 내역
인텔의 2026년 2분기 매출액(Revenue)은 약 161억 3,000만 달러(약 16.13B)를 기록했습니다. 이는 전년 동기(약 129억 달러) 대비 약 25.4% 증가한 수치이며, 월가 컨센서스였던 약 144억 2,000만 달러를 약 18억 달러(약 11.64%) 상회하는 강력한 어닝 서프라이즈였습니다. 매출 성장의 절대적 비중은 데이터센터 및 AI(DCAI) 사업부가 견인했습니다.
주당순이익(Non-GAAP EPS) 0.42달러 흑자 전환과 마진율 개선
수익성 지표 역시 극적으로 반등했습니다. 비-GAAP(Non-GAAP) 기준 주당순이익(EPS)은 약 0.42달러를 기록해, 시장 예상치였던 약 0.19~0.21달러 대비 약 121% 웃돌았습니다. 전년 동기 -0.10달러의 적자에서 단숨에 대규모 흑자 전환을 달성한 것입니다. 비-GAAP 기준 매출총이익률(Gross Margin)은 약 41.8%를 기록해, 회사 자체 가이던스였던 42%에 바짝 다가섰으며 전 분기 대비 280bp(2.8%p) 개선되어 제품 믹스(Product Mix)의 고도화가 빠르게 진행 중임을 보여주었습니다.
사업 부문별 실적 대조: DCAI 폭증과 파운드리 CAPEX 구조
사업 부문별 세부 실적을 분석하면, 데이터센터 및 AI(DCAI) 부문 매출은 62억 6,000만~63억 달러를 기록해 전년 동기 대비 59%라는 경이적인 성장률을 나타냈습니다. 엔비디아와의 협력 및 에이전틱 AI 서버 수요가 온전히 반영된 결과입니다. 클라이언트 컴퓨팅(CCG) 부문 역시 AI PC 수요 회복에 힘입어 전 분기 대비 15% 증가한 89억 달러를 기록하며 안정적인 현금 흐름을 뒷받침했습니다. 반면 파운드리 부문은 여전히 분기당 20억~25억 달러 수준의 현금 소진(Cash burn)이 이어지고 있으나, 18A 수율 안정화에 따라 2026년 연간 설비투자(CAPEX)는 200억 달러 이상으로 상향 책정되어 미래 생산 라인 확충에 집중되고 있습니다.
재무 건전성 및 밸류에이션: 부채비율 0.4배와 Forward P/E 60배의 의미
재무 안정성 지표의 경우, 부채비율(Debt-to-Equity)은 약 0.4배 수준으로 유지되고 있으며 유동비율(Current Ratio)은 약 2.0배로 유지되고 있습니다. 다만 주가가 122달러 선까지 치솟으면서 12개월 선행 주가수익비율(Forward P/E)은 약 57~64배 수준입니다. 이는 향후 2~3년간 파운드리 흑자 전환 및 폭발적인 순이익 급증을 선반영한 밸류에이션으로, 향후 실적 미스 발생 시 밸류에이션 조정 압력에 직면할 수 있는 상태입니다.
5. 핵심 지표 대조 분석표: 반도체 3강 스펙 및 재무 역학
현재 인텔이 직면한 시장 위치를 객관적으로 파악하기 위해서는 파운드리 경쟁사인 TSMC, 그리고 설계 및 x86 CPU 경쟁사인 AMD와의 정량 지표 대조가 필수적입니다.
| 비교 분석 항목 | 인텔 (Intel, INTC) | TSMC (TSM) | AMD (AMD) |
|---|---|---|---|
| 주력 제조 공정 기술 | Intel 18A (1.8nm GAA RibbonFET, PowerVia 후면 전력 공급 최초 상용화) | N2 (2nm GAA Nanosheet, 후면 전력 공급망은 N2P에서 2026년 말 적용 예정) | 팹리스 (TSMC N3/N4 공정 기반 전량 위탁 제조) |
| 서버 CPU 주력 라인업 | Xeon 6 (Sierra Forest 288코어 / Granite Rapids 다채널 인터페이스) | 해당 없음 (파운드리 위탁 생산 전문) | EPYC 5세대 (Turin Zen 5 아키텍처, 3D V-Cache 적층 기술) |
| 2026년 2분기 매출액 | 161억 3,000만 달러 (YoY +25.4%) | 약 402억 달러 (YoY +33.7%) | 약 115억 4,000만 달러 (YoY +50.1%) |
| 매출총이익률 (Gross Margin) | 41.8% (Non-GAAP, 파운드리 감가상각비 부담 잔존) | 67.7% (선단 공정 독점적 가격 결정권 확보) | 56.0% (Non-GAAP 기준, 팹리스 구조의 높은 마진 방어) |
| 12개월 선행 P/E 밸류에이션 | 57.0 ~ 64.0배 (이익 턴어라운드 기대 선반영) | 23.5 ~ 26.0배 (안정적 실적 대비 저평가) | 38.0 ~ 42.5배 (AI 가속기 MI 시리즈 성장성 반영) |
| 첨단 패키징 솔루션 | EMIB 및 Foveros 3D (미국 오하이오 팹 패키징 라인 증설) | CoWoS (글로벌 병목 상태로 CAPA 공격적 확장 중) | TSMC CoWoS 생태계 전적 의존 |
| 핵심 경쟁력 및 기회 | 미국 본토 제조 공급망, 엔비디아 루빈 DGX 플랫폼 독점 공급 수혜 | 압도적인 80~90% 양산 수율, 견고한 턴키 생태계 및 고객 신뢰 | 클라우드 가상머신 영역의 전력 대 성능비, ROCm 소프트웨어 생태계 확장 |
| 주요 리스크 요인 | 파운드리 분기 20억 달러 적자 지속, 손익분기점(BEP) 2027년 지연 가능성 | 대만 해협 지정학적 안보 리스크, 미국 애리조나 공장 가동 비용 상승 | 엔비디아-인텔 연합에 따른 AI 서버 시장 점유율 방어 압박 심화 |
6. 숨겨진 디테일과 최근 이슈: 오하이오 동맹과 ASIC 진출
인텔의 주가를 120달러 위로 밀어 올린 최근의 결정적 뉴스 플로우는 단순한 CPU 판매 호조에 머물지 않습니다. 글로벌 메모리 1위권 업체와의 패키징 연대, 그리고 브로드컴이 독점하던 커스텀 주문형 반도체(ASIC) 시장을 겨냥한 제조 생태계 확장이 배후에 있습니다.
SK하이닉스와의 오하이오 팹 패키징 연합 추진
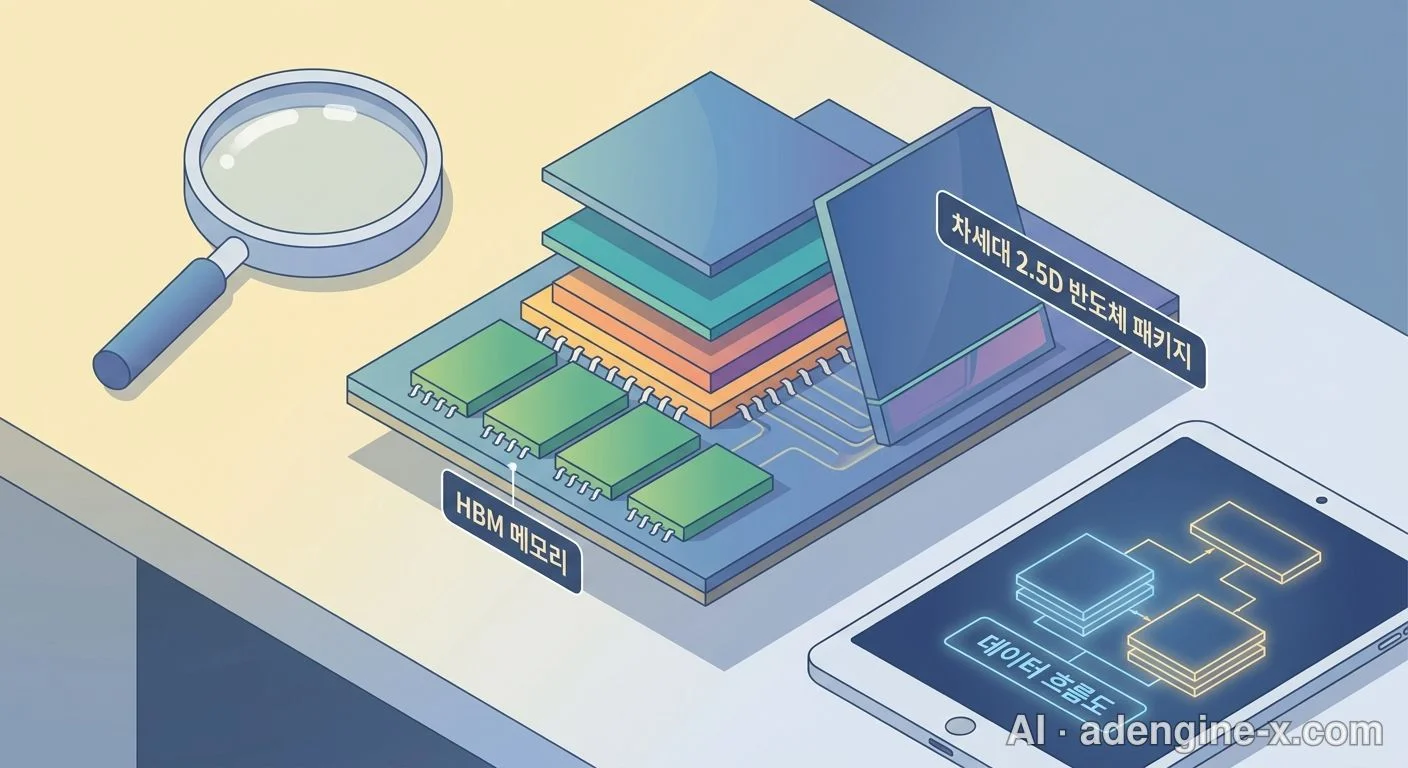
2026년 9월 중순 시장의 지각을 흔든 이슈는 SK하이닉스와 인텔의 오하이오 패키징 연대설이었습니다. 차세대 초고대역폭메모리(HBM4 및 HBM4E)를 엔비디아의 차세대 GPU에 결합하는 과정에서, TSMC의 CoWoS 생산능력(CAPA) 부족이 글로벌 공급망의 아킬레스건으로 떠올랐습니다. 이에 따라 SK하이닉스가 인텔의 미국 오하이오 공장 부지에서 첨단 패키징(EMIB/Foveros) 인프라를 활용해 메모리와 로직 칩을 원스톱으로 결합하는 방안을 논의 중이라는 사실이 확인되었습니다. 미국 국방부 및 백악관이 강력히 추진하는 '미국 내 완전 통합형 반도체 공급망'의 실질적 수혜자로 인텔이 지목된 것입니다.
브로드컴(Broadcom) XPU 시장을 겨냥한 자체 패키징 수주전
브로드컴(Broadcom)은 구글의 TPU 등 빅테크 커스텀 가속기 시장을 장악하고 있으나 자체 제조 설비가 없는 팹리스 기업입니다. 인텔은 18A 파운드리와 2.5D/3D 패키징 설비를 묶어 글로벌 빅테크 기업들에게 차세대 맞춤형 가속기 생산 서비스를 제안하고 있습니다. 자체 설계 칩셋뿐만 아니라 외부 설계 칩셋을 패키징해 납품할 수 있는 복합 인프라를 구축함으로써, 단순 파운드리를 넘어선 종합 제조 플랫폼으로 도약하고 있습니다.
7. 주요 리스크 요인 & 방어 전략: 6배 급등 후 마주한 암초
주가가 19달러에서 122달러대로 6배 이상 폭등한 현시점에서 투자자가 반드시 직시해야 할 위험 요소는 적지 않습니다. 기대감이 선반영된 고평가 밸류에이션, 파운드리 부문의 적자 지속, 그리고 빅테크 고객사들의 이해관계 변화가 잠재적 암초로 작용하고 있습니다.
파운드리 영업적자 분기당 20억 달러와 손익분기점(BEP) 지연 가능성
수율이 안정화되고 있다는 경영진의 발표에도 불구하고, 인텔 파운드리 부문은 여전히 분기당 20억~25억 달러의 막대한 영업손실을 기록하고 있습니다. 18A 공정에 필요한 ASML의 첨단 High-NA EUV 노광 장비 도입 비용과 오하이오, 애리조나 공장 증설에 따른 감가상각비가 이익을 갉아먹고 있기 때문입니다. 월가 일각에서는 인텔 파운드리의 손익분기점(BEP) 달성 시점이 당초 공언했던 2027년에서 2028년 이후로 밀릴 수 있다고 경고합니다. 설비투자(CAPEX)가 계획대로 매출로 회수되지 않을 경우 마진 훼손은 불가피합니다.
Forward P/E 60배의 밸류에이션 부담과 엔비디아 협력의 가변성
24/7 월스트리트(24/7 Wall St.)의 오모르 이븐 에산 애널리스트는 칼럼을 통해 인텔의 회생 조치가 실질적 성과를 내고 있으나, 주가가 24달러선에서 109달러를 넘어 단기간에 급등한 만큼 현재 주가는 턴어라운드가 이미 완성된 상태를 선반영해 밸류에이션 부담이 커졌다고 분석했습니다. Forward P/E 60배 수준은 향후 어닝 쇼크가 발생할 경우 주가가 20~30% 급락할 수 있는 취약성을 내포합니다. 또한 엔비디아가 장기적으로 자체 Arm 아키텍처 기반의 그레이스(Grace) CPU를 고도화하여 인텔 의존도를 낮출 가능성 역시 상존하는 위험 변수입니다.
미국 대선 이후 CHIPS Act 보조금 지속성과 지정학적 정책 변동
미국 반도체법(CHIPS Act)에 따라 약속된 보조금 및 대출 지원금의 집행 속도는 미 행정부의 정책 기조에 따라 유동적일 수 있습니다. 미국 내 공장 건설 비용 상승과 인력 부족 문제가 겹치며 완공 스케줄이 지연될 경우, 정부 보조금 지급 조건 충족에 차질이 빚어질 위험이 존재합니다. 이는 인텔의 중장기 현금 흐름 추정치를 하향 조정시키는 요인이 될 수 있습니다.
8. 실용 투자 가이드 & 매매 전 필수 체크포인트
개인 투자자 입장에서 현재 120달러 선을 넘나드는 인텔(INTC)을 매매하기 위해서는 정밀한 계좌 관리와 세무적 계산이 동반되어야 합니다. 폭등한 가격대에서의 추격 매수는 심각한 손실을 초래할 수 있으므로 구체적인 실행 수칙을 준수해야 합니다.
증권사 거래 환경과 일일 10% 변동성(Beta 2.23) 대응법
인텔은 미국 나스닥(NASDAQ) 상장 종목으로 티커는 INTC입니다. 국내 키움증권, 미래에셋증권, 삼성증권, 토스증권, 네이버페이 증권 등을 통해 한국 시간 기준 정규장(22:30~05:00, 서머타임 기준) 및 프리마켓/애프터마켓에서 실시간 매매가 가능합니다. 현재 베타 계수가 2.23에 달해 하루에도 10% 내외의 급등락이 발생하므로, 지정가(Limit Order) 매매를 원칙으로 설정하고 분할 매수로 접근해야 장중 급격한 변동성에 휘둘리지 않습니다.
해외주식 양도소득세(22%) 절세 전략과 배당 현황
2025년 20달러 선에서 매수한 장기 투자자라면 500%가 넘는 평가차익이 발생한 상태입니다. 미국 주식 매매 차익은 연간 기본공제 250만 원을 초과하는 금액에 대해 22%의 양도소득세가 부과됩니다. 따라서 단일 연도에 전량 매도하기보다는 연도별 분할 매도를 통해 과세 표준을 분산하거나, 배우자 증여(10년 합산 6억 원 한도 공제) 후 증여가액을 기준으로 매도해 양도차익을 원천적으로 합법 절세하는 방식을 검토해야 합니다. 배당금의 경우 2024년 4분기 배당 삭감 이후 점진적 재개를 논의 중이나, 2026년 현재 기준 실질 배당수익률은 극히 미미하므로 철저히 자본차익(Capital Gain) 관점에서 접근해야 합니다.
단기 진입 vs 분할 익절의 명확한 가격 밴드 가이드
신규 진입을 고려하는 투자자라면 현재 122달러 부근에서의 추격 매수를 지양하고, 기술적 조정 구간인 105~110달러 선까지 지지 테스트가 완료되는지 확인 후 분할 진입하는 것이 안전합니다. 반대로 저점 매수자의 경우, 선행 PER 부담이 해소되기 전까지 보유 수량의 30~50%를 125~130달러 저항선 부근에서 분할 익절하여 원금을 확보하는 리스크 관리 전략이 권장됩니다.
9. 전문가 제언 & 향후 전망: 150달러 돌파인가 100달러 재조정인가
글로벌 월가 투자은행들의 인텔을 둘러싼 시각은 과거 그 어느 때보다 극단적으로 양분되어 있습니다. 기술의 근본적 부활을 찬양하는 강세론과 마진 훼손의 장기화를 우려하는 중립론이 팽팽히 맞서고 있습니다.
월가 41인 컨센서스 분열: 노스랜드 120달러 매수 vs 미즈호 92달러 보유
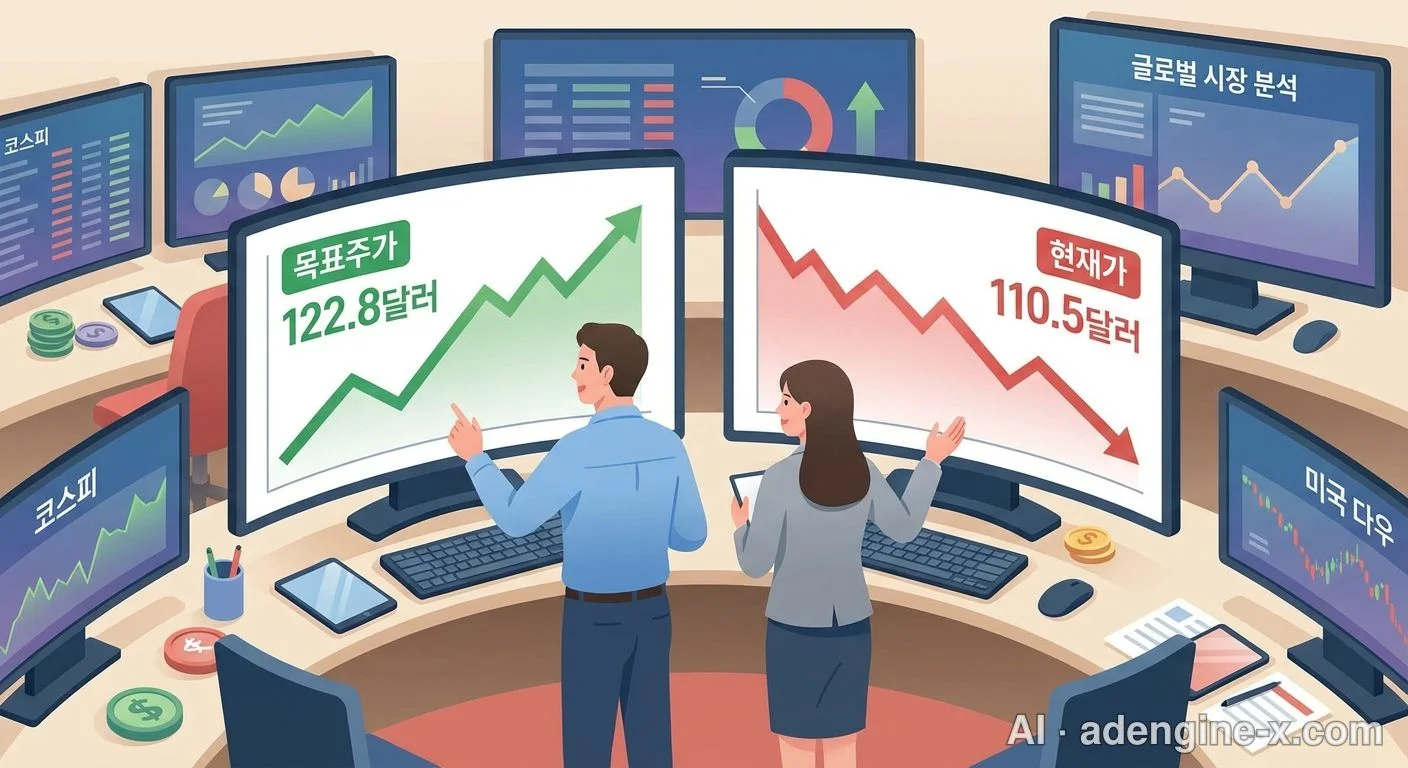
인텔을 커버하는 글로벌 애널리스트 41인의 평균 목표주가는 114~116달러 선으로 형성되어 있습니다. 이는 현재 주가(122.8달러)보다 소폭 낮은 수준으로, 주가가 단기 목표치를 이미 초과 달성했음을 시사합니다. 노스랜드(Northland) 증권은 9월 보고서를 통해 목표주가를 120달러로 상향하며 '매수(Outperform)' 의견을 제시했으나, 미즈호(Mizuho)는 목표가 92달러와 함께 '보유(Hold)' 의견을 고수하며 파운드리 사업부의 막대한 고정비와 마진 훼손 리스크를 지속적으로 경고했습니다. 32개 이상의 증권사가 중립 의견을 유지하고 있다는 점은 시장이 실적의 지속 가능성을 확인하려 한다는 증거입니다.
2026년 10월 22일 3분기 실적 발표와 14A 상용화 로드맵
단기 향방을 가를 최대 이벤트는 2026년 10월 22일로 예정된 인텔의 2026년 3분기 실적 발표입니다. 이 자리에서 인텔 파운드리의 분기 영업적자 축소 폭, 18A 공정 기반 칩의 고객사 실제 인도 물량, 그리고 2027~2030년을 타깃으로 하는 14A(1.4나노급) 공정의 구체적 타임라인이 공개될 예정입니다. TIKR 모델 등 극단적 강세론자들은 14A 공정이 본격 상용화되는 2028년경 인텔 주가가 200달러를 돌파하며 시가총액 1조 달러 클럽에 재진입할 것이라 낙관하지만, 이는 모든 공정 로드맵이 단 1%의 결함 없이 실행된다는 전제하에 도출된 시나리오입니다.
📌 투자 유의사항 및 법적 고지
본 분석 칼럼은 공시 데이터와 시장 리서치 자료에 기초한 기술적·재무적 분석 정보이며, 특정 종목에 대한 매수 또는 매도 추천이 아닙니다. 해외 주식 투자는 환율 변동 및 글로벌 시장 환경에 따라 원금 손실이 발생할 수 있습니다. 거래에 따른 세부 수수료 및 과세 기준은 개인별 상황과 금융기관의 정책에 따라 상이하므로, 구체적인 조건은 개별 증권사 안내 및 공식 공시를 반드시 우선 확인하시기 바랍니다.
ℹ️ 이 글은 AI 도구의 도움을 받아 초안을 작성한 뒤, 게시 전 사람이 검수·수정했습니다. · 원문 보기: AdEngine-X
이 작성자의 다른 글

📚 참고 자료
이 목록에는 AI가 작성 시 참고한 검색 자료와, 사실 확인 과정에서 대조한 공공데이터 출처가 함께 포함될 수 있습니다. 인용·재사용 시 원 출처를 확인하시기 바랍니다.
댓글 0개
댓글을 불러오는 중입니다...